เงินสำรองฉุกเฉินควรมีกี่เดือน คำนวณยังไง เก็บที่ไหนดี
เขียนโดย Oak · ผู้พัฒนาตังค์ไปไหนหมด · เผยแพร่

เงินสำรองฉุกเฉินควรมีอย่างน้อย 3–6 เดือนของค่าใช้จ่ายจำเป็น เป็นจุดเริ่ม ถ้าค่าใช้จ่ายจำเป็นเดือนละ 18,000 บาท เป้าหมายคือ 54,000–108,000 บาท ตัวเลขนี้เป็นแนวทางทั่วไป ควรปรับตามความมั่นคงของรายได้และคนที่คุณดูแล
คิดจากค่าใช้จ่ายจำเป็น ไม่ใช่เงินเดือน
เงินก้อนนี้มีไว้จ่ายสิ่งที่หยุดไม่ได้เมื่อรายได้หาย
นับสิ่งที่หยุดจ่ายไม่ได้: ค่าเช่าหรือค่าผ่อนบ้าน ค่าน้ำไฟ ค่าโทรศัพท์ อาหารหลักและค่าเดินทางที่จำเป็น เบี้ยประกัน ค่าเรียนลูก ค่าดูแลพ่อแม่ และขั้นต่ำของหนี้ทุกก้อน ส่วนช้อปปิ้ง สตรีมมิ่ง และการกินข้าวนอกบ้านไม่นับ เพราะลดได้ตอนฉุกเฉิน
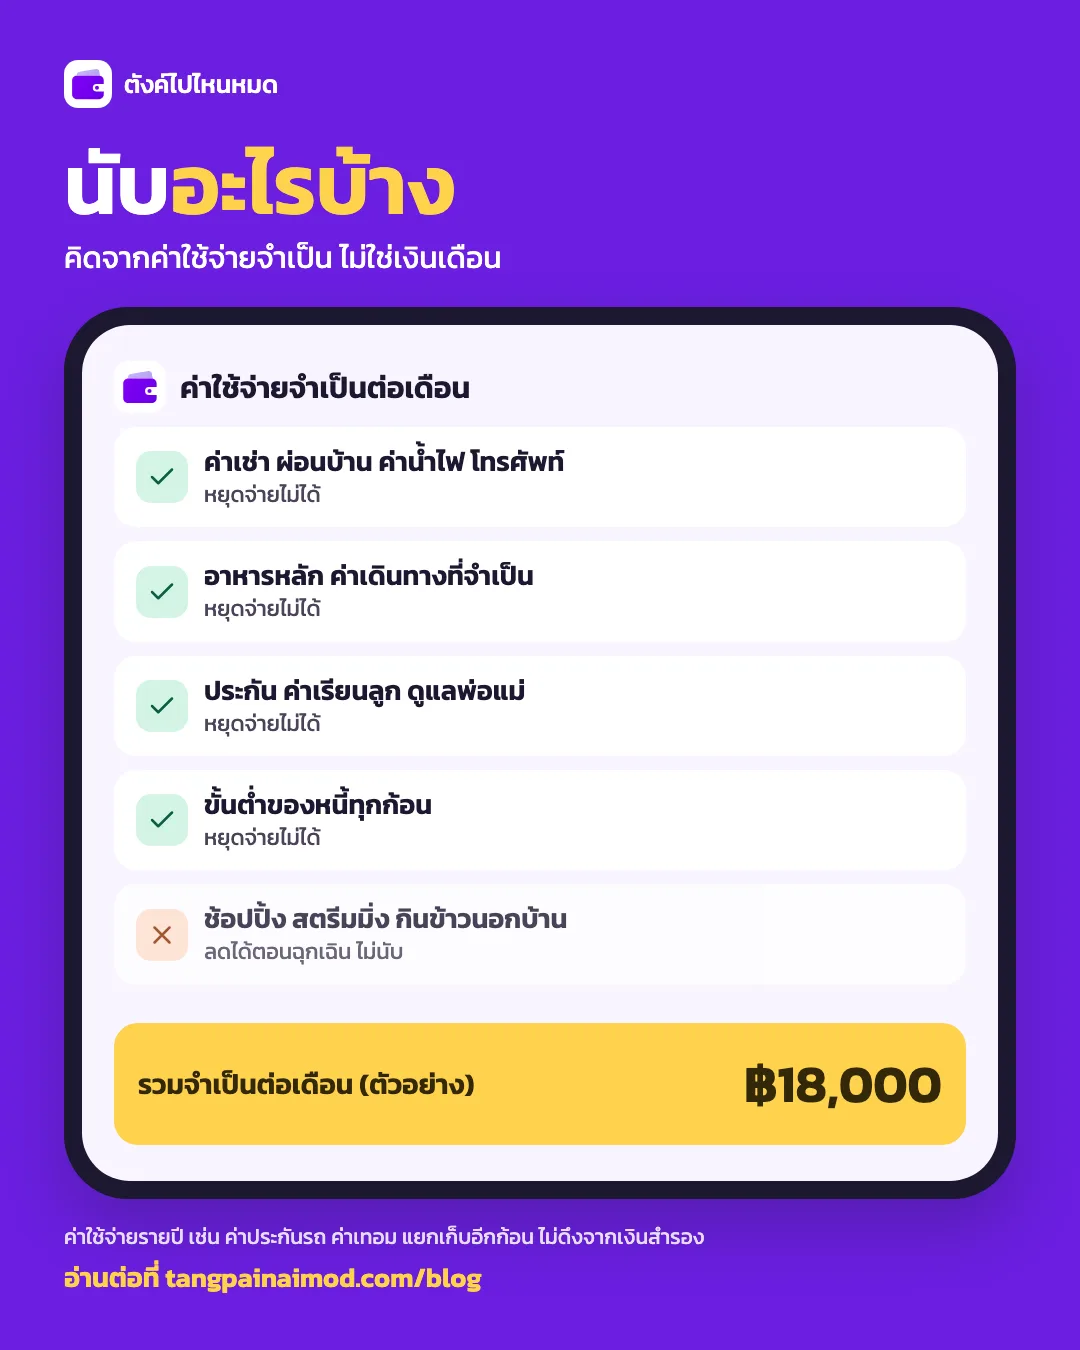
ส่วนค่าใช้จ่ายที่รู้ล่วงหน้าอย่างค่าประกันรถหรือค่าเทอม ควรแยกเก็บตาม วิธีเก็บเงินสำหรับรายจ่ายรายปี เพื่อไม่ให้เงินสำรองถูกดึงไปใช้
ถ้ายังไม่รู้ยอดจริง ลอง จดรายจ่าย 1–2 เดือน แล้วรวมเฉพาะหมวดที่จำเป็น
เลือกจำนวนเดือนตามความเสี่ยง
- เงินเดือนประจำ ไม่มีคนต้องดูแล หางานใหม่ได้ไม่ยาก: 3 เดือน
- เงินเดือนประจำ มีครอบครัวหรือหนี้ผ่อน: 6 เดือน
- เป็นรายได้หลักคนเดียวของบ้าน: 6–9 เดือน
- ฟรีแลนซ์ ค้าขาย หรือรายได้ไม่แน่นอน: 6–12 เดือน
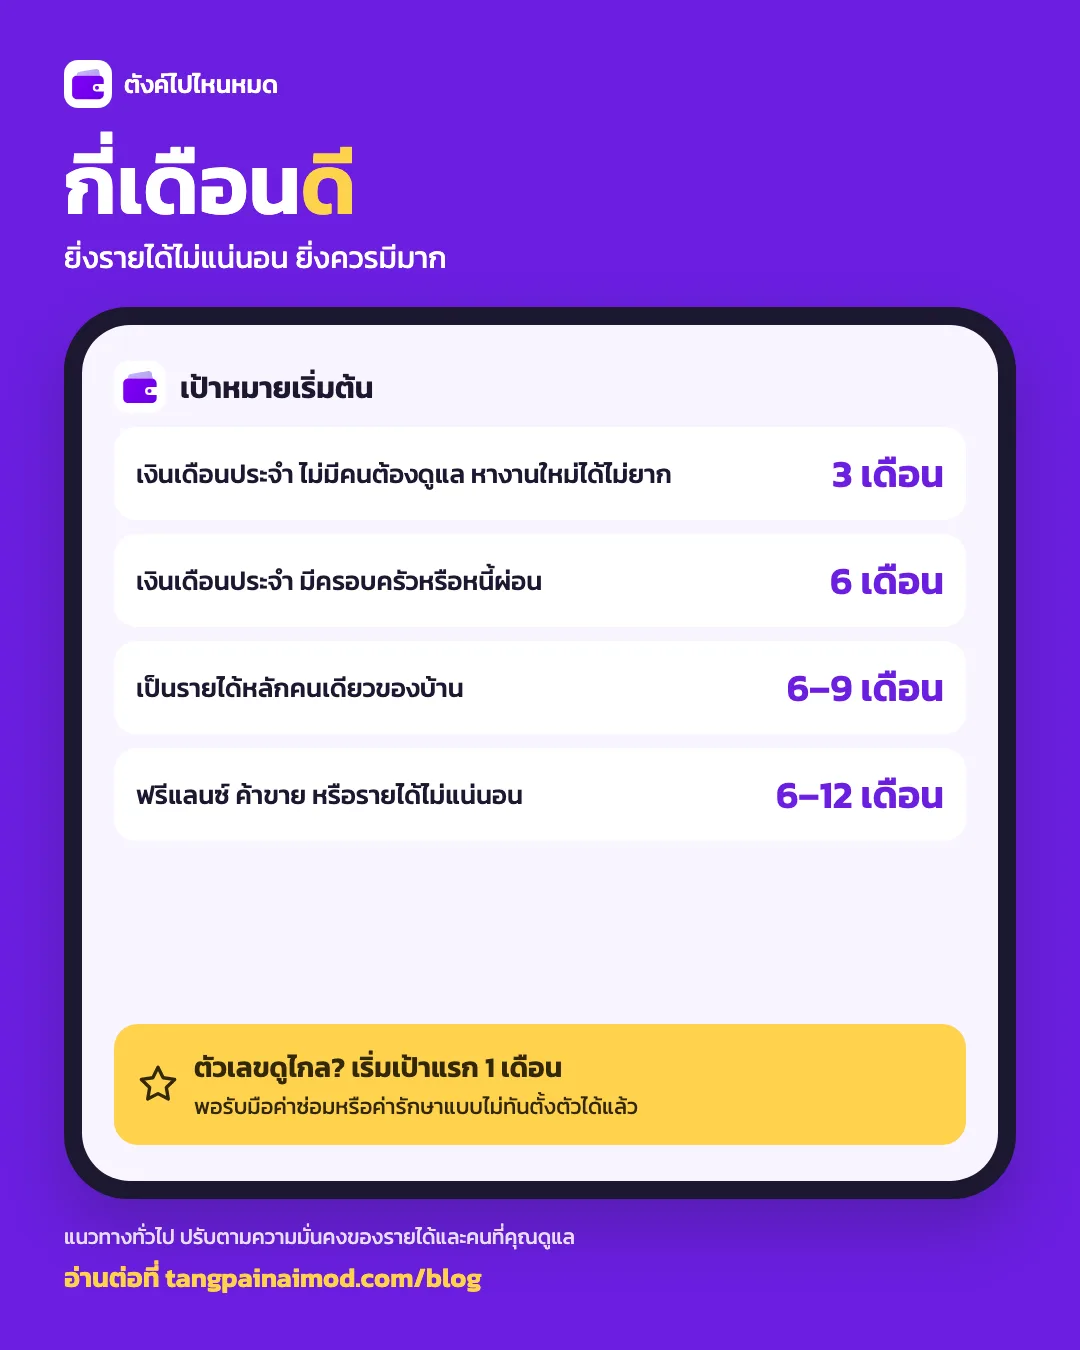
ถ้าตัวเลขดูไกล ให้ตั้งเป้าแรกเป็น 1 เดือนก่อน เพราะเงินเดือนเดียวก็ช่วยรับมือค่าซ่อมหรือค่ารักษาที่มาแบบไม่ทันตั้งตัวได้แล้ว
ตัวอย่างการคำนวณ
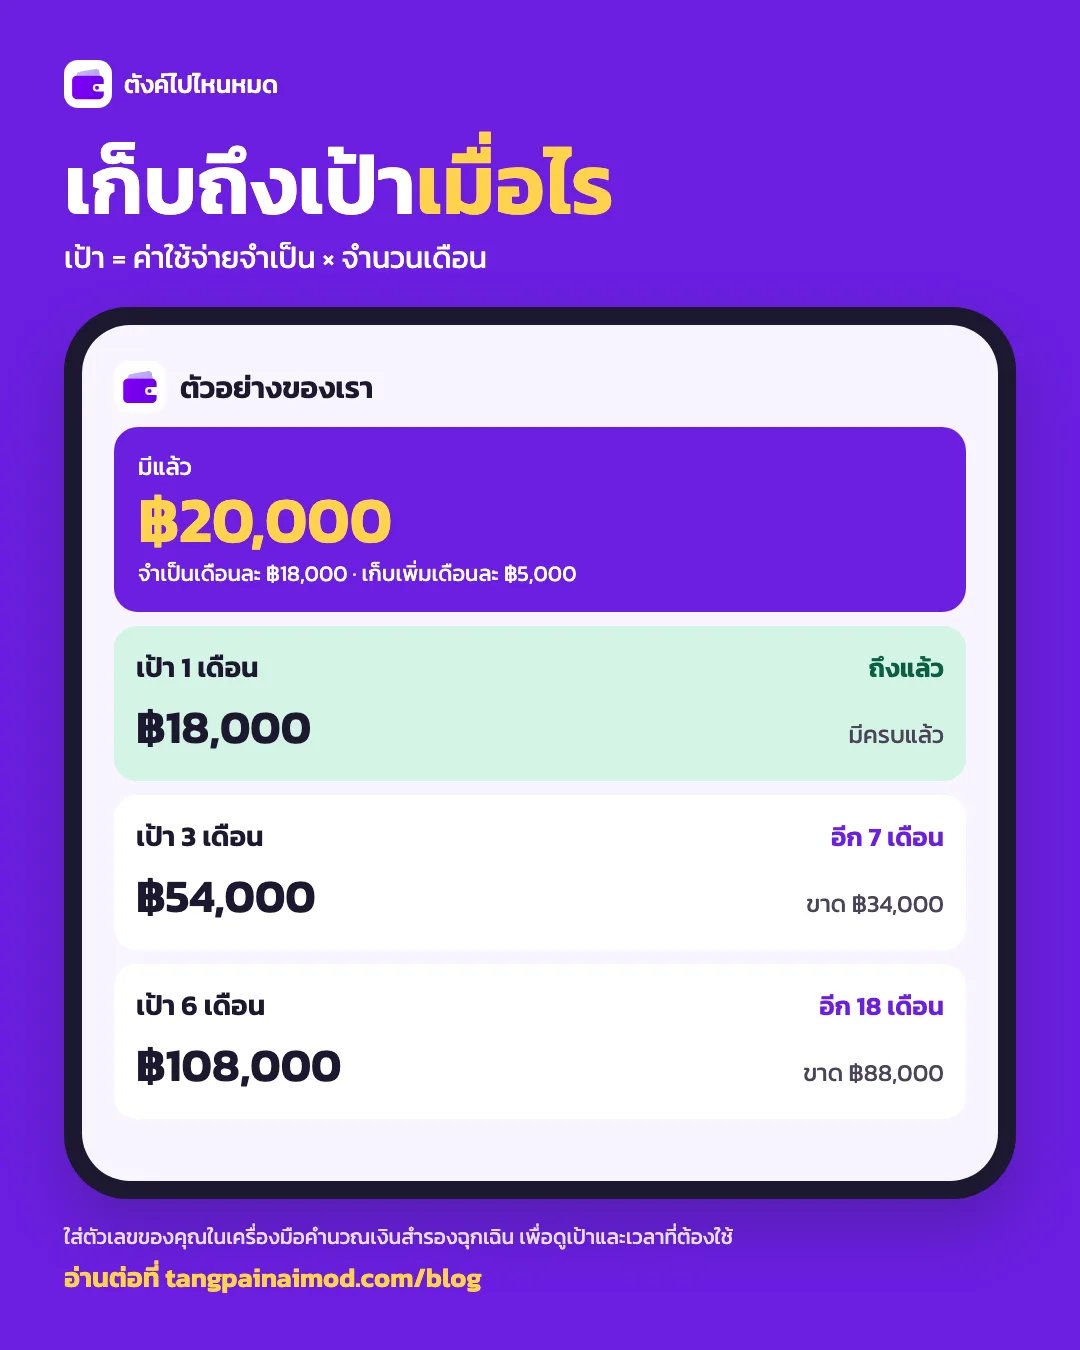
ค่าใช้จ่ายจำเป็นเดือนละ 18,000 บาท มีเงินสำรองแล้ว 20,000 บาท และเก็บเพิ่มได้เดือนละ 5,000 บาท
เป้า 1 เดือนคือ 18,000 บาท ซึ่งมีครบแล้ว เป้า 3 เดือนคือ 54,000 บาท ยังขาด 34,000 บาท ใช้เวลาเก็บ 7 เดือน และเป้า 6 เดือนคือ 108,000 บาท ยังขาด 88,000 บาท ใช้เวลา 18 เดือน
ใส่ตัวเลขของคุณใน เครื่องมือคำนวณเงินสำรองฉุกเฉิน เพื่อดูเป้าหมายและเวลาที่ต้องใช้
สิทธิว่างงานช่วยได้แค่ไหน
ผู้ประกันตนที่เข้าเงื่อนไขมีเงินทดแทนกรณีว่างงาน แต่ไม่ได้แทนรายได้เต็มจำนวน ตาม ประกาศที่มีผลตั้งแต่ 28 มิถุนายน 2568 กรณีถูกเลิกจ้างได้ร้อยละ 60 ของค่าจ้างรายวัน ไม่เกิน 180 วันต่อปีปฏิทิน ส่วนกรณีลาออกหรือสิ้นสุดสัญญาจ้างได้ร้อยละ 30 ไม่เกิน 90 วันต่อปีปฏิทิน โดยคำนวณจากฐานค่าจ้างและเงื่อนไขของประกันสังคม
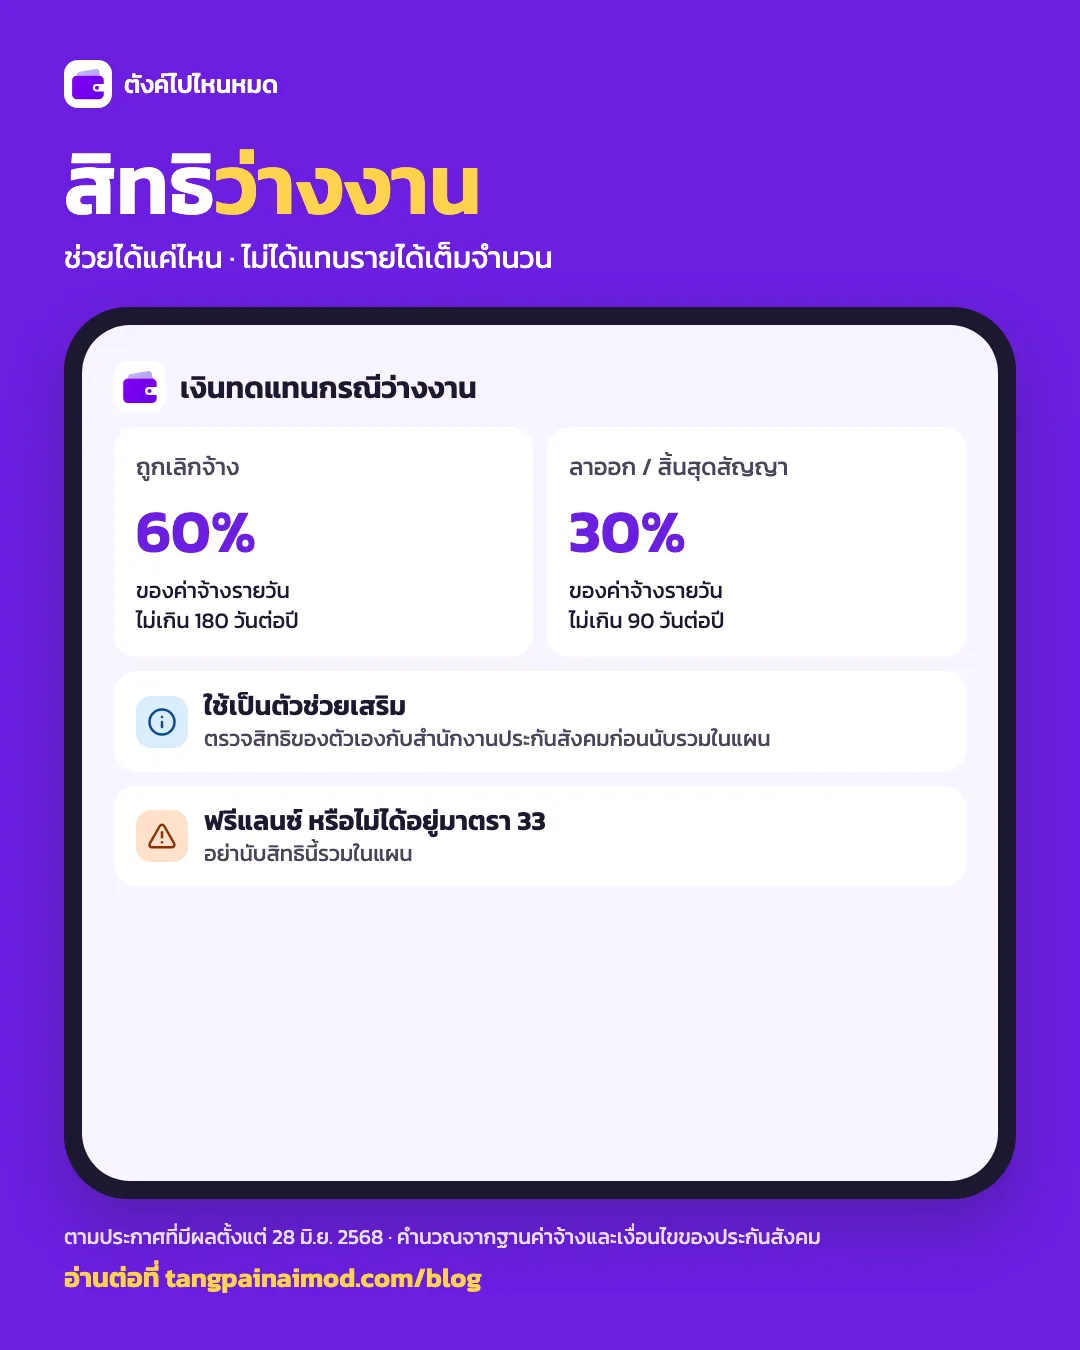
ใช้สิทธินี้เป็นตัวช่วยเสริม ก่อนนับรวมในแผนให้ตรวจสิทธิของตัวเองกับสำนักงานประกันสังคม ถ้าคุณเป็นฟรีแลนซ์หรือไม่ได้อยู่ในมาตรา 33 อย่านับสิทธินี้รวมในแผน
เก็บไว้ที่ไหนดี
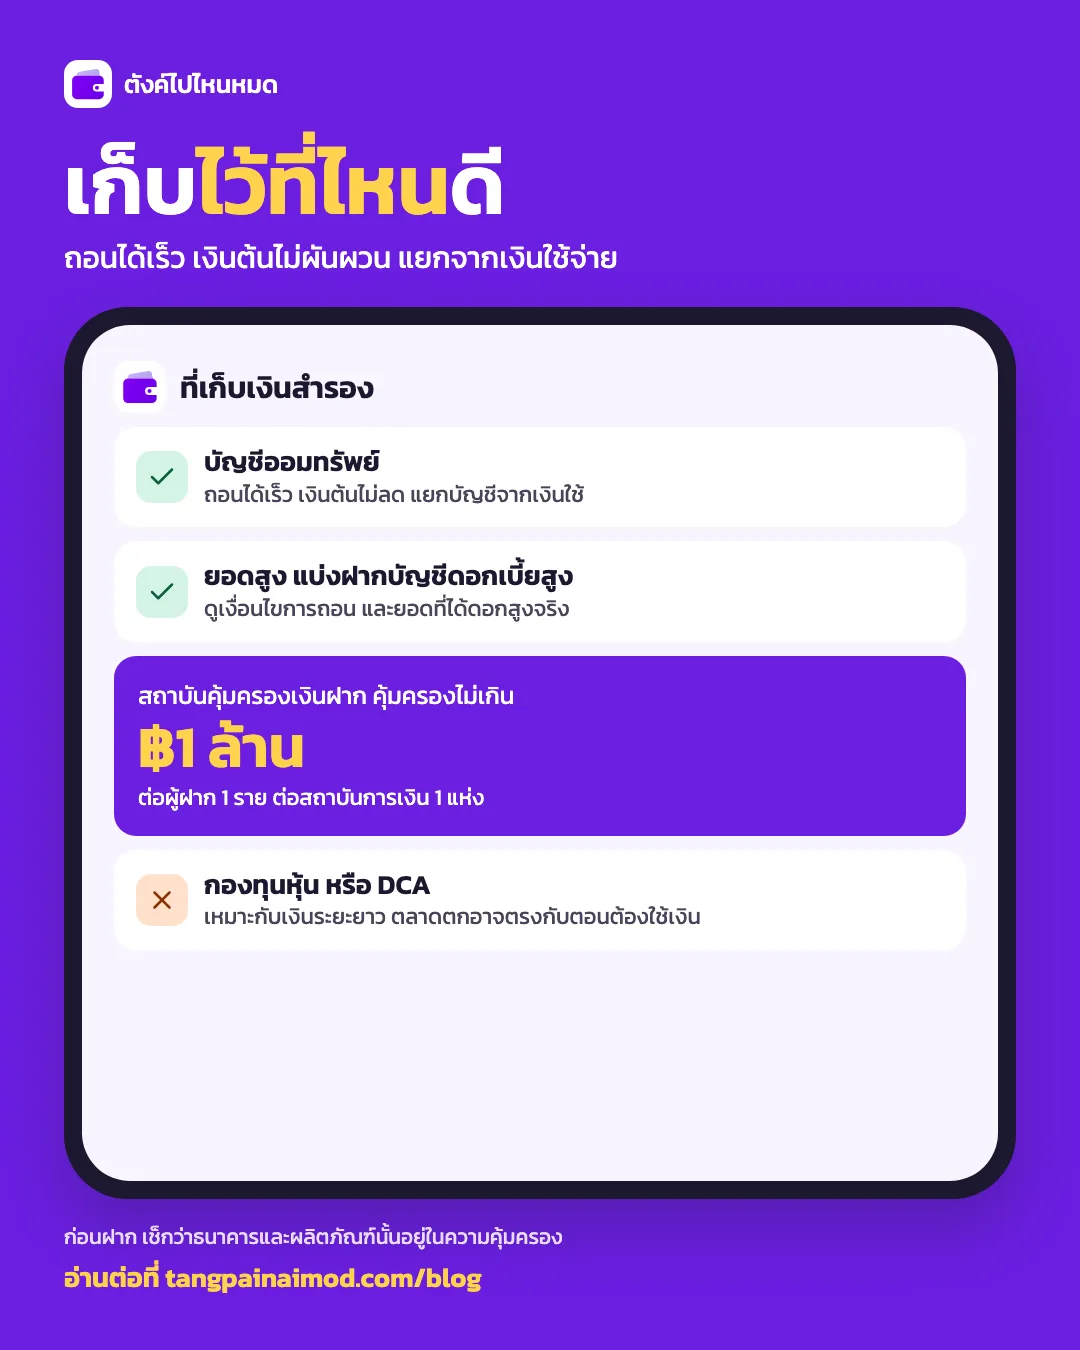
เงินสำรองควรถอนได้เร็ว เงินต้นไม่ผันผวน และแยกจากเงินใช้จ่าย จึงมักเก็บในบัญชีออมทรัพย์ ถ้ายอดสูง ลองแบ่งฝากบัญชีดอกเบี้ยสูงตาม ฝากเงินที่ไหนดี 2569 โดยดูเงื่อนไขการถอนและยอดที่ได้ดอกเบี้ยสูงจริง
สถาบันคุ้มครองเงินฝากคุ้มครอง ไม่เกิน 1 ล้านบาทต่อผู้ฝากหนึ่งรายต่อสถาบันการเงินหนึ่งแห่ง ก่อนฝากควรเช็กว่าธนาคารและผลิตภัณฑ์นั้นอยู่ในความคุ้มครอง
กองทุนหุ้นหรือการ DCA เหมาะกับเงินระยะยาวมากกว่า เพราะตอนตลาดตกกับตอนที่ต้องใช้เงินอาจตรงกันพอดี
ถ้ามีหนี้อยู่ ทำอะไรก่อน
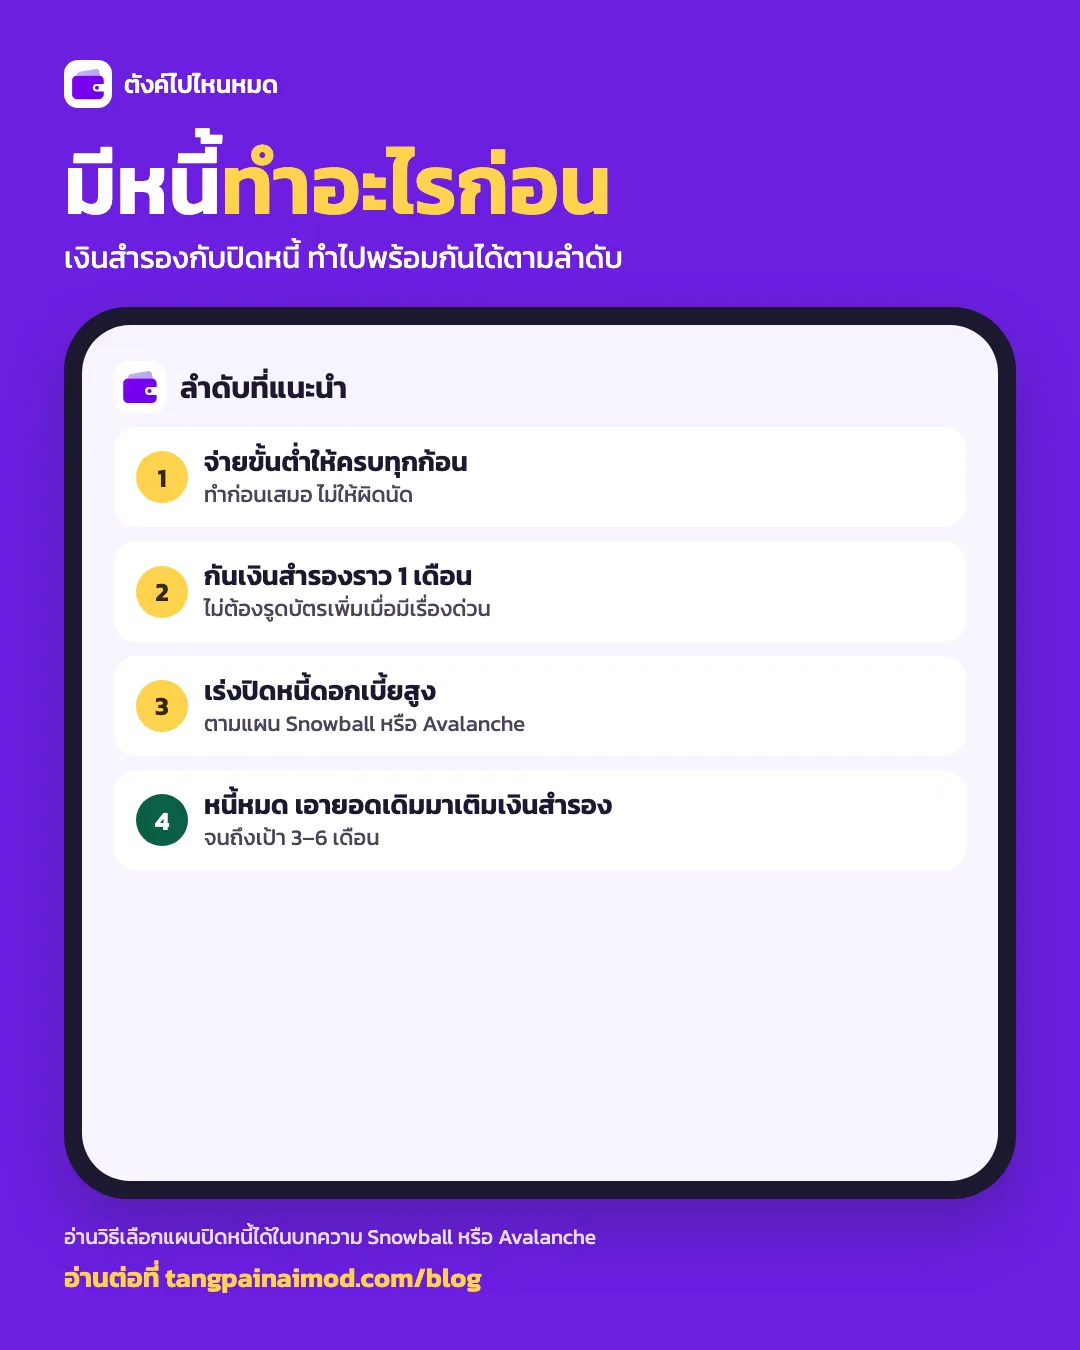
จ่ายขั้นต่ำให้ครบก่อนเสมอ จากนั้นกันเงินสำรองก้อนเล็กไว้ราว 1 เดือนของค่าใช้จ่ายจำเป็น เพื่อไม่ให้ต้องรูดบัตรเพิ่มเมื่อมีเรื่องด่วน แล้วค่อยนำเงินส่วนเกินไปเร่งปิดหนี้ดอกเบี้ยสูงตามแผนใน Snowball หรือ Avalanche เมื่อหนี้ก้อนนั้นหมด ให้นำยอดที่เคยจ่ายกลับมาเติมเงินสำรองจนถึงเป้า
ใช้แล้วเติมกลับ
- ใช้เมื่อจำเป็นจริง แยกจากเงินที่วางแผนจะใช้
- เติมกลับเดือนถัดไป ตั้งเป็นรายการแรกของเดือน
- ทบทวนปีละครั้ง หรือเมื่อค่าเช่า ภาระครอบครัว หรืองานเปลี่ยนไป
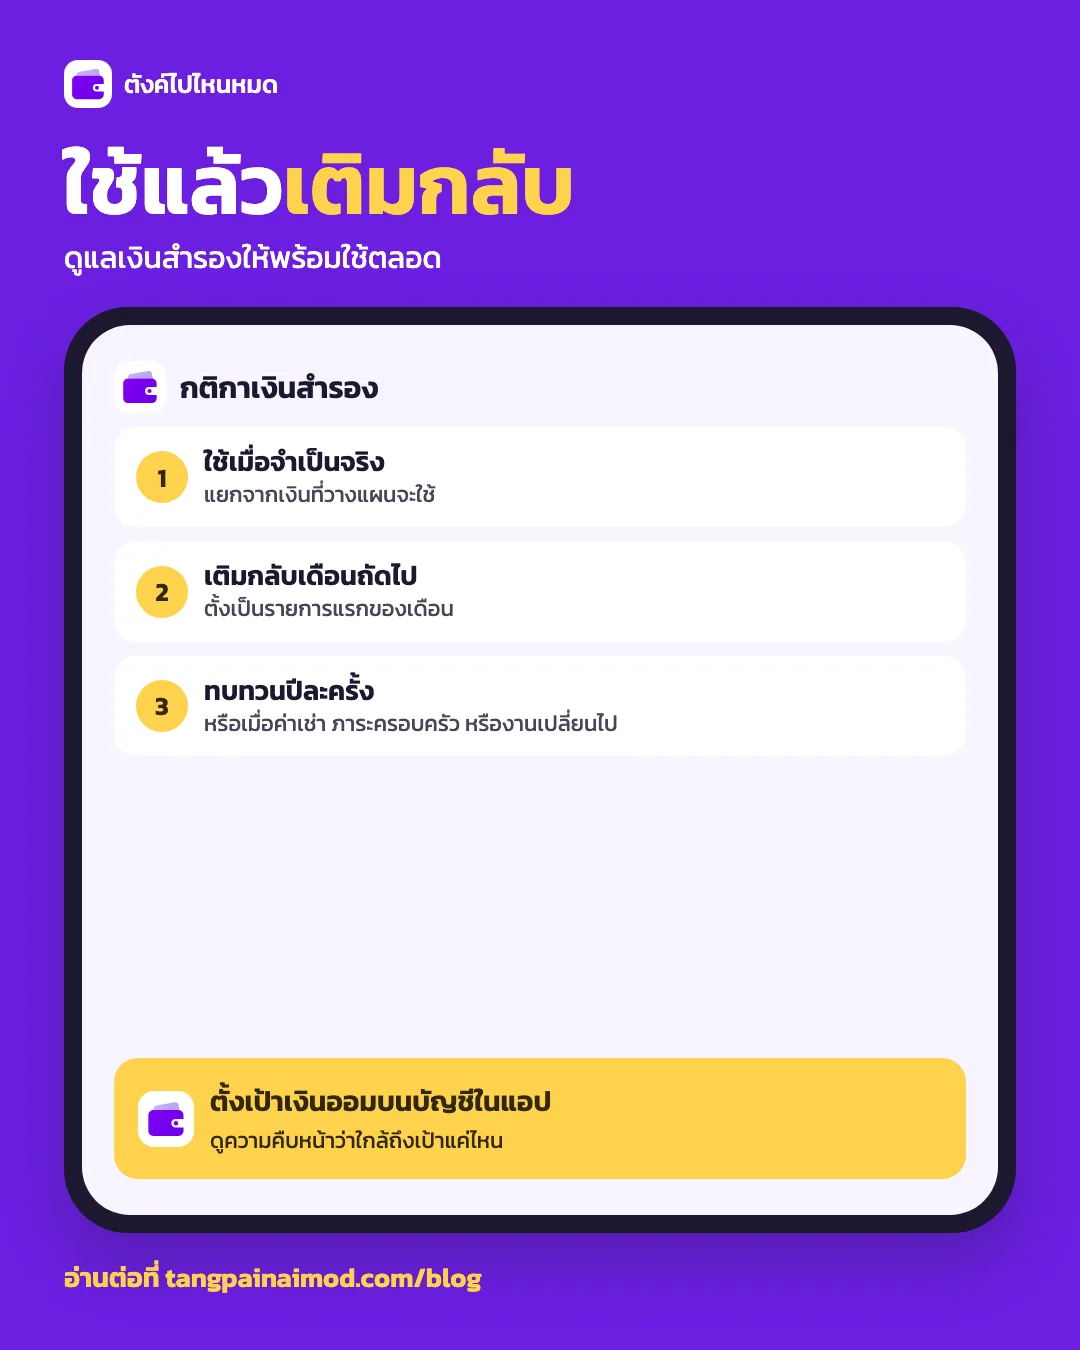
ในแอปตั้งเป้าเงินออมบนบัญชีเพื่อดูความคืบหน้าได้
ข้อมูลทั่วไป ณ วันที่อัปเดต ไม่ใช่คำปรึกษาภาษีหรือการเงินเฉพาะตัว ตรวจกับกรมสรรพากรหรือหน่วยงานที่เกี่ยวข้องก่อนตัดสินใจ
คำถามที่พบบ่อย
เงินสำรองฉุกเฉินควรมีกี่เดือน?
จุดเริ่มที่ใช้กันทั่วไปคือ 3–6 เดือนของค่าใช้จ่ายจำเป็น ถ้าเป็นฟรีแลนซ์ เป็นรายได้หลักของบ้าน หรือหางานใหม่ได้ยาก ลองตั้งเป้า 6–12 เดือน
ค่าใช้จ่าย 18,000 บาทต่อเดือน ควรมีเงินสำรองเท่าไร?
ถ้าตั้งเป้า 3 เดือนคือ 54,000 บาท และ 6 เดือนคือ 108,000 บาท ถ้ามีแล้ว 20,000 บาทและเก็บเพิ่มเดือนละ 5,000 บาท จะถึง 3 เดือนใน 7 เดือน และถึง 6 เดือนใน 18 เดือน
มีหนี้บัตรเครดิต ควรเก็บเงินสำรองหรือปลดหนี้ก่อน?
ลองจ่ายขั้นต่ำให้ครบก่อน กันเงินสำรองก้อนเล็กไว้กันรูดบัตรเพิ่ม แล้วนำเงินส่วนเกินไปเร่งปิดหนี้ดอกเบี้ยสูง เมื่อหนี้นั้นหมดค่อยกลับมาเติมเงินสำรองให้ถึงเป้า
แหล่งอ้างอิง
ลองคำนวณเอง
คำนวณเงินสำรองฉุกเฉิน
ใส่ค่าใช้จ่ายจำเป็นและจำนวนเดือนที่อยากมี แล้วดูว่าเงินสำรองควรมีเท่าไร ยังขาดอีกเท่าไร และเก็บครบเมื่อไร