ปลดหนี้แบบ Snowball หรือ Avalanche วิธีไหนเหมาะกับคุณ
เขียนโดย Oak · ผู้พัฒนาตังค์ไปไหนหมด · เผยแพร่

ถ้ามีหนี้หลายก้อน ให้จ่ายขั้นต่ำครบทุกก้อนก่อน แล้วนำเงินที่เหลือไปลงหนี้ก้อนเดียว Avalanche เลือกก้อนดอกเบี้ยสูงสุด จึงประหยัดดอกเบี้ยกว่า ส่วน Snowball เลือกก้อนเล็กสุด จึงเห็นหนี้หายเร็วกว่า ในตัวอย่างหนี้ 95,000 บาทด้านล่าง Avalanche ประหยัดดอกเบี้ยราว 1,506 บาทและจบเร็วกว่า 1 เดือน แต่ Snowball ปิดหนี้ก้อนแรกได้เร็วกว่า 6 เดือน
สองวิธีทำเหมือนกันตรงไหน
ทั้งสองวิธีใช้งบจ่ายหนี้ต่อเดือนเท่าเดิม และทำตาม 3 ขั้นนี้
- จ่ายขั้นต่ำให้ครบ ทุกก้อน เพื่อไม่ให้ผิดนัด
- ลงเงินที่เหลือก้อนเดียว ไม่กระจายไปหลายก้อน
- ปิดแล้วย้ายยอดต่อ นำเงินที่เคยจ่ายก้อนนั้นไปลงก้อนถัดไป โดยไม่ลดงบรวม
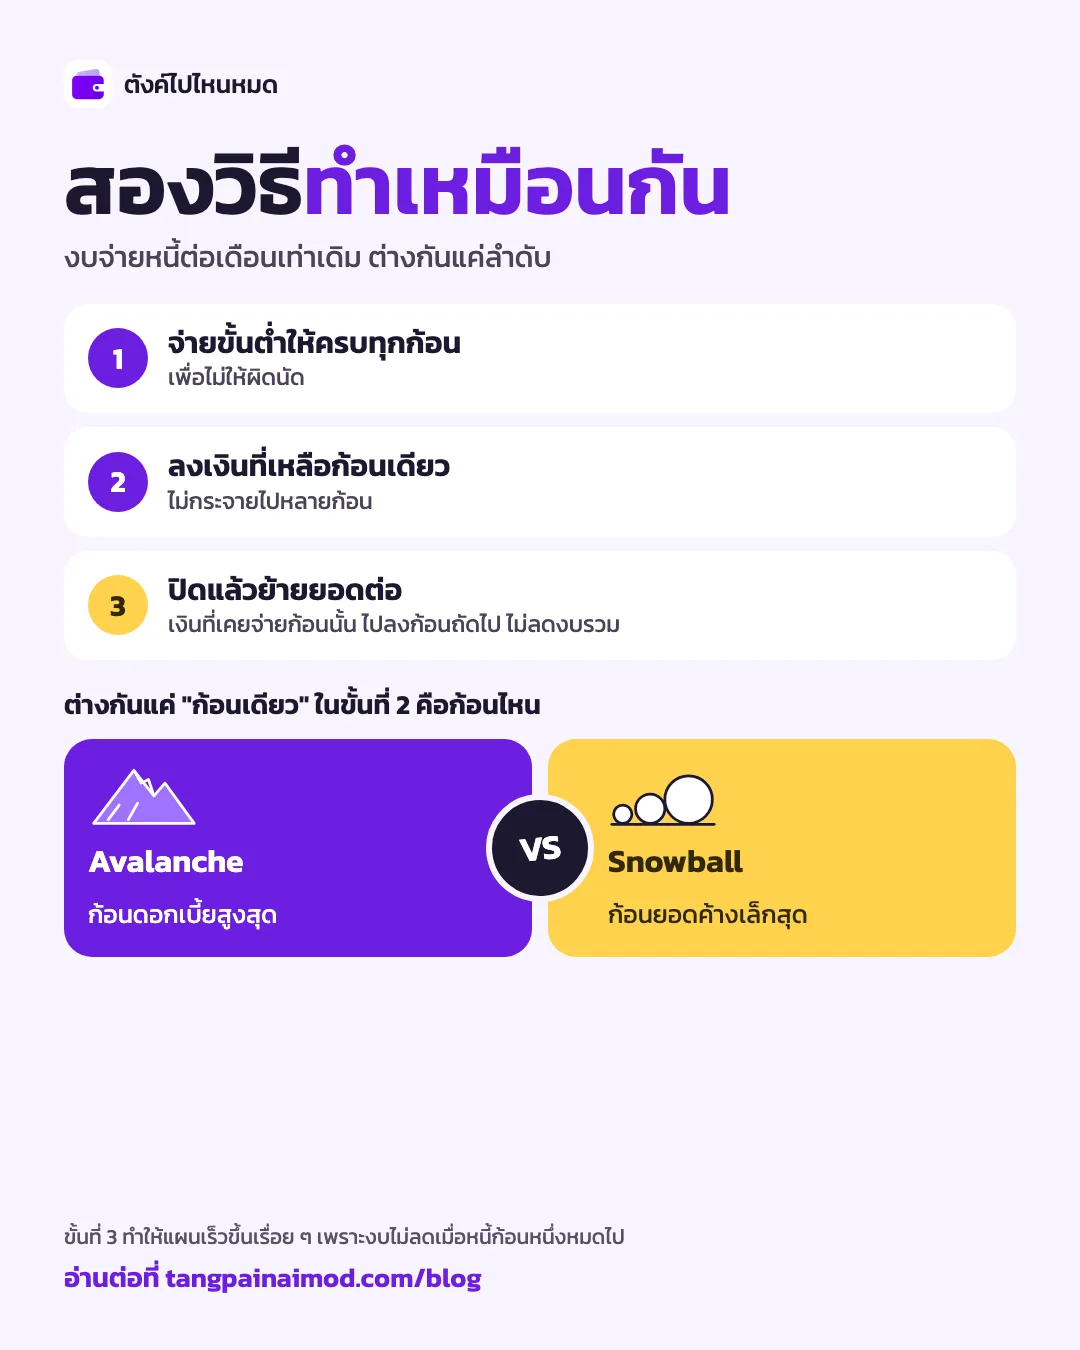
ขั้นที่ 3 ทำให้แผนเร็วขึ้นเรื่อย ๆ เพราะงบไม่ได้ลดลงเมื่อหนี้ก้อนหนึ่งหมดไป
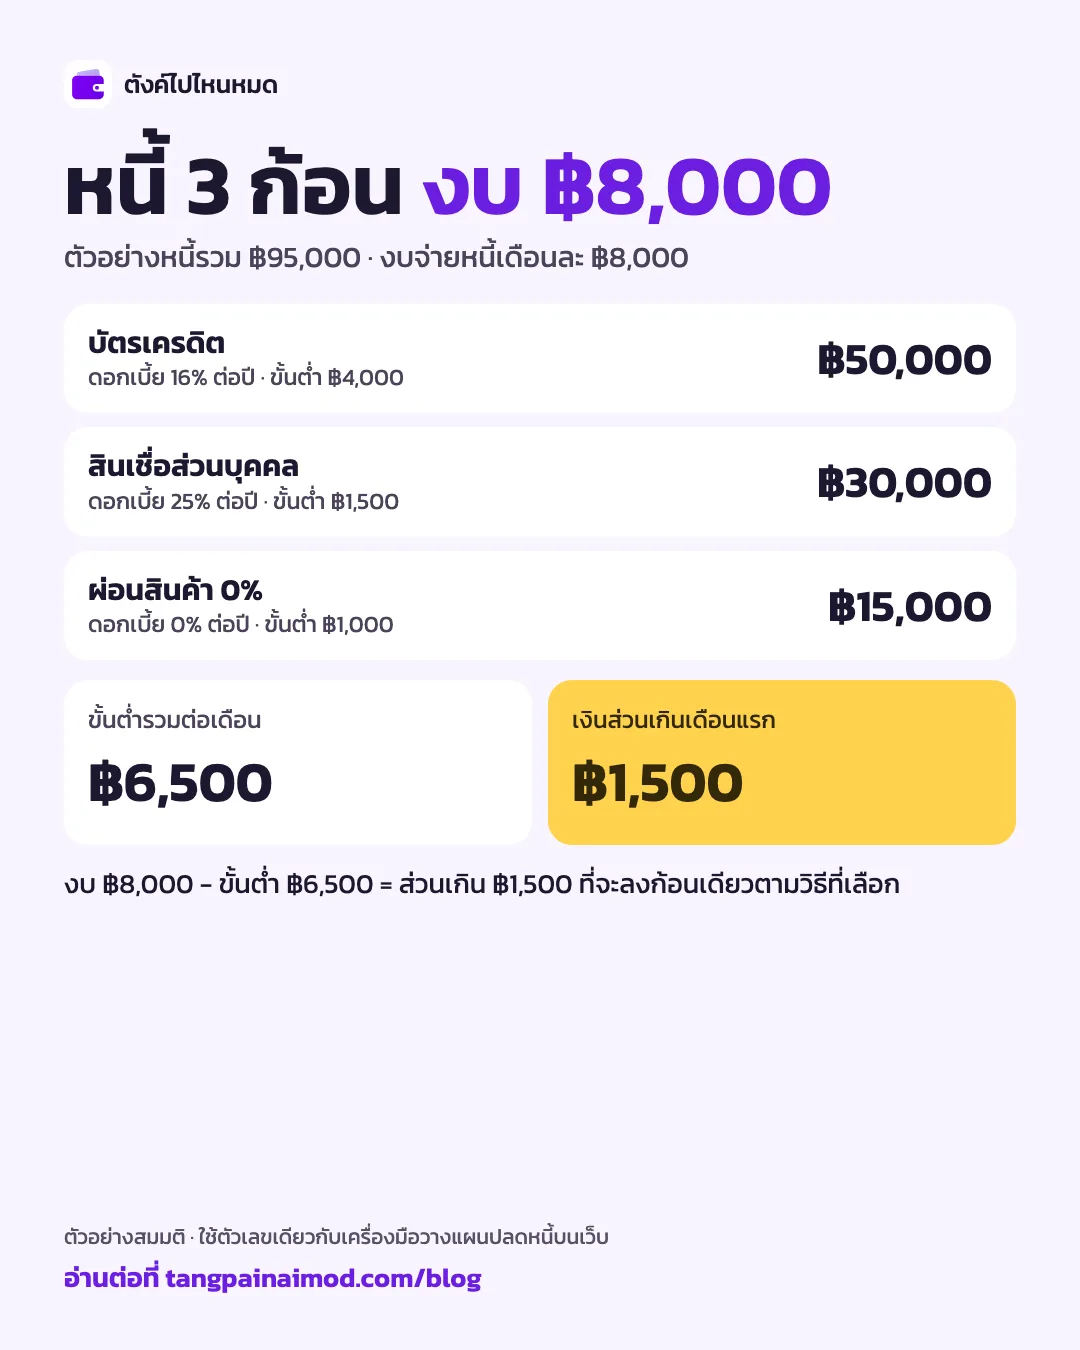
ตัวอย่างหนี้ 3 ก้อน งบเดือนละ 8,000 บาท
สมมติว่ามีหนี้ 3 ก้อนนี้ ขั้นต่ำรวมเดือนละ 6,500 บาท จึงมีเงินส่วนเกินเดือนแรก 1,500 บาท
บัตรเครดิตค้าง 50,000 บาท ดอกเบี้ย 16% ต่อปี ขั้นต่ำเดือนละ 4,000 บาท สินเชื่อส่วนบุคคลค้าง 30,000 บาท ดอกเบี้ย 25% ต่อปี ขั้นต่ำ 1,500 บาท และผ่อนสินค้า 0% ค้าง 15,000 บาท ขั้นต่ำ 1,000 บาท
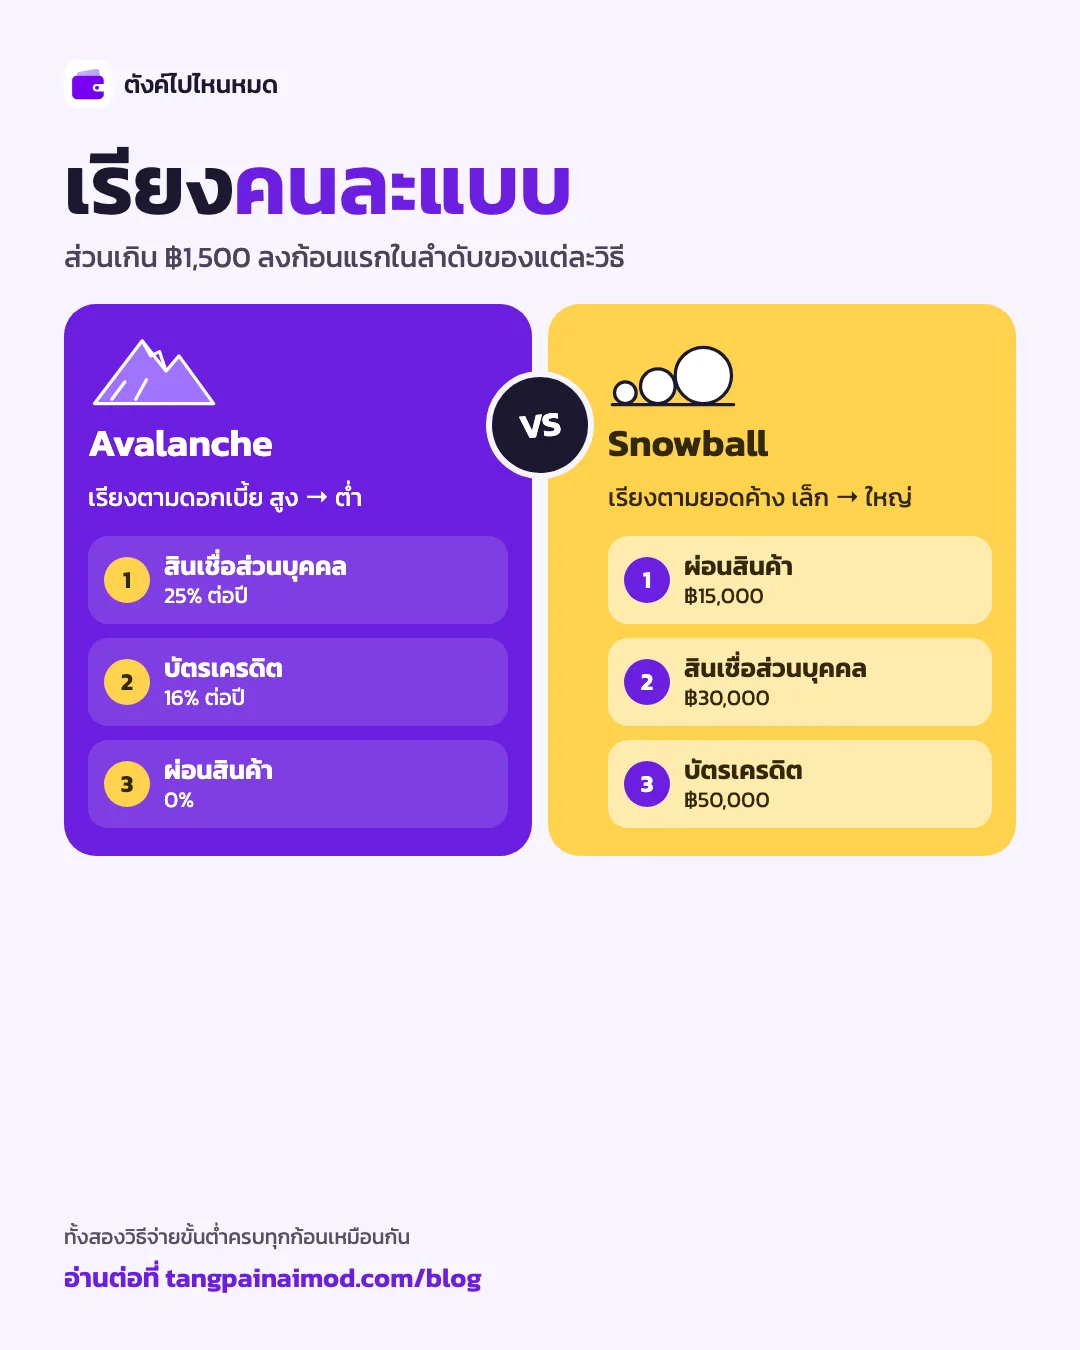
เรียงลำดับตามแต่ละวิธีได้ต่างกัน
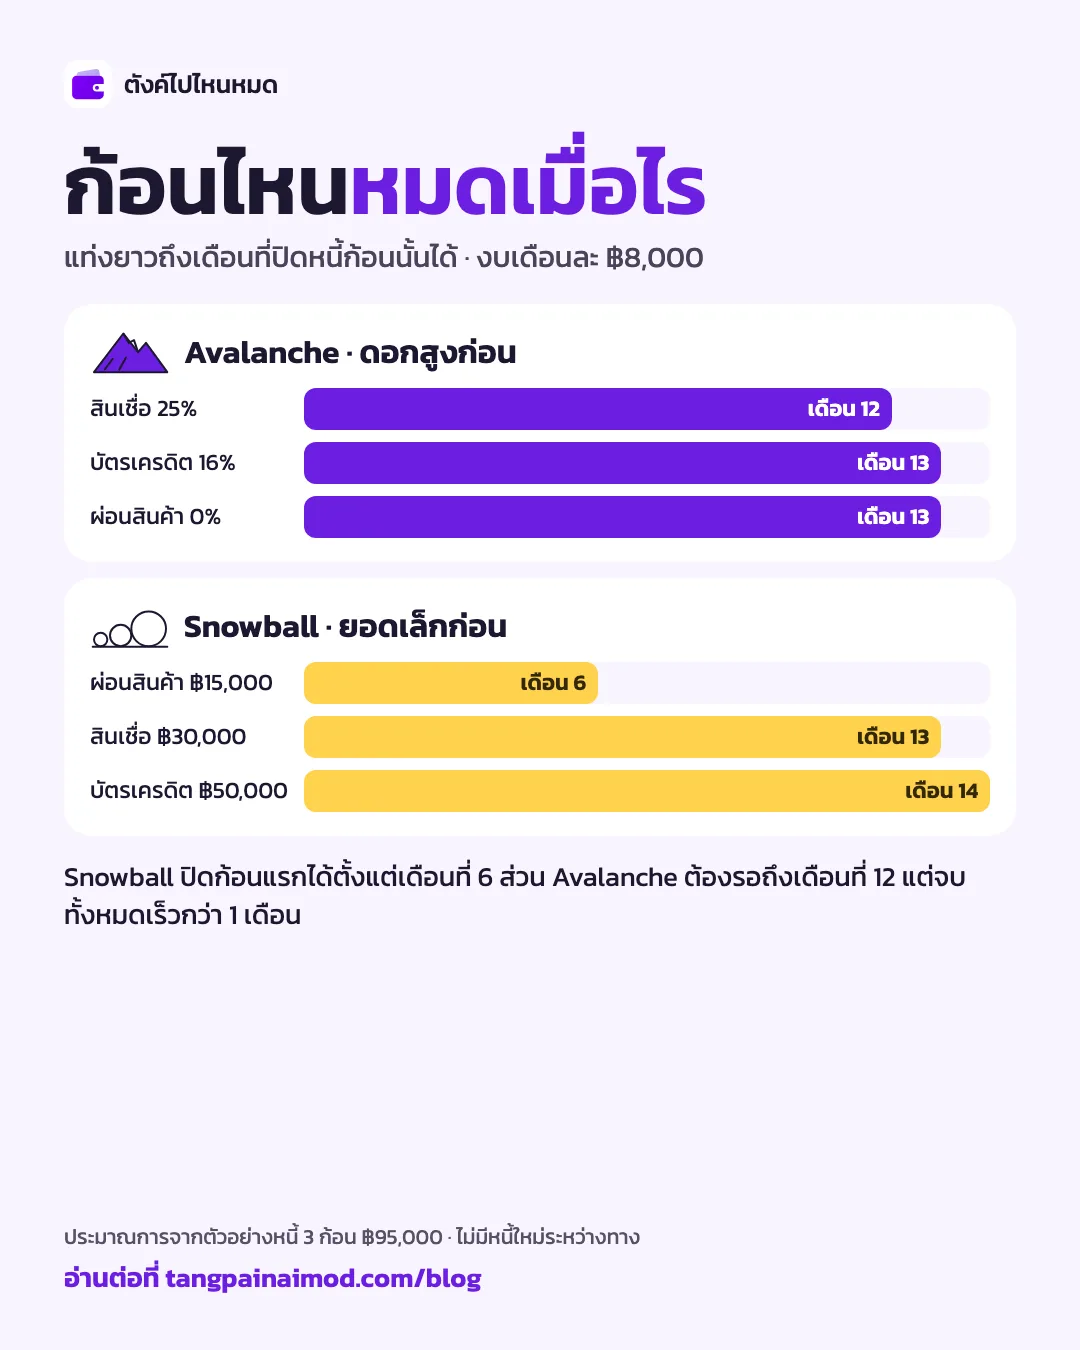
Avalanche เรียงตามดอกเบี้ยจากสูงไปต่ำ คือสินเชื่อส่วนบุคคล 25% บัตรเครดิต 16% แล้วผ่อนสินค้า 0% ส่วน Snowball เรียงตามยอดค้างจากเล็กไปใหญ่ คือผ่อนสินค้า 15,000 บาท สินเชื่อส่วนบุคคล 30,000 บาท แล้วบัตรเครดิต 50,000 บาท
ผลที่ได้จาก เครื่องมือวางแผนปลดหนี้
Avalanche หมดหนี้ทั้งหมดใน 13 เดือน ดอกเบี้ยรวม 8,994.65 บาท จ่ายรวม 103,994.65 บาท และปิดหนี้ก้อนแรกเดือนที่ 12 ส่วน Snowball หมดหนี้ใน 14 เดือน ดอกเบี้ยรวม 10,500.59 บาท จ่ายรวม 105,500.59 บาท แต่ปิดหนี้ก้อนแรกได้ตั้งแต่เดือนที่ 6
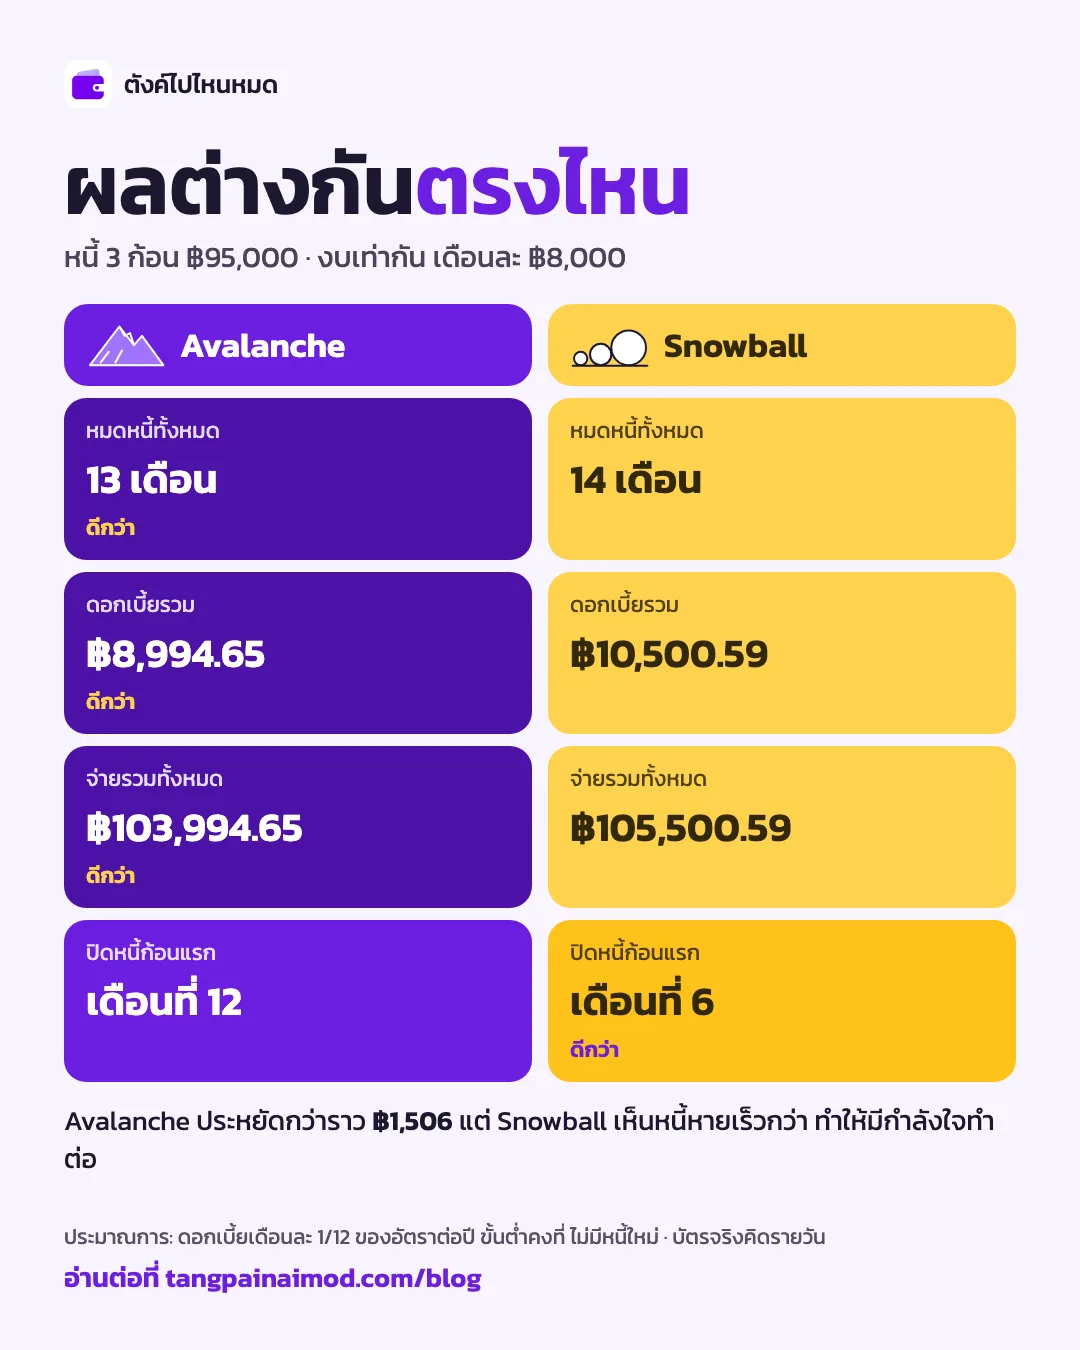
ตัวเลขนี้เป็นการประมาณ คิดดอกเบี้ยเดือนละ 1 ใน 12 ของอัตราต่อปี ใช้ขั้นต่ำคงที่ และไม่มีหนี้ใหม่ระหว่างทาง ของจริงอาจต่างออกไป เพราะบัตรเครดิตคิดดอกเบี้ยรายวันและขั้นต่ำลดลงตามยอด
เลือกวิธีไหนดี
ส่วนต่างในตัวอย่างนี้คือราว 1,506 บาท และ Snowball ทำให้เห็นหนี้หายไปหนึ่งก้อนภายในครึ่งปี ลองตัดสินใจจากคำถามเหล่านี้
- ทำตามแผนได้ แม้ยังไม่เห็นหนี้ก้อนไหนหายไปนานหลายเดือน: ลองเริ่มที่ Avalanche
- เคยเลิกกลางทาง และอยากเห็นผลเร็วเพื่อให้มีกำลังใจ: ลองเริ่มที่ Snowball
- ดอกเบี้ยแต่ละก้อนต่างกันมาก: Avalanche จะคุ้มชัดขึ้น
- ดอกเบี้ยใกล้กัน: เลือกวิธีไหนก็ต่างกันไม่มาก ใช้ Snowball ได้
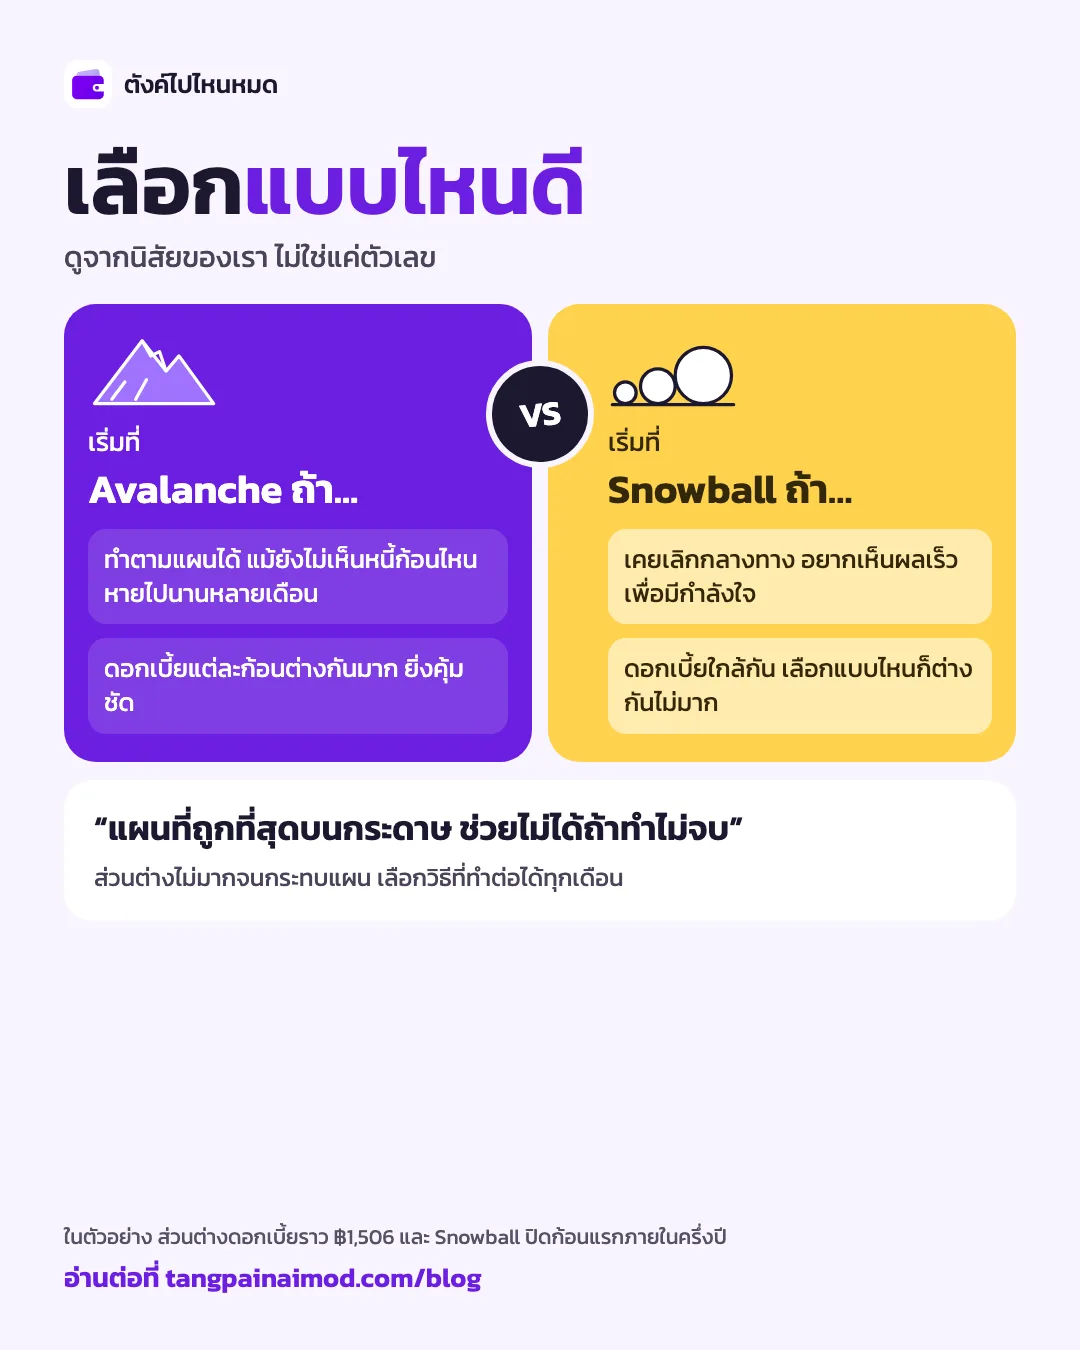
แผนที่ถูกที่สุดบนกระดาษช่วยไม่ได้ถ้าทำไม่จบ ถ้าส่วนต่างไม่มากจนกระทบแผน เลือกวิธีที่คุณจะทำต่อได้ทุกเดือน
เรื่องที่ควรเช็กก่อนเริ่ม
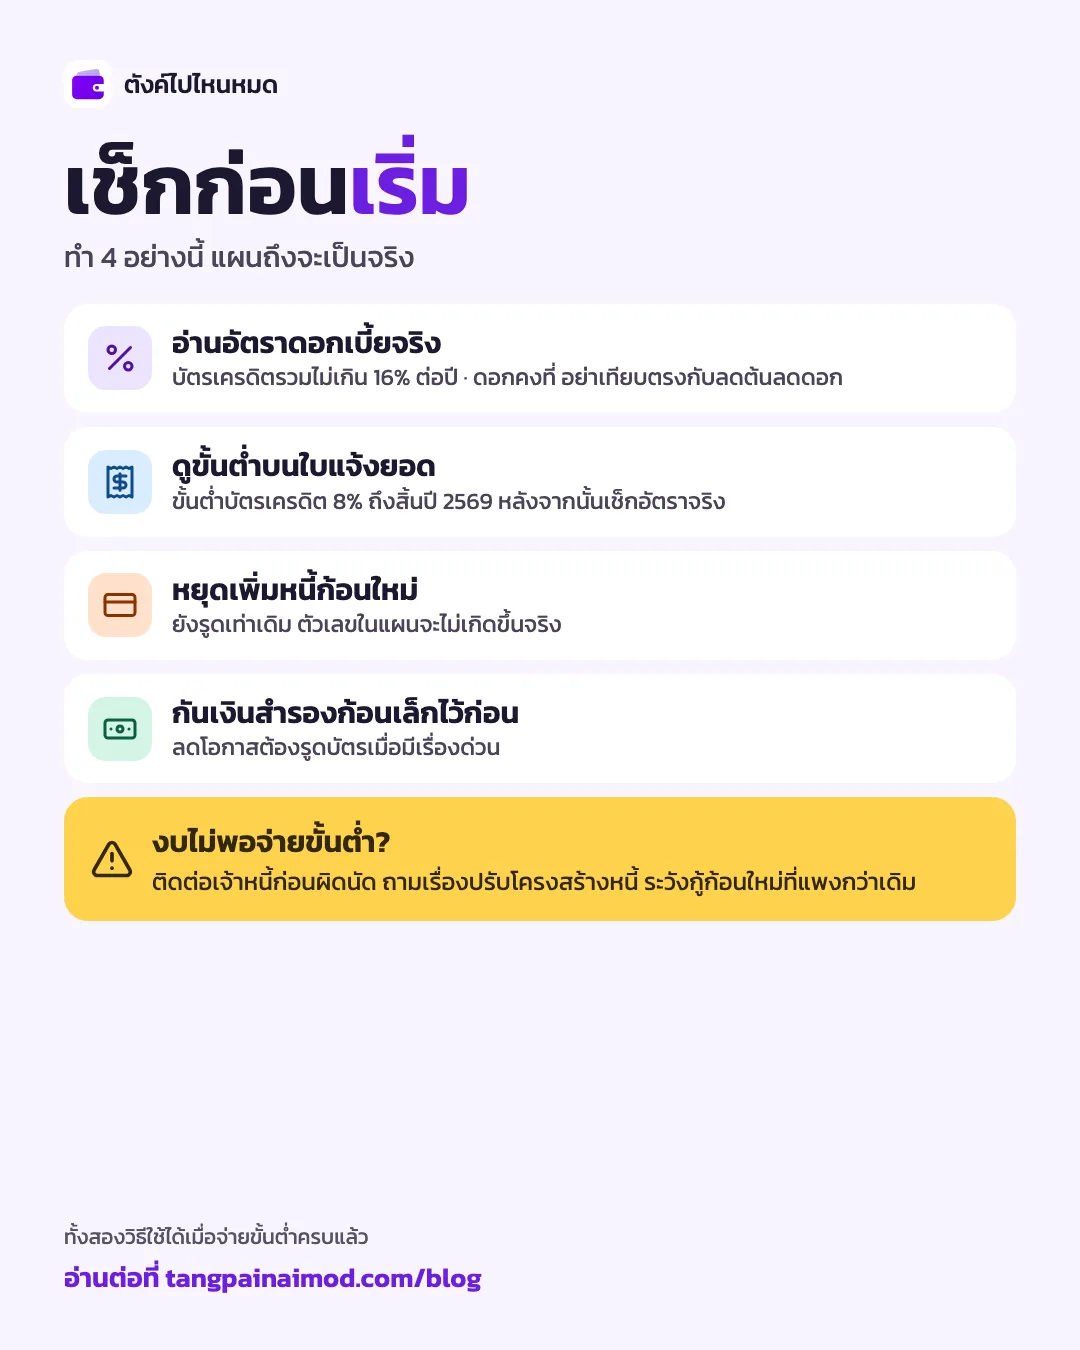
อ่านอัตราดอกเบี้ยจริง ถ้าเป็นบัตรเครดิต ดอกเบี้ยและค่าธรรมเนียมรวมไม่เกิน 16% ต่อปีตาม หลักเกณฑ์ของธนาคารแห่งประเทศไทย ส่วนหนี้อื่นให้ดูจากสัญญา ถ้าสัญญาระบุเป็นดอกเบี้ยคงที่ อย่าเทียบตัวเลขนั้นกับดอกเบี้ยลดต้นลดดอกโดยตรง อ่านวิธีเทียบใน ดอกเบี้ยคงที่กับลดต้นลดดอก
ดูขั้นต่ำบนใบแจ้งยอด ธนาคารแห่งประเทศไทยขยายอัตราขั้นต่ำบัตรเครดิต 8% ถึงสิ้นปี 2569 หลังจากนั้นให้ตรวจอัตราที่ใช้จริงจากใบแจ้งยอด ดูผลของการจ่ายแค่ขั้นต่ำได้ที่ เครื่องมือจ่ายบัตรขั้นต่ำ
หยุดเพิ่มหนี้ก้อนใหม่ ถ้ายังรูดบัตรเท่าเดิมระหว่างจ่าย ตัวเลขในแผนจะไม่เกิดขึ้นจริง การจดรายจ่ายช่วยให้เห็นว่าเงินส่วนเกินมาจากไหน เริ่มจาก วิธีจดรายรับรายจ่าย แล้วใช้ สูตร 50/30/20 เมื่อมีหนี้ ช่วยตั้งงบ
กันเงินสำรองก้อนเล็กไว้ก่อน เงินสำรองเล็กน้อยช่วยลดโอกาสต้องรูดบัตรเมื่อมีเรื่องด่วน ส่วนจะเก็บเท่าไรดูได้ใน เงินสำรองฉุกเฉินควรมีกี่เดือน
ถ้างบไม่พอจ่ายขั้นต่ำ
ทั้งสองวิธีใช้ได้เมื่อจ่ายขั้นต่ำครบแล้ว ถ้ายังไม่พอ ให้ติดต่อเจ้าหนี้ก่อนผิดนัดเพื่อถามทางเลือกอย่างการปรับโครงสร้างหนี้ อ่านเงื่อนไข ดอกเบี้ย และค่าธรรมเนียมทั้งหมดก่อนตกลง ระวังการกู้ก้อนใหม่ที่มีต้นทุนสูงกว่าเดิมเพื่อมาปิดหนี้เก่า
เริ่มจากตัวเลขของคุณ
ใส่หนี้ทุกก้อนใน เครื่องมือวางแผนปลดหนี้ แล้วเทียบสองแผนจากงบเดียวกัน ถ้าต้องการติดตามยอดจริงทุกเดือน หน้าหนี้สินในแอปรวมบัตรเครดิต แผนผ่อน และหนี้ที่มีไว้ที่เดียว ดูวิธีเพิ่มได้ใน คู่มือบัญชีและหนี้
ข้อมูลทั่วไป ณ วันที่อัปเดต ไม่ใช่คำปรึกษาภาษีหรือการเงินเฉพาะตัว ตรวจกับกรมสรรพากรหรือหน่วยงานที่เกี่ยวข้องก่อนตัดสินใจ
คำถามที่พบบ่อย
Snowball กับ Avalanche ต่างกันอย่างไร?
ทั้งสองวิธีจ่ายขั้นต่ำครบทุกก้อนเหมือนกัน ต่างกันที่เงินส่วนเกิน Avalanche นำไปลงหนี้ดอกเบี้ยสูงสุดก่อน ส่วน Snowball นำไปลงหนี้ก้อนเล็กสุดก่อน
ปลดหนี้วิธีไหนประหยัดดอกเบี้ยกว่า?
Avalanche เสียดอกเบี้ยรวมน้อยกว่าหรือเท่ากันในกรณีทั่วไป ตัวอย่างหนี้ 95,000 บาท งบเดือนละ 8,000 บาท Avalanche เสียดอกเบี้ยราว 8,995 บาท หมดใน 13 เดือน ส่วน Snowball เสียราว 10,501 บาท หมดใน 14 เดือน
ถ้างบไม่พอจ่ายขั้นต่ำทุกก้อน ควรทำอย่างไร?
สองวิธีนี้ใช้ได้เมื่อจ่ายขั้นต่ำครบแล้ว ถ้ายังไม่พอ ให้ติดต่อเจ้าหนี้ก่อนผิดนัดเพื่อคุยเรื่องปรับโครงสร้างหนี้ แล้วตรวจเงื่อนไขและค่าใช้จ่ายทั้งหมดก่อนตกลง
แหล่งอ้างอิง
ลองคำนวณเอง
วางแผนปลดหนี้ Snowball vs Avalanche
ใส่หนี้ทุกก้อนและงบจ่ายต่อเดือน แล้วเทียบว่าแต่ละวิธีหมดหนี้เมื่อไร เสียดอกเบี้ยรวมเท่าไร และควรจ่ายก้อนไหนก่อน