ผ่อน 0% ให้เป็นประโยชน์ เก็บเงินก้อนไว้ยังไงดี
เขียนโดย Oak · ผู้พัฒนาตังค์ไปไหนหมด · เผยแพร่

สูตรนี้คือใช้เงินเดือนจ่ายงวดผ่อน 0% แล้วเก็บเงินก้อนไว้ในที่เสี่ยงต่ำและถอนได้ไว โดยไม่แตะจนกว่าจะครบงวด ตัวอย่างเช่น ของ 60,000 บาท ผ่อน 10 เดือน งวดละ 6,000 บาท ถ้าเงินก้อนอยู่ในบัญชีดอกเบี้ย 1.6% ต่อปี จะได้ดอกเบี้ยราว 800 บาท แต่เมื่อเทียบกับการจ่ายสดแล้วออมคืนเท่างวด จะได้เพิ่มจริงราว 440 บาท
พูดตรง ๆ คือสูตรนี้ไม่ได้ทำให้รวยขึ้นมาก จุดเด่นจริง ๆ อยู่ตรงที่เงินก้อนยังอยู่กับเรา ถ้าเกิดอะไรขึ้นกลางทาง หรือแค่อยากจบหนี้ ก็ดึงมาปิดยอดได้เลย
สูตรนี้ใช้ได้เมื่อมีเงินก้อนพร้อมจ่ายอยู่แล้ว และมีเงินเดือนเหลือพอจ่ายงวด ถ้ายังไม่มีเงินก้อน ลองอ่านผ่อน 0% คุ้มไหม ก่อนจะตรงกว่า
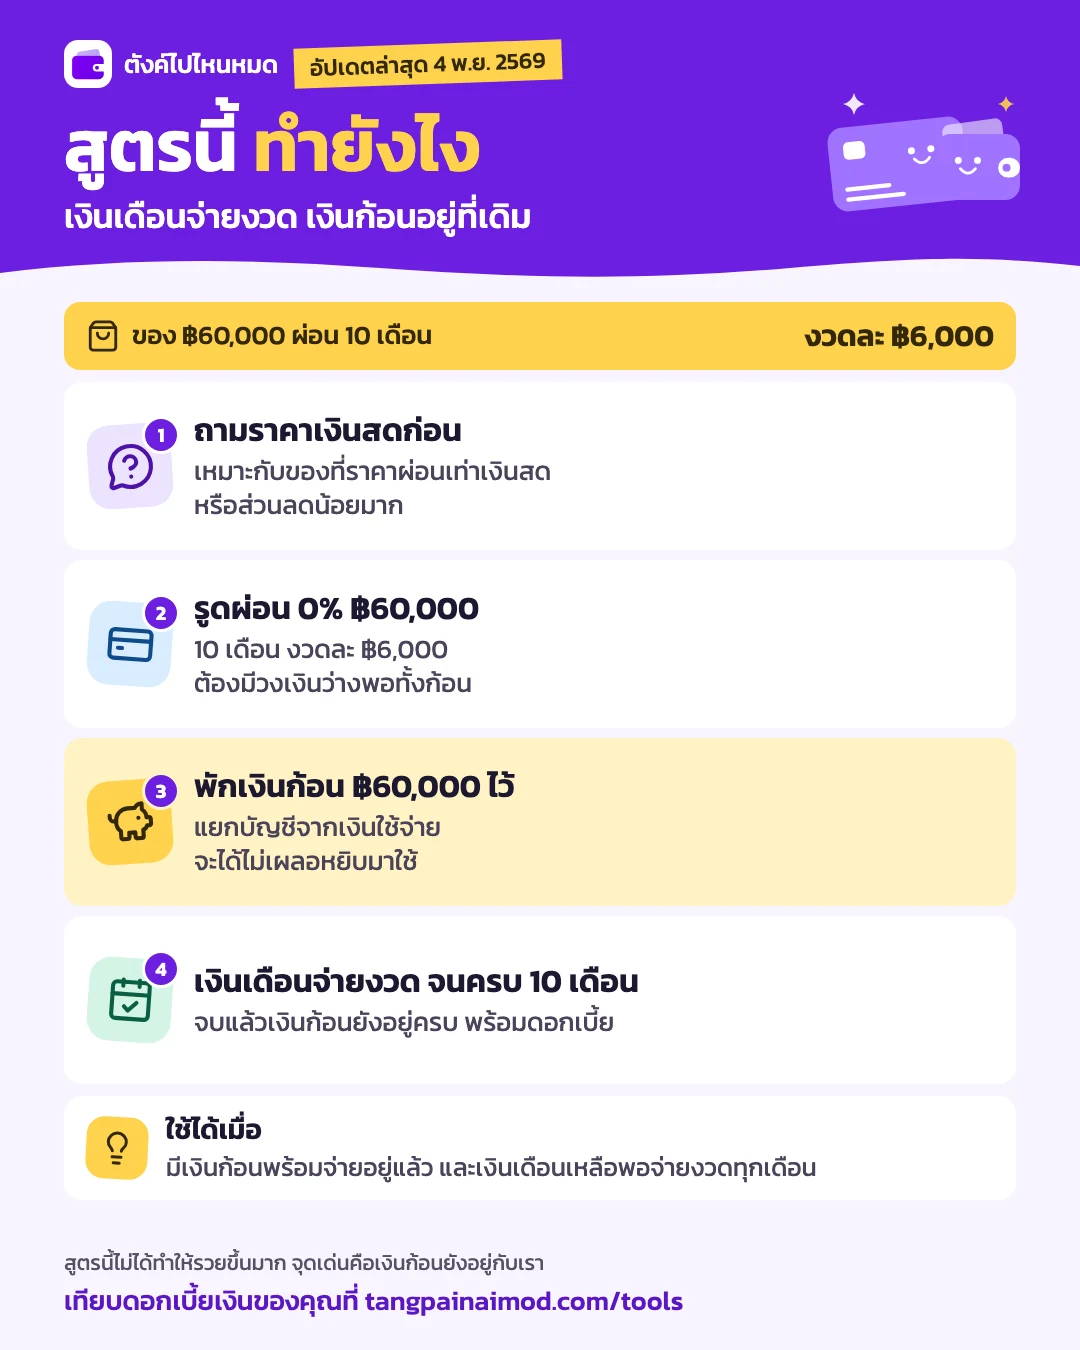
สูตรนี้ทำงานยังไง
ถามราคาเงินสด รูดผ่อน 0% พักเงินก้อนแยกไว้ แล้วใช้เงินเดือนจ่ายงวดจนครบ
ได้ดอกเบี้ยเท่าไร แล้วได้เพิ่มจริงเท่าไร
ถ้าจ่ายสดแล้วเอาเงินเดือน 6,000 บาทไปออมทุกเดือน เงินออมก้อนใหม่ก็ได้ดอกเบี้ยเหมือนกัน เราจึงนับเฉพาะส่วนต่าง
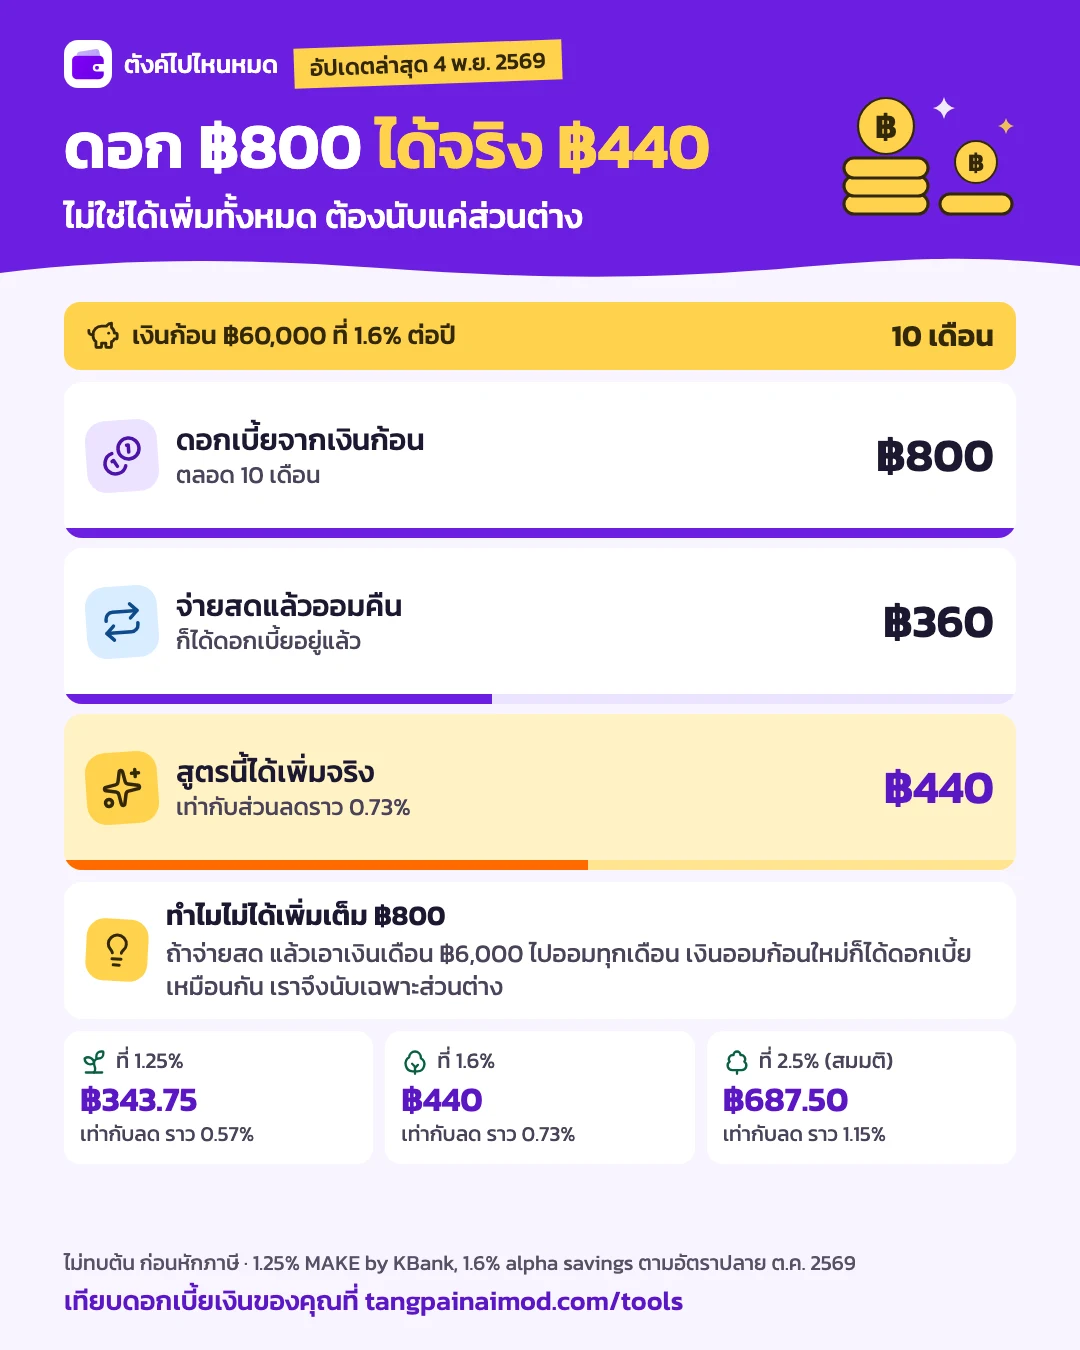
ตัวเลขคิดแบบไม่ทบต้นและก่อนหักภาษี แถว 1.25% กับ 1.6% อ้างอิงจากอัตราออมทรัพย์ที่ตรวจเมื่อปลายเดือนตุลาคม 2569 (MAKE by KBank และ alpha savings) ส่วน 2.5% เป็นตัวเลขสมมติ
| ผลตอบแทนต่อปี | ดอกเบี้ยจากเงินก้อน (บาท) | ถ้าจ่ายสดแล้วออมคืน ได้ดอกเบี้ย (บาท) | สูตรนี้ได้เพิ่มจริง (บาท) | เทียบเป็นส่วนลด |
|---|---|---|---|---|
| 1.25% | 625 | 281.25 | 343.75 | ราว 0.57% |
| 1.6% | 800 | 360 | 440 | ราว 0.73% |
| 2.5% (สมมติ) | 1,250 | 562.50 | 687.50 | ราว 1.15% |
ถ้าจ่ายสดแล้วเงิน 6,000 บาทต่อเดือนถูกใช้หมดไปเฉย ๆ สูตรนี้จะช่วยได้มากกว่าตัวเลขในตาราง เพราะมันบังคับให้เงินก้อนยังอยู่ แต่นั่นเป็นเรื่องวินัยการออม ไม่ใช่ดอกเบี้ย
ประโยชน์จริงคือมีเงินก้อนอยู่ในมือ
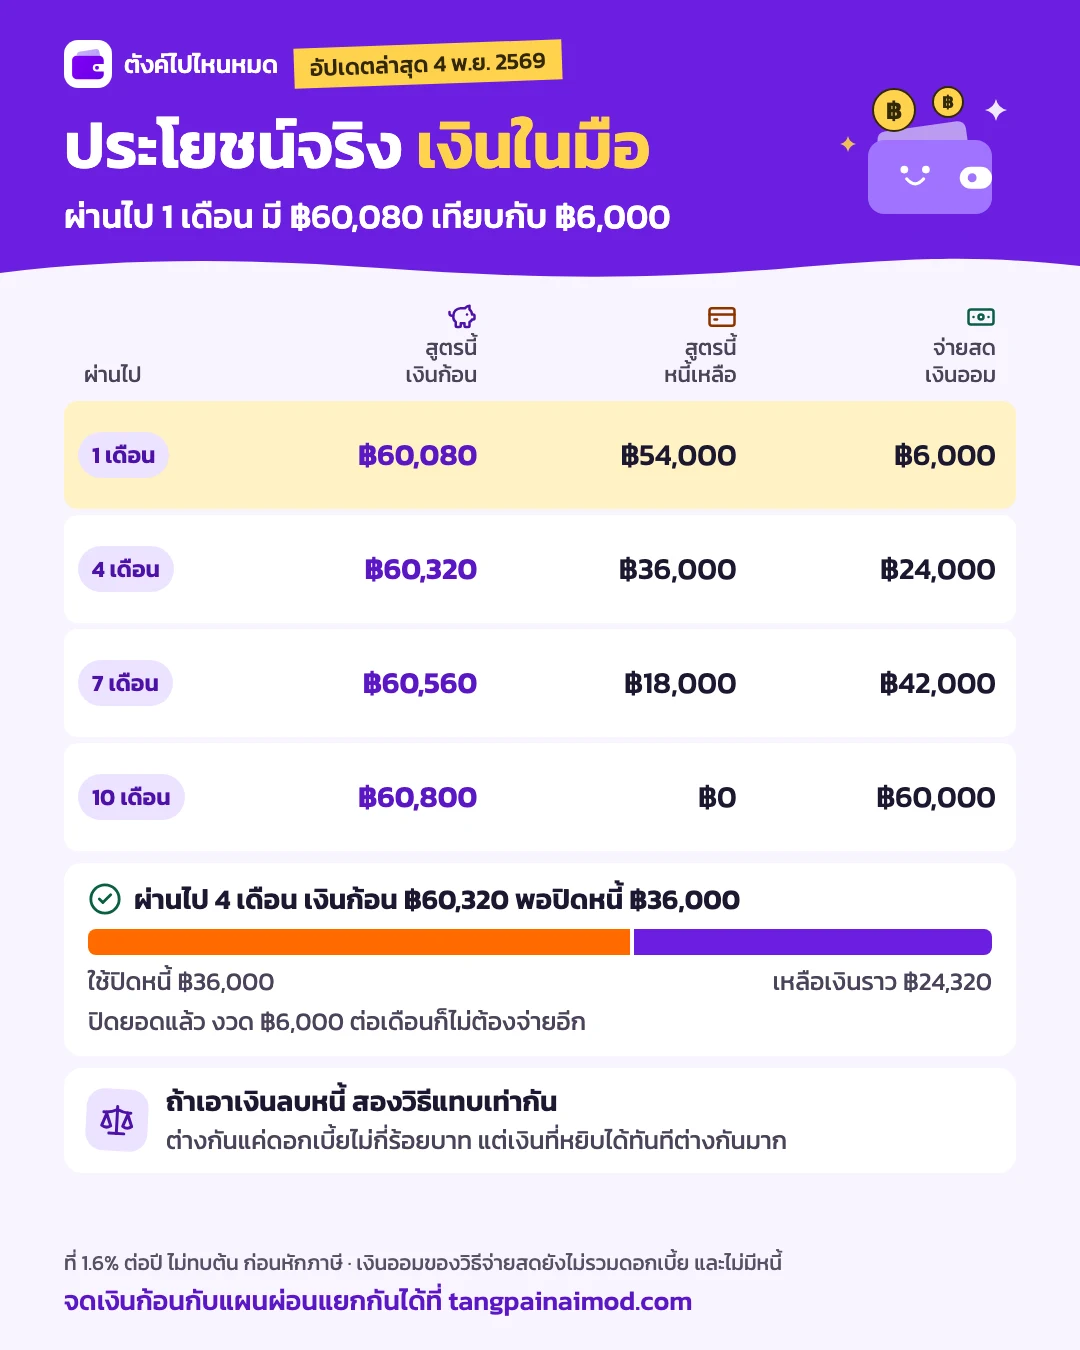
ถ้าเอาเงินลบหนี้ ทั้งสองวิธีแทบจะเท่ากันทุกเดือน สิ่งที่ต่างกันมากคือเงินที่หยิบใช้ได้ทันที ผ่านไป 1 เดือน วิธีผ่อน 0% มีเงินก้อน 60,080 บาท ส่วนวิธีจ่ายสดมีเงินออม 6,000 บาท
ถ้าเกิดอะไรขึ้นระหว่างผ่อน
รายได้หายไป อยากปิดยอดก่อนกำหนด หรือมีเรื่องด่วนต้องใช้เงิน เงินก้อนที่ยังอยู่ช่วยได้ต่างกัน
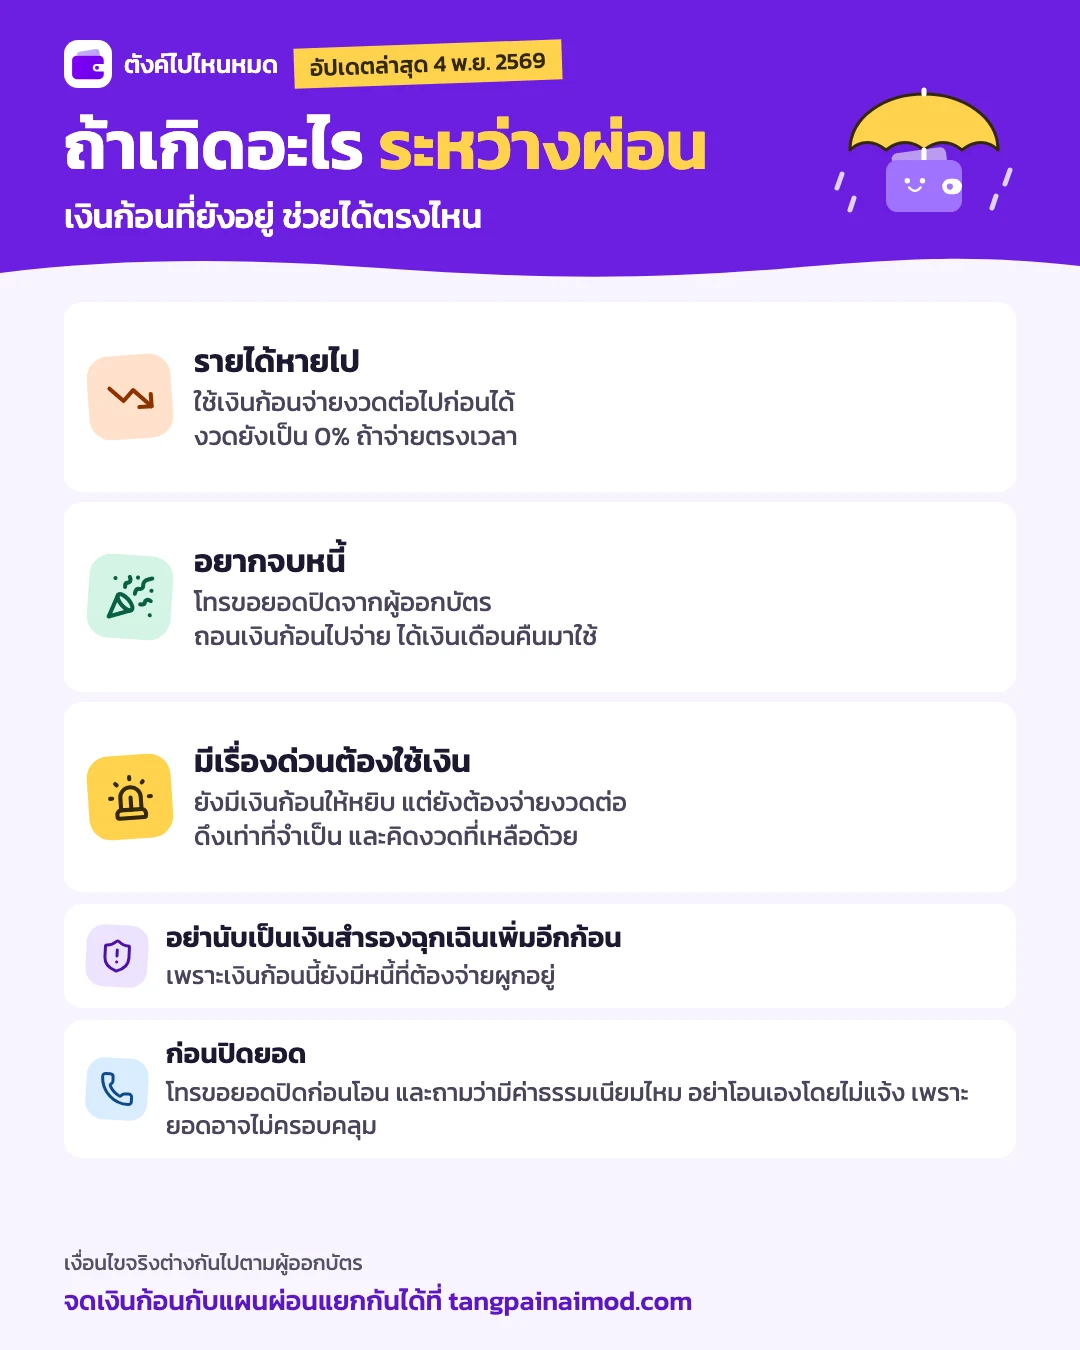
เงินก้อนนี้ไม่ควรนับเป็นเงินสำรองฉุกเฉินเพิ่มอีกก้อน เพราะยังมีหนี้ผูกอยู่ ถ้าอยากคำนวณเงินสำรองแยกต่างหาก อ่านเงินสำรองฉุกเฉินควรมีกี่เดือน
เก็บเงินก้อนไว้ที่ไหนดี
เงินก้อนนี้ต้องพร้อมเมื่อเราต้องใช้ ความมั่นคงและถอนได้ไวจึงสำคัญกว่าผลตอบแทนที่สูงขึ้นอีกนิด ถ้าผ่อนไม่เกิน 1 ปี บัญชีออมทรัพย์ดอกเบี้ยสูงเหมาะที่สุด ส่วนกองทุนตลาดเงิน พันธบัตรรัฐบาล กองทุนตราสารหนี้ หุ้น คริปโต และทองคำ มีเงื่อนไขและความเสี่ยงต่างกัน
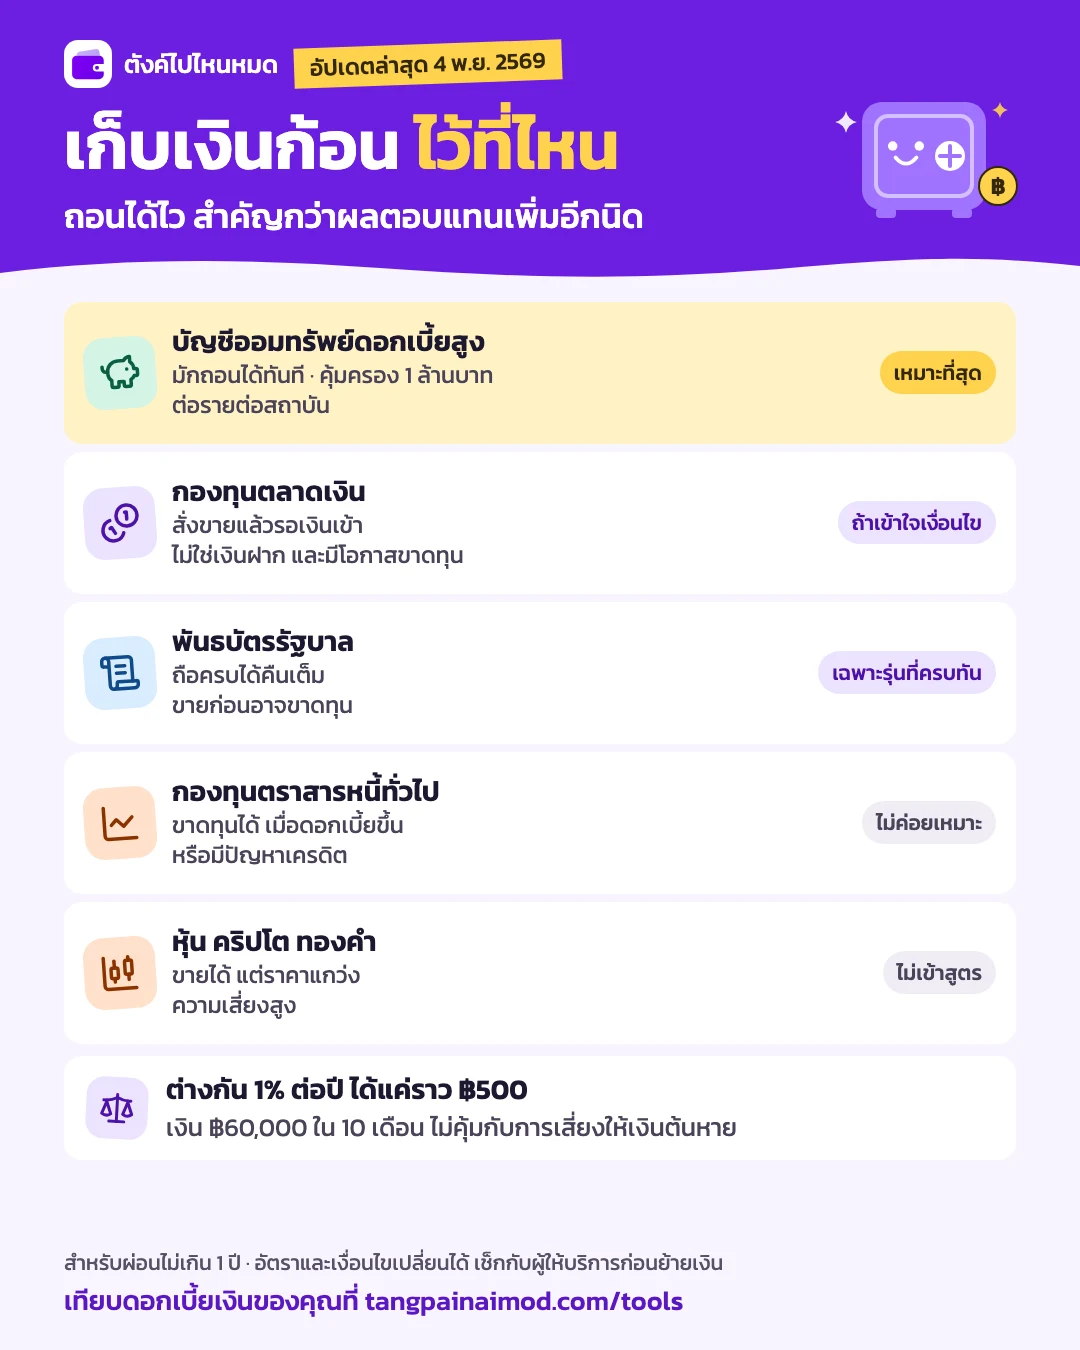
ข้อมูลอ้างอิง: การคุ้มครองเงินฝาก, กองทุนตลาดเงินไม่ใช่การฝากเงิน และรัฐไม่รับซื้อคืนพันธบัตรก่อนครบกำหนด
อยากรู้ว่าเงินจำนวนของคุณฝากที่ไหนได้ดอกเบี้ยเท่าไร ลองใช้เครื่องคำนวณดอกเบี้ยเงินฝาก หรืออ่านฝากเงินที่ไหนดี 2569 อัตราดอกเบี้ยเปลี่ยนได้ เช็กกับธนาคารอีกครั้งก่อนย้ายเงิน
เมื่อไหร่สูตรนี้ไม่คุ้ม
สูตรนี้ไม่คุ้มเมื่อร้านลดเงินสดเกินราว 0.8% มีหนี้บัตรค้างอยู่ เงินเดือนไม่พอจ่ายงวด หรือจ่ายช้าจนหลุด 0%
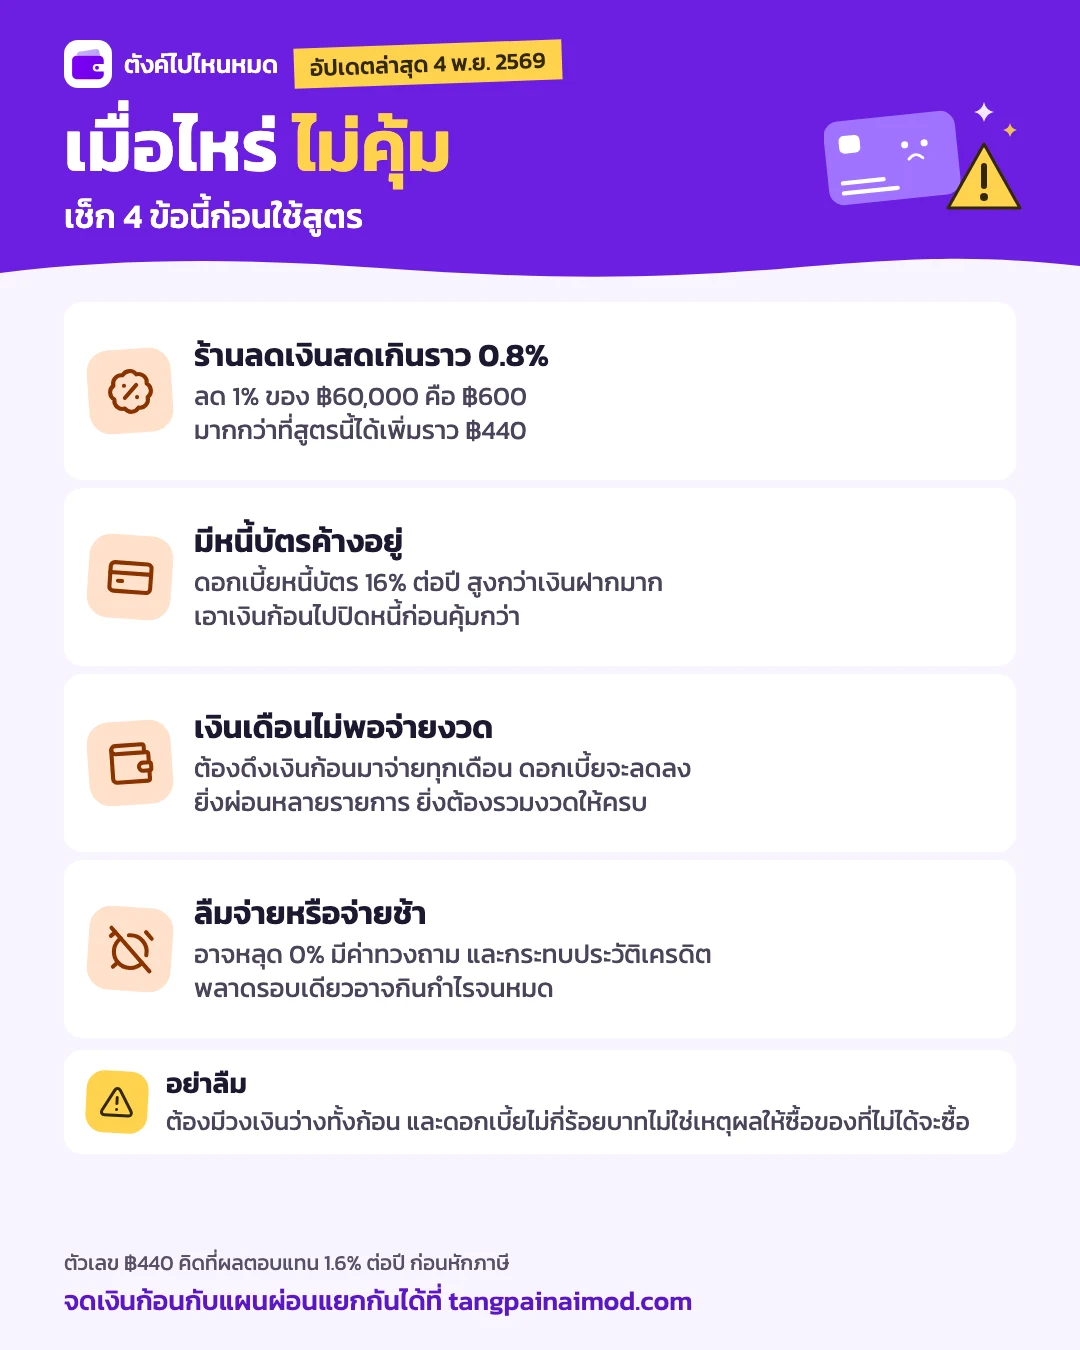
เช็กลิสต์ก่อนใช้สูตรนี้
- ราคาผ่อนเท่าราคาเงินสด หรือส่วนลดน้อยกว่าที่จะได้เพิ่ม
- มีเงินก้อนเต็มจำนวน โดยไม่ต้องใช้เงินสำรองฉุกเฉินมาแทน
- หลังจ่ายค่าใช้จ่ายจำเป็นแล้ว เงินเดือนยังเหลือพอจ่ายงวดทุกเดือน
- ไม่มีหนี้บัตรหรือหนี้อื่นที่ดอกเบี้ยสูงค้างอยู่
- ตั้งเตือนหรือตั้งจ่ายอัตโนมัติให้จ่ายบิลเต็มตรงเวลา
- เงินก้อนอยู่ในที่ถอนได้ทันเวลา และไม่เสี่ยงให้เงินต้นหาย
จดยังไงให้เห็นทั้งเงินก้อนและงวดที่เหลือ
สูตรนี้จะได้ผลก็ต่อเมื่อเงินก้อนยังอยู่จริงจนจบ การแยกให้เห็นจึงช่วยได้มาก ในแอปตังค์ไปไหนหมด เพิ่มเงินก้อนเป็นบัญชีแยกตามที่พักเงินจริงได้ตามคู่มือบัญชี แล้วสร้างผ่อน 0% เป็นแผนผ่อนตามคู่มือแผนผ่อน แอปจะแยกงวดของเดือนนี้ออกจากหนี้ที่เหลือให้ และจะนับเป็นรายจ่ายเดือนละงวด แอปเป็นแค่ตัวช่วยจด ไม่ได้ย้ายเงินหรือจ่ายบิลให้จริง
ส่วนใครที่ยังตัดสินใจไม่ได้ว่าควรผ่อนหรือไม่ ลองกลับไปดูวิธีเทียบส่วนลดเงินสดในผ่อน 0% คุ้มไหม ก่อน
ข้อมูลทั่วไป ณ วันที่อัปเดต ไม่ใช่คำปรึกษาภาษีหรือการเงินเฉพาะตัว ตรวจกับกรมสรรพากรหรือหน่วยงานที่เกี่ยวข้องก่อนตัดสินใจ
คำถามที่พบบ่อย
ผ่อน 0% แล้วเก็บเงินก้อนไว้กินดอกเบี้ย คุ้มไหม?
คุ้มเล็กน้อยเมื่อราคาผ่อนเท่าราคาเงินสด ของ 60,000 บาท ผ่อน 10 เดือน ถ้าเงินก้อนอยู่ในบัญชี 1.6% ต่อปี ได้ดอกเบี้ยราว 800 บาท และได้เพิ่มจริงราว 440 บาทเมื่อเทียบกับจ่ายสดแล้วออมคืนเท่างวด ประโยชน์หลักคือมีเงินก้อนสำรองระหว่างทาง
ทำไมได้ดอกเบี้ย 800 บาท แต่บอกว่าได้เพิ่มจริงแค่ 440 บาท?
เพราะถ้าจ่ายสดแล้วเอาเงินเดือนส่วนเดียวกันไปออมคืน เงินออมก้อนนั้นก็ได้ดอกเบี้ยอยู่แล้วราว 360 บาท สูตรนี้จึงได้ดอกเบี้ยมากกว่าวิธีจ่ายสดราว 440 บาท ไม่ใช่ทั้ง 800 บาท
เก็บเงินก้อนระหว่างผ่อน 0% ไว้ที่ไหนดี?
ถ้าผ่อนไม่เกิน 1 ปี บัญชีออมทรัพย์ดอกเบี้ยสูงเหมาะที่สุด เพราะถอนได้ทันทีและเงินต้นไม่ผันผวน กองทุนตลาดเงินใช้ได้ถ้ารับได้ว่าไม่ใช่เงินฝาก ส่วนพันธบัตรควรใช้เมื่อครบกำหนดทันก่อนต้องใช้เงิน
ซื้อพันธบัตรรัฐบาลแล้วผ่อน 0% ได้ไหม?
ทำได้ แต่ต้องระวังเรื่องสภาพคล่อง รัฐบาลไม่รับซื้อคืนก่อนครบกำหนด ถ้าต้องใช้เงินก่อนต้องขายในตลาดรองตามราคาตลาด ซึ่งอาจได้น้อยกว่าเงินต้น จึงไม่เหมาะกับเงินที่อาจต้องดึงมาปิดหนี้กลางทาง
ใช้สูตรนี้แล้วอยากปิดหนี้ก่อนกำหนดต้องทำยังไง?
โทรหาผู้ออกบัตรเพื่อขอยอดปิดก่อนโอน แล้วถอนเงินก้อนไปจ่ายตามยอดนั้น ถามด้วยว่ามีค่าธรรมเนียมไหม ไม่ควรโอนเองโดยไม่แจ้ง เพราะยอดอาจไม่ครอบคลุมยอดปิดทั้งหมด
แหล่งอ้างอิง
- ธนาคารกสิกรไทย: อัตราดอกเบี้ยเงินฝาก ฉบับ 9 พฤษภาคม 2569 (K-eSavings ผ่านแอป MAKE) · ตรวจ
- ธนาคารไทยเครดิต: อัตราออมทรัพย์สูงสุด 1.60% มีผล 30 ตุลาคม 2569 · ตรวจ
- KTC: ผ่อน 0% คืออะไร ดีไหม จ่ายยังไง ปิดก่อนได้ไหม (อัปเดต 1 ตุลาคม 2569) · ตรวจ
- กรุงไทย: พันธบัตรรัฐบาลคืออะไร และความเสี่ยงด้านสภาพคล่อง · ตรวจ
- BBLAM: ตัวอย่างหนังสือชี้ชวนกองทุนตลาดเงิน (คำเตือนว่าไม่ใช่การฝากเงินและมีโอกาสขาดทุน) · ตรวจ
- ธนาคารกรุงเทพ: ข้อควรรู้เรื่องการคุ้มครองเงินฝาก · ตรวจ
ลองคำนวณเอง
มีเงินเท่านี้ ฝากที่ไหนดี
กรอกเงินที่มี แล้วดูว่าควรแบ่งฝากบัญชีออมทรัพย์ไหนก้อนละเท่าไรให้ได้ดอกเบี้ยสูงสุด หรือเทียบ 16 บัญชีทีละบัญชี