ผ่อน 0% คุ้มไหม เทียบส่วนลดเงินสดก่อนรูด พร้อมวิธีคิด
เขียนโดย Oak · ผู้พัฒนาตังค์ไปไหนหมด · เผยแพร่

ผ่อน 0% คุ้มเมื่อราคาผ่อนเท่ากับราคาเงินสด และเราจ่ายทุกงวดไหวแน่ ๆ แต่ถ้าร้านลดให้ตอนจ่ายสด ต้องเทียบก่อน เช่น ของราคา 12,000 บาท จ่ายสดเหลือ 11,400 บาท การเลือกผ่อน 10 เดือนเท่ากับยอมจ่ายเพิ่ม 600 บาท หรือเหมือนกู้เงินที่ดอกเบี้ยราว 11.9% ต่อปี
ผ่อน 0% ไม่ได้หลอกอะไรเรา ถ้าเงื่อนไขตรงไปตรงมา มันคือการแบ่งจ่ายโดยไม่เสียดอกเบี้ยจริง ๆ แต่สิ่งที่ทำให้พลาดมักเป็นเรื่องอื่น เช่น เห็นงวดละนิดเดียวเลยซื้อเกินงบ ลืมว่ามีงวดเก่าค้างอยู่ หรือไม่ได้ถามราคาเงินสดก่อนรูด
บทความนี้ชวนเช็กสั้น ๆ ก่อนกดผ่อน โดยใช้ตัวอย่างเดียวตลอดเรื่อง คือของราคา 12,000 บาท ผ่อน 10 เดือน งวดละ 1,200 บาท
ถามราคาเงินสดก่อนเสมอ
นี่คือคำถามเดียวที่ควรถามทุกครั้ง เพราะถ้าร้านลดเงินสดได้ ส่วนต่างนั้นก็คือดอกเบี้ยที่ซ่อนอยู่ในการผ่อน
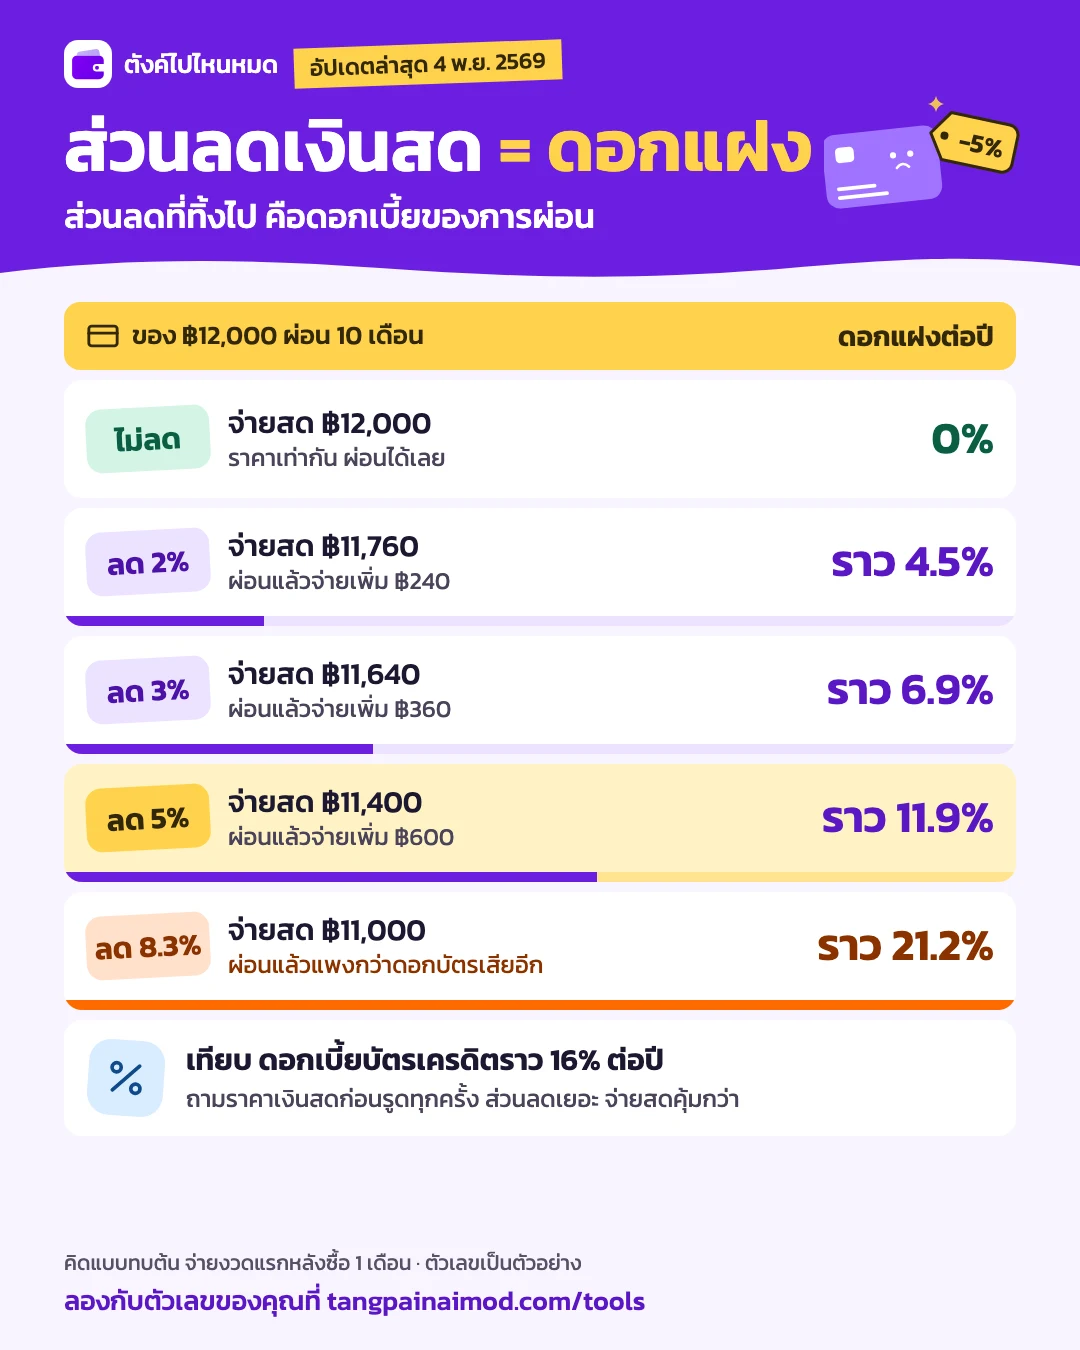
ลด 2% เท่ากับดอกแฝงราว 4.5% ต่อปี ลด 3% ราว 6.9% ลด 5% ราว 11.9% และลด 8.3% ราว 21.2% (คิดแบบทบต้น จ่ายงวดแรกหลังซื้อหนึ่งเดือน) การยอมทิ้งส่วนลด 8% เพื่อผ่อนจึงแพงกว่าดอกเบี้ยบัตรเครดิต 16% ต่อปีเสียอีก
อยากลองกับตัวเลขของคุณ ใส่ยอดเงินสดกับจำนวนงวดในเครื่องคำนวณดอกเบี้ยผ่อน ได้ แล้วอ่านความต่างของดอกเบี้ยแต่ละแบบเพิ่มที่ดอกเบี้ยคงที่กับลดต้นลดดอก
มีเงินสดอยู่แล้ว ผ่อน 0% ดีกว่าไหม
ดีกว่านิดเดียว ถ้าร้านไม่ลดราคาเลย เพราะเงินที่ยังไม่ต้องจ่ายจะนอนรับดอกเบี้ยในบัญชีออมทรัพย์ต่อได้ แต่ตัวเลขน้อยกว่าที่หลายคนคิด
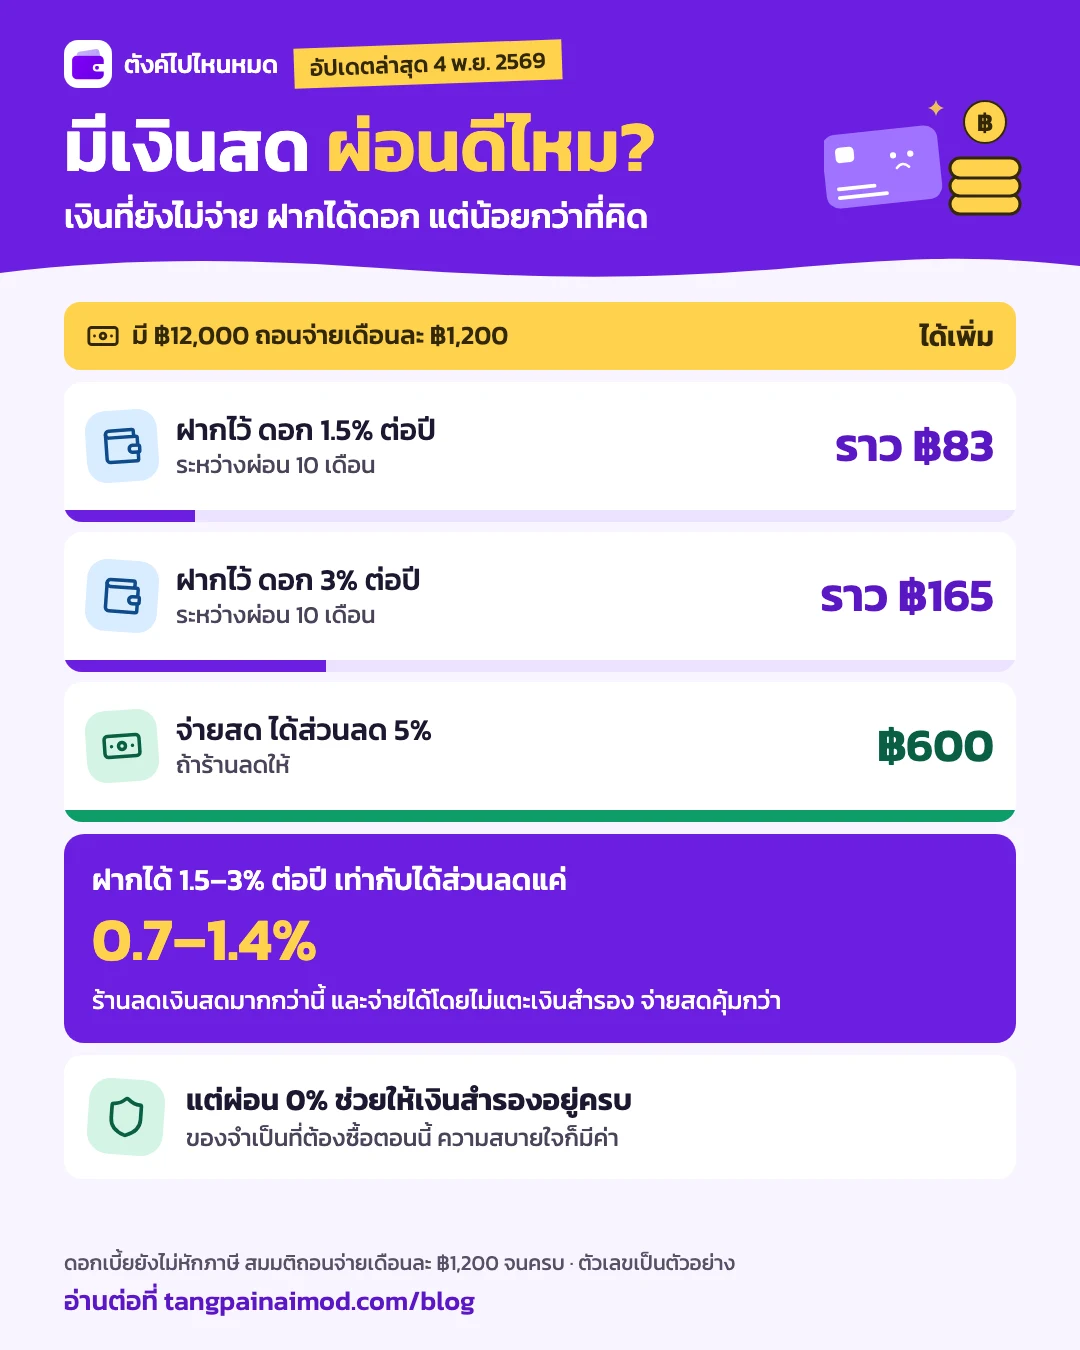
สรุปแบบจำง่ายคือ ถ้าเงินฝากได้ดอกเบี้ย 1.5–3% ต่อปี การผ่อน 10 เดือนให้ประโยชน์เท่ากับส่วนลดราว 0.7–1.4% ถ้าร้านลดเงินสดมากกว่านี้ และเรามีเงินจ่ายได้โดยไม่กระทบเงินสำรอง จ่ายสดจะคุ้มกว่า
อีกด้านหนึ่ง ผ่อน 0% ช่วยให้เงินสำรองยังอยู่ครบในวันที่ต้องซื้อของจำเป็น บางทีความสบายใจตรงนี้ก็คุ้มกว่าส่วนลดเล็ก ๆ น้อย ๆ ถ้ายังไม่มีเงินก้อนนี้ อ่านเงินสำรองฉุกเฉินควรมีกี่เดือน ประกอบได้
ถ้ามีเงินก้อนและอยากใช้เงินเดือนจ่ายงวดแทน โดยไม่แตะเงินก้อนเลย ดูสูตรและตัวเลขได้ที่ผ่อน 0% ให้เป็นประโยชน์
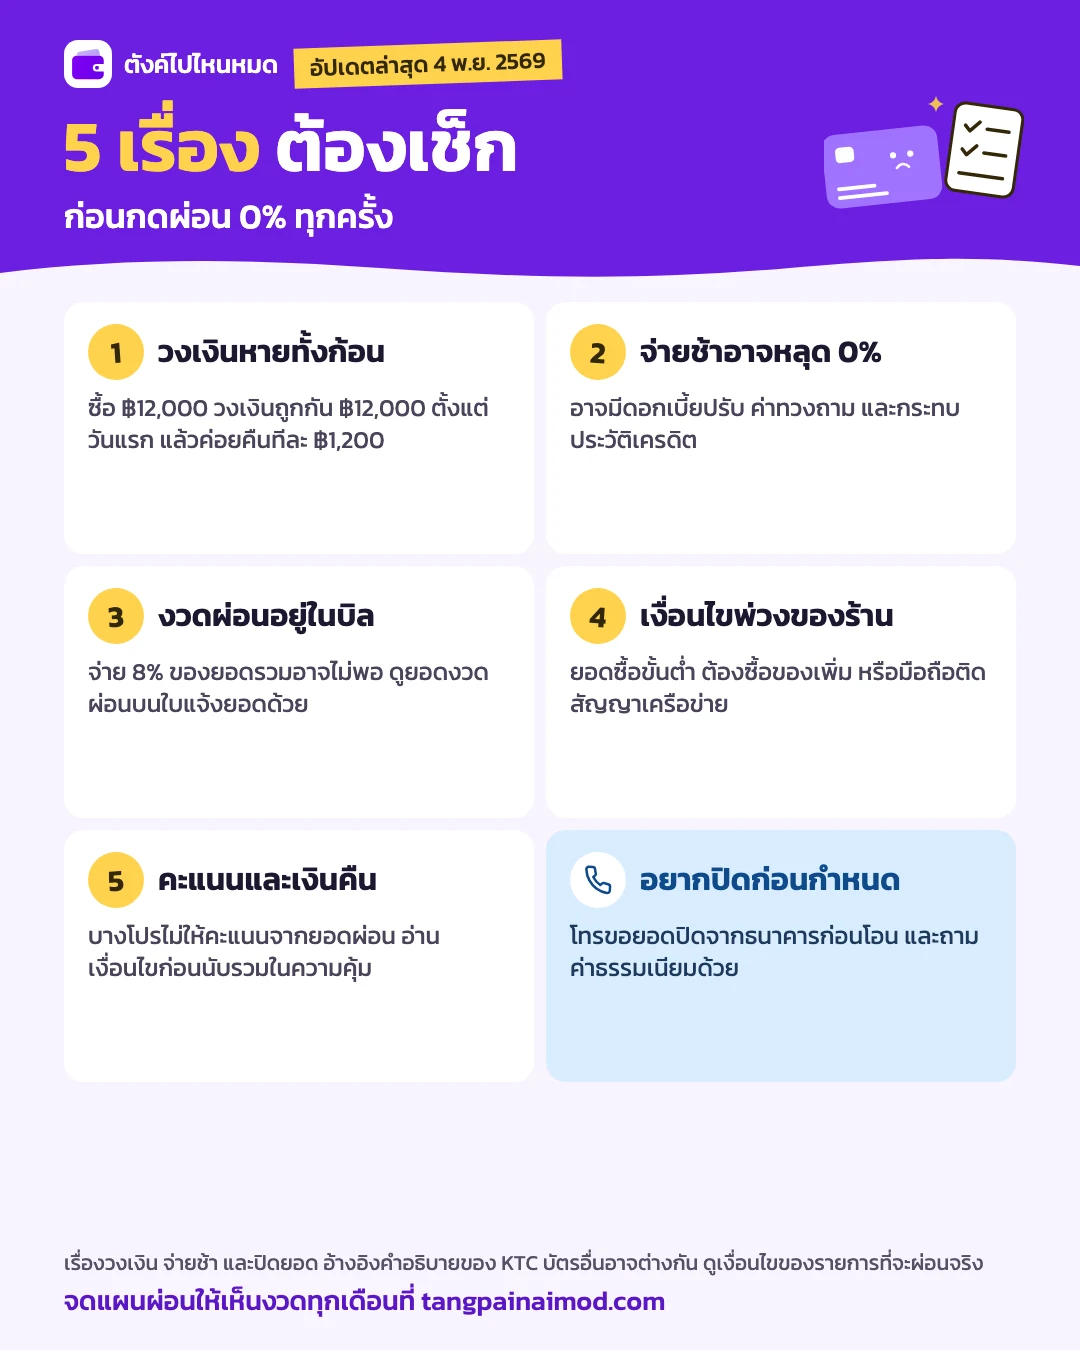
5 เรื่องที่ควรเช็กก่อนกดผ่อน
เรื่องวงเงิน การจ่ายช้า และการปิดยอดด้านล่างนี้ อ้างอิงจากคำอธิบายของ KTC บัตรอื่นอาจมีเงื่อนไขต่างออกไป ดูจากรายการที่จะผ่อนจริงอีกครั้ง
งวดเล็ก ๆ รวมกันแล้วไม่เล็ก
ผ่อนใบเดียวมักไม่หนักเท่าไร ปัญหาคือหลายรายการที่ค่อย ๆ ซ้อนกัน ลองดูตัวอย่างคนมี 3 รายการพร้อมกัน
มือถือ 12,000 บาท ผ่อน 10 เดือน งวดละ 1,200 บาท ตู้เย็น 8,900 บาท ผ่อน 4 เดือน งวดละ 2,225 บาท และตั๋วเครื่องบิน 5,000 บาท ผ่อน 6 เดือน งวดละราว 833 บาท รวมกันช่วง 4 เดือนแรกราว 4,258 บาทต่อเดือน
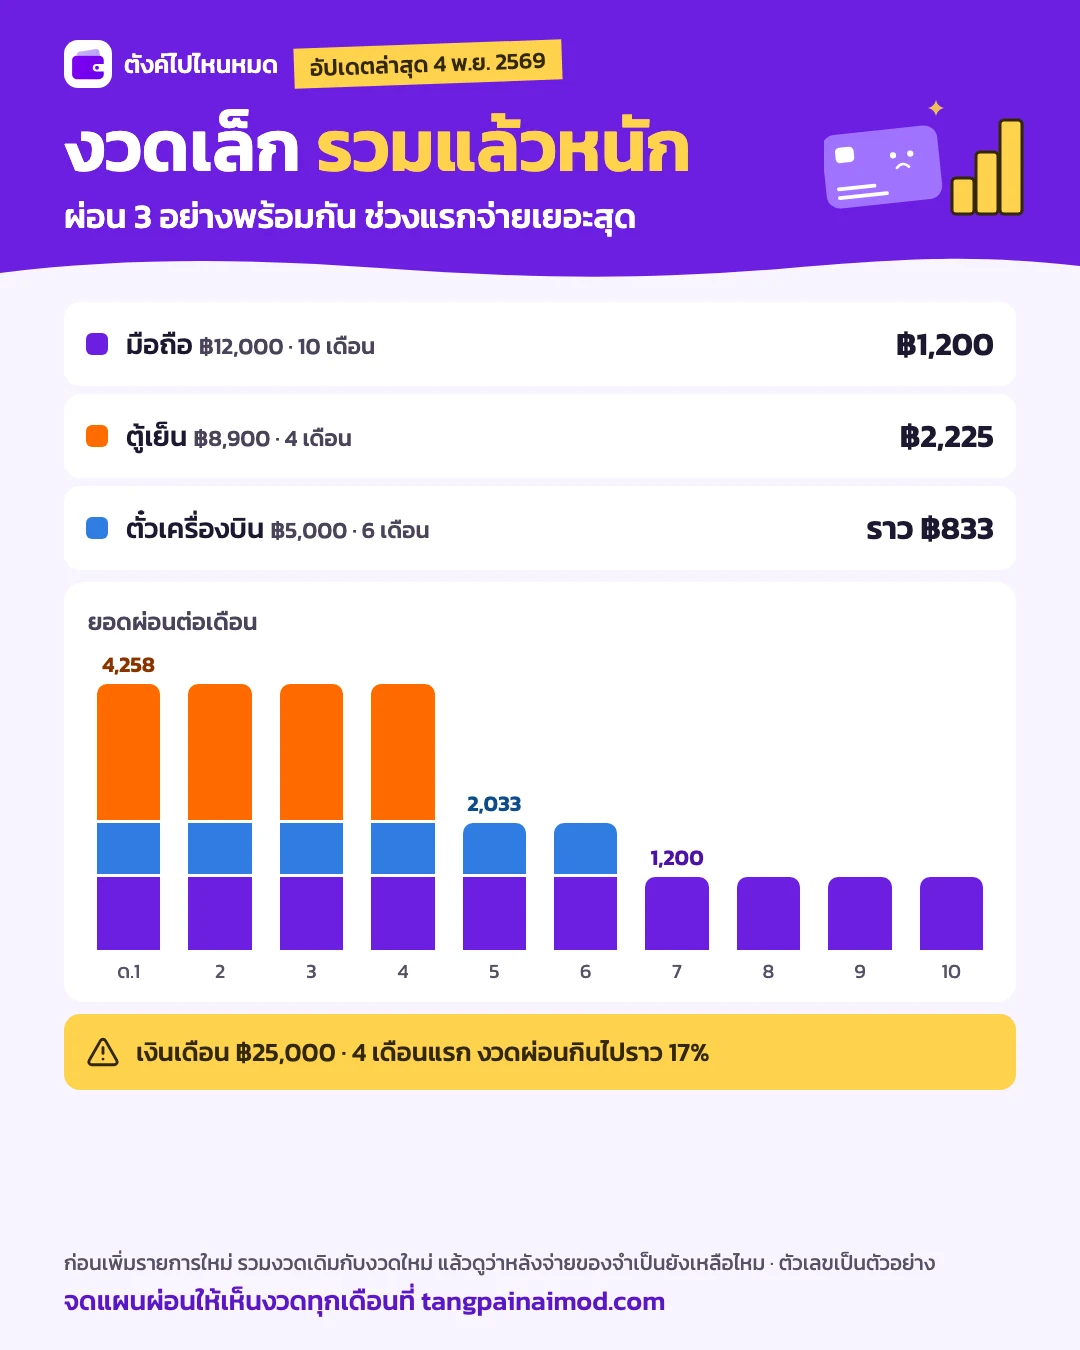
ก่อนเพิ่มรายการใหม่ ลองรวมงวดเดิมกับงวดใหม่ แล้วดูว่าหลังจ่ายค่าใช้จ่ายจำเป็นแล้วยังเหลือเงินไหม ถ้าไม่แน่ใจว่าควรจัดงวดไว้ตรงไหนในงบ อ่านสูตร 50/30/20 เมื่อมีหนี้บัตร
ผ่อน 0% กับแบ่งจ่ายหลังรูด ไม่เหมือนกัน
ผ่อน 0% หน้าร้านกับบริการแบ่งจ่ายหลังรูดในแอปธนาคารดูคล้ายกัน แต่ต้นทุนต่างกันมาก ตัวอย่างเช่น SCB ดีจัง มีแผน 4–10 เดือน ดอกเบี้ยคงที่เริ่มต้น 0.74% ต่อเดือน เมื่อทำรายการตามช่องทางที่กำหนด
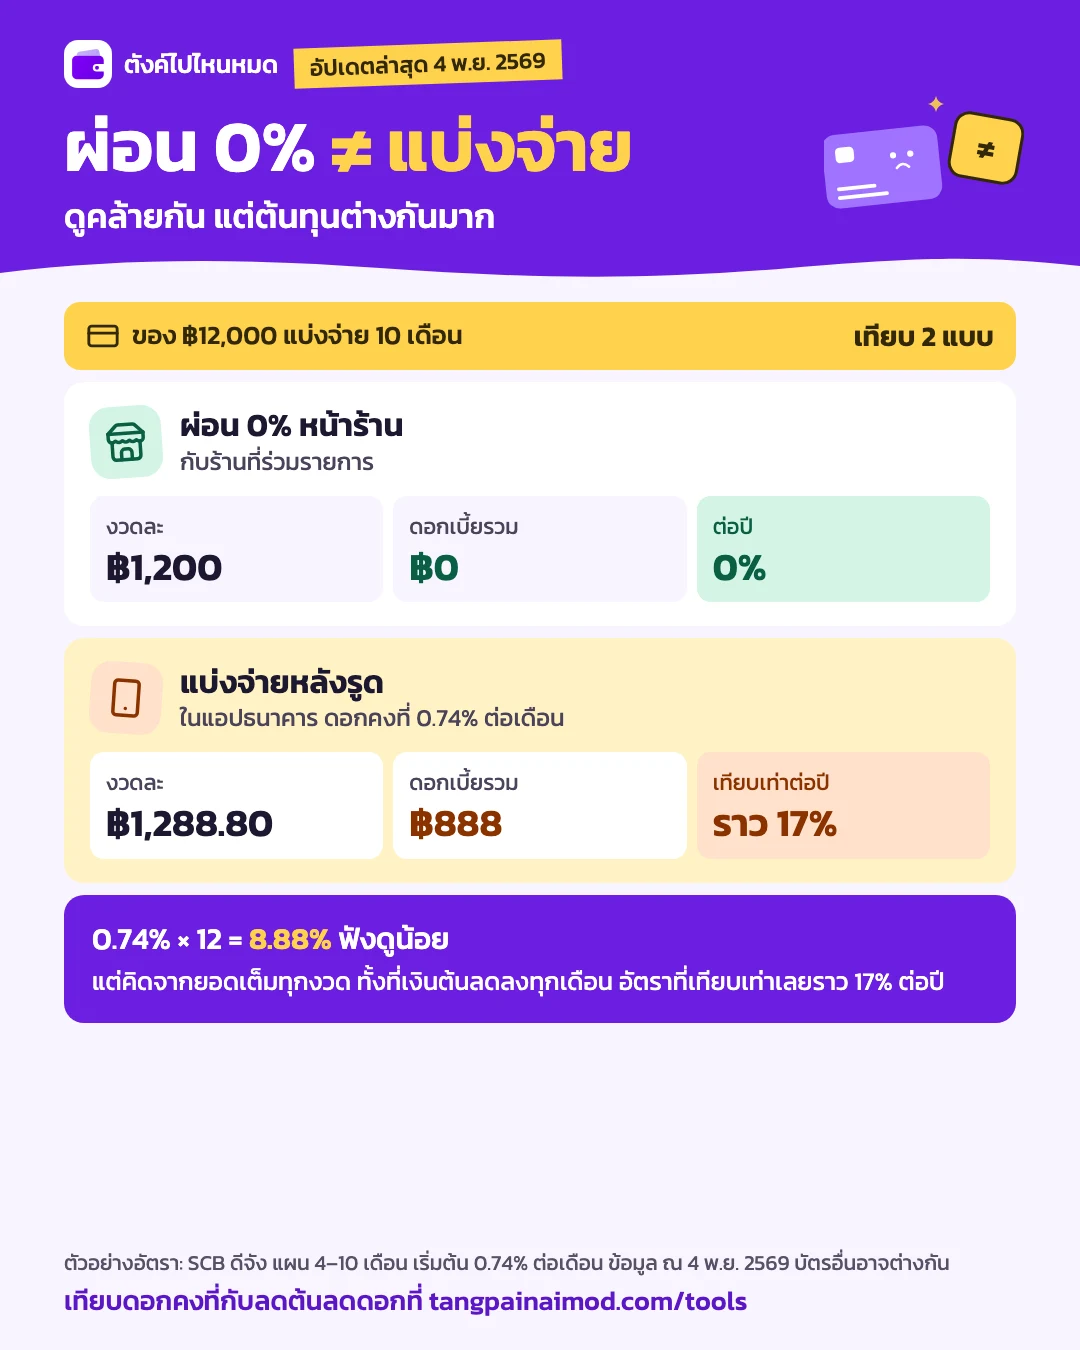
0.74% ต่อเดือนฟังดูน้อย คูณ 12 ก็แค่ 8.88% ต่อปี แต่เพราะคิดจากยอดเต็มทั้ง 10 งวด ทั้งที่เงินต้นลดลงทุกเดือน อัตราที่เทียบเท่าจึงอยู่ราว 17% ส่วนการจ่ายขั้นต่ำแล้วปล่อยยอดค้างเป็นอีกเรื่องหนึ่ง อ่านความต่างได้ที่จ่ายขั้นต่ำ คืออะไร
แบบไหนควรผ่อน แบบไหนควรรอก่อน
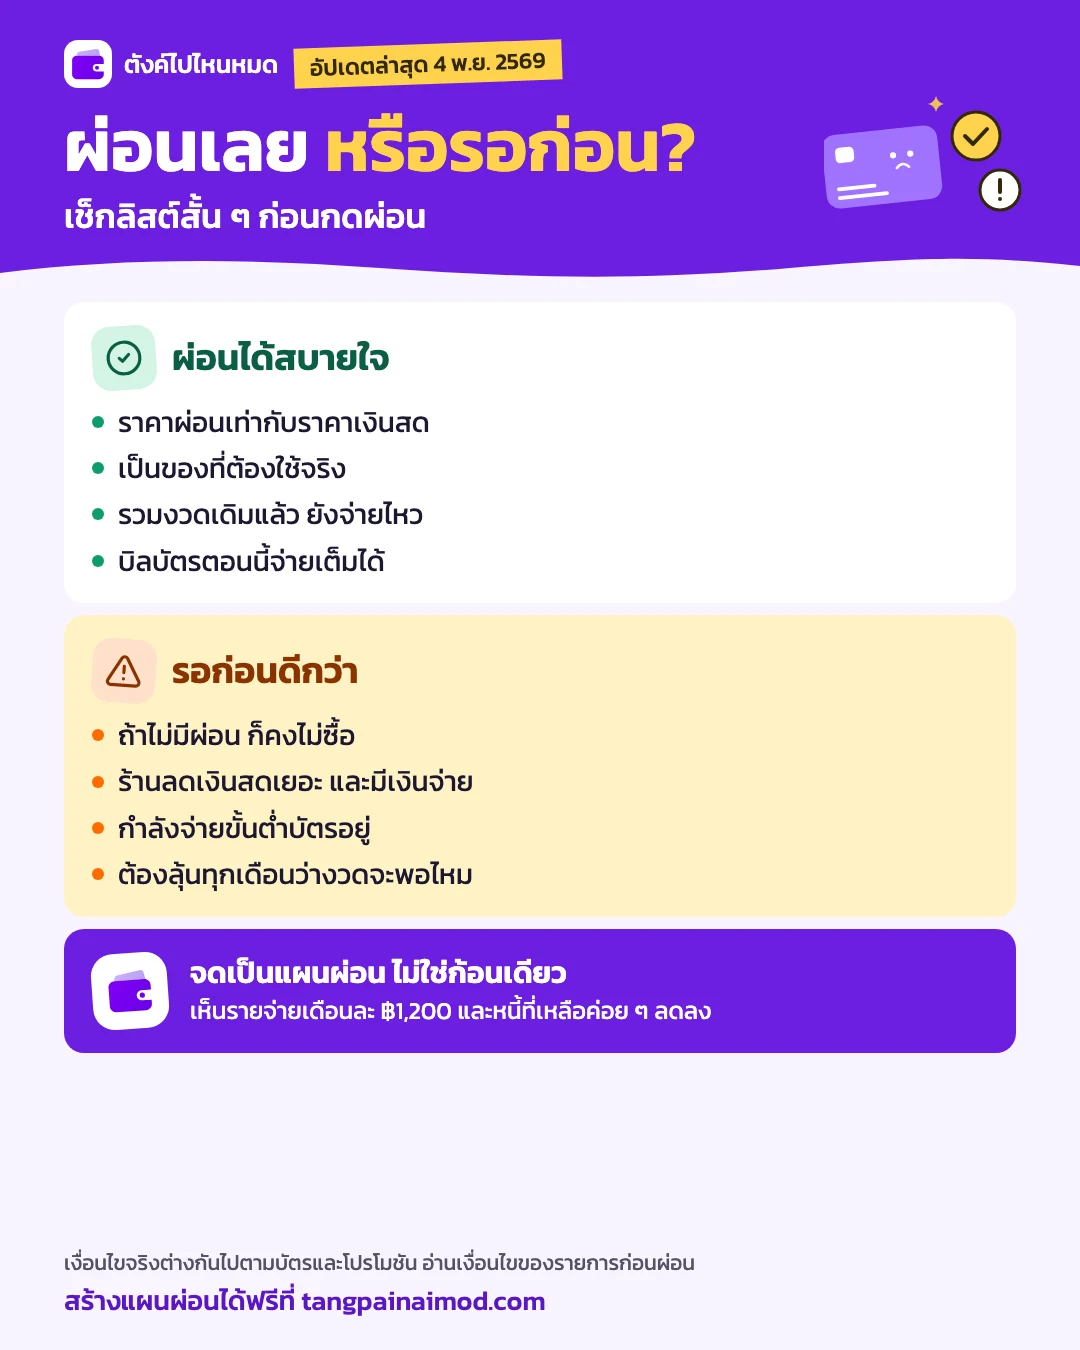
ผ่อนได้สบายใจเมื่อราคาผ่อนเท่าเงินสด เป็นของที่ต้องใช้จริง รวมงวดเดิมแล้วยังจ่ายไหว และบิลบัตรตอนนี้จ่ายเต็มได้ ส่วนถ้าไม่มีผ่อนก็คงไม่ซื้อ ร้านลดเงินสดเยอะและมีเงินจ่าย กำลังจ่ายขั้นต่ำอยู่ หรือต้องลุ้นทุกเดือนว่างวดจะพอไหม รอก่อนดีกว่า
จดผ่อน 0% ยังไงไม่ให้ยอดเดือนนั้นพุ่ง
ถ้าจดของ 12,000 บาทเป็นรายจ่ายก้อนเดียว เดือนนั้นจะดูเหมือนใช้เกินงบ แล้วเดือนต่อ ๆ ไปก็จะดูเหมือนไม่มีภาระทั้งที่ยังต้องจ่ายอยู่ การจดเป็นแผนผ่อนจะเห็นภาพตรงกว่า คือรายจ่ายเดือนละ 1,200 บาท และหนี้ที่เหลือค่อย ๆ ลดลง
ในแอปตังค์ไปไหนหมด สร้างแผนผ่อนได้ตามขั้นตอนในคู่มือแผนผ่อนสินค้าและเงินกู้ ถ้ารูดเต็มไปแล้วเพิ่งไปขอธนาคารแบ่งจ่าย ก็ดูคู่มือแบ่งจ่ายรายการบัตรเป็นงวด ได้ แอปจะช่วยดูว่าแบ่งแล้วบิลรอบถัดไปพอจ่ายไหม แต่แอปบันทึกให้อย่างเดียว ยังต้องแจ้งธนาคารเองด้วย
ข้อมูลทั่วไป ณ วันที่อัปเดต ไม่ใช่คำปรึกษาภาษีหรือการเงินเฉพาะตัว ตรวจกับกรมสรรพากรหรือหน่วยงานที่เกี่ยวข้องก่อนตัดสินใจ
คำถามที่พบบ่อย
ผ่อน 0% คุ้มไหม?
คุ้มเมื่อราคาผ่อนเท่ากับราคาเงินสดและจ่ายทุกงวดไหว แต่ถ้าร้านให้ส่วนลดเงินสด ควรเทียบก่อน เช่น ของ 12,000 บาท จ่ายสดเหลือ 11,400 บาท การผ่อน 10 เดือนเท่ากับเสียดอกเบี้ยแฝงราว 11.9% ต่อปี
ผ่อน 0% หักวงเงินทั้งก้อนไหม?
มักกันวงเงินเต็มราคาตั้งแต่วันที่ซื้อ แล้วค่อยคืนวงเงินทีละงวดเมื่อจ่ายแล้ว ถ้าซื้อ 12,000 บาท ผ่อน 10 เดือน วงเงินจะหายไป 12,000 บาทตั้งแต่วันแรก ไม่ใช่แค่ 1,200 บาท
ผ่อน 0% จ่ายช้าจะเกิดอะไรขึ้น?
อาจเสียดอกเบี้ยปรับและค่าติดตามทวงถาม อาจหลุดเงื่อนไข 0% ในงวดถัดไป และอาจกระทบประวัติเครดิต เงื่อนไขจริงต่างกันไปตามผู้ออกบัตรและโปรโมชัน
ปิดยอดผ่อน 0% ก่อนกำหนดได้ไหม?
มักทำได้ โดยโทรแจ้งผู้ออกบัตรเพื่อขอยอดปิดก่อนโอน ไม่ควรโอนเองโดยไม่แจ้ง เพราะยอดอาจไม่ครอบคลุมยอดปิดทั้งหมด ค่าธรรมเนียมปิดก่อนกำหนดให้ถามจากบัตรที่ใช้
ผ่อน 0% ได้คะแนนหรือเงินคืนไหม?
ขึ้นกับบัตรและโปรโมชัน บางรายการระบุชัดว่ายอดผ่อนไม่ได้คะแนน ควรอ่านเงื่อนไขก่อนนับรางวัลรวมในความคุ้ม
แหล่งอ้างอิง
ลองคำนวณเอง
คำนวณดอกเบี้ยผ่อน คงที่ vs ลดต้นลดดอก
ลองใส่ยอดที่อยากผ่อน จำนวนงวด และดอกเบี้ย แล้วเทียบว่าทั้งสองแบบจ่ายเดือนละเท่าไร และเสียดอกเบี้ยรวมเท่าไร