บัตรเงินคืนหรือสะสมคะแนน แบบไหนคุ้ม คิดเป็นบาทยังไง
เขียนโดย Oak · ผู้พัฒนาตังค์ไปไหนหมด · เผยแพร่

บัตรเงินคืนหรือบัตรสะสมคะแนนแบบไหนคุ้มกว่า ให้แปลงทั้งคู่เป็น “เปอร์เซ็นต์ที่ได้คืนจริง” แล้วค่อยเทียบ เช่น รูดทุก 25 บาทได้ 1 คะแนน และแลก 1,000 คะแนนได้เครดิตเงินคืน 100 บาท เท่ากับได้คืนราว 0.4% ส่วนบัตรเงินคืน 1% ที่ไม่ติดเพดาน จะได้มากกว่าในยอดใช้เท่ากัน
ตัวเลขบนโฆษณาบัตรดูดีได้ทุกแบบ ทั้งเงินคืน 5% และคะแนนคูณ 3 แต่ของจริงขึ้นกับว่าเราใช้หมวดไหน ถึงเพดานหรือเปล่า และได้แลกคะแนนจริงไหม ลองเทียบด้วยการใช้จ่ายของเราเองจะชัดกว่า
บทความนี้ไม่ได้บอกว่าบัตรใบไหนดีที่สุด เพราะโปรเปลี่ยนบ่อย แต่อยากให้มีวิธีคิดที่ใช้ได้กับบัตรทุกใบ
แปลงคะแนนเป็นเปอร์เซ็นต์ที่ได้คืน
สูตรเดียวที่ต้องจำคือ
% ที่ได้คืน = (บาทที่แลกได้ ÷ คะแนนที่ใช้แลก) ÷ บาทที่ต้องใช้ต่อ 1 คะแนน × 100
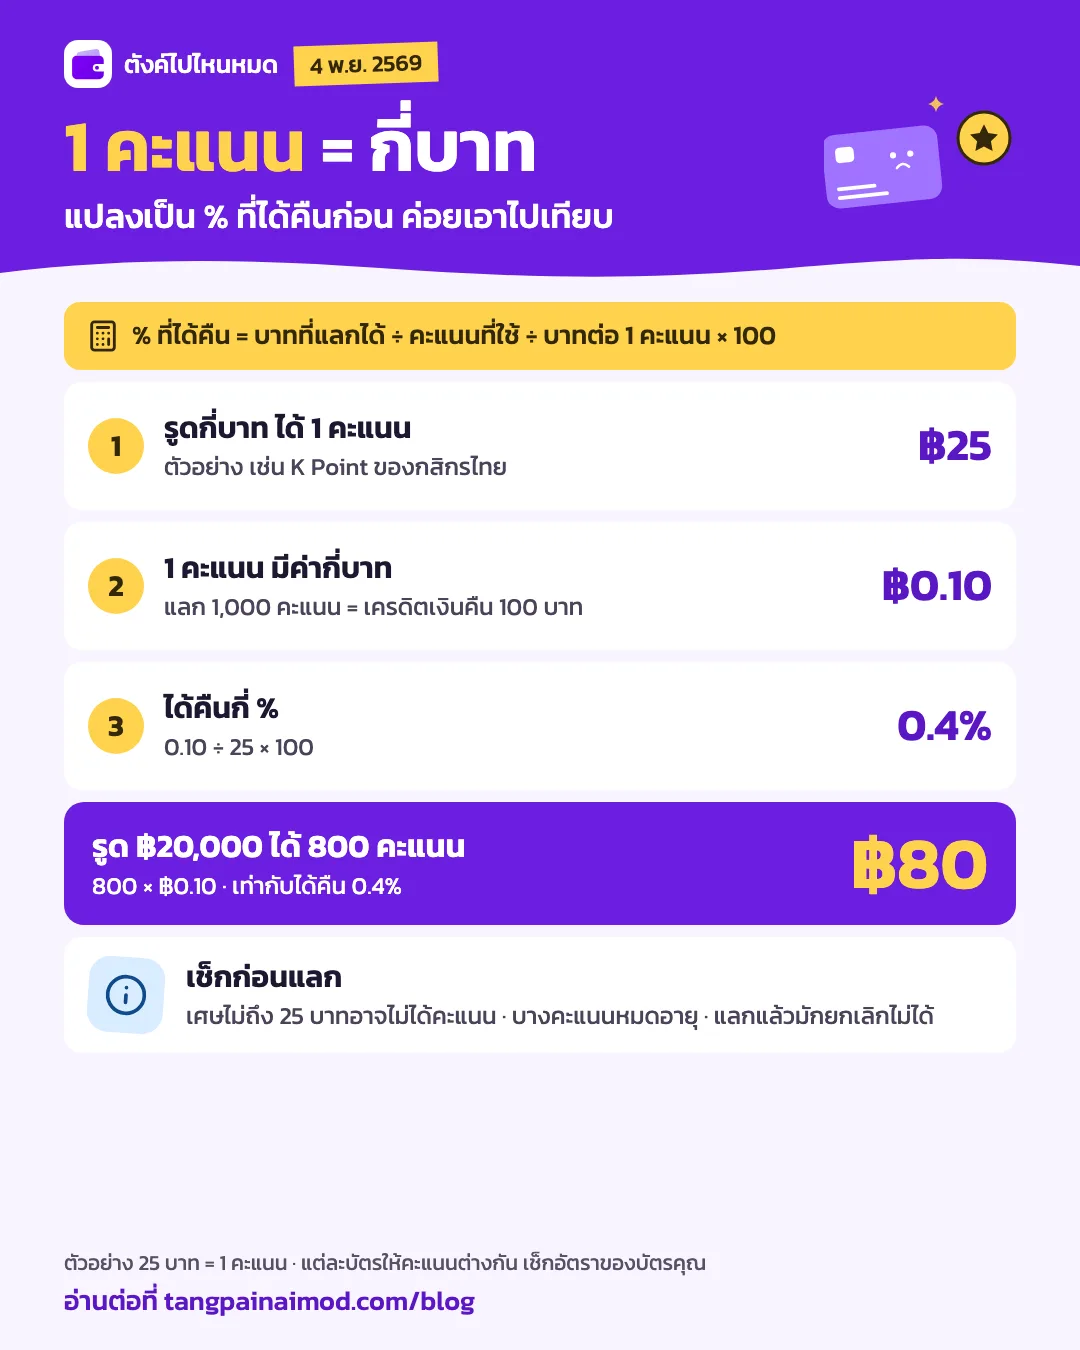
ลองแทนค่าด้วยอัตราแลกที่ประกาศจริงในปี 2569 โดยสมมติว่าบัตรให้ 1 คะแนนทุก 25 บาท ซึ่งเป็นอัตราที่เจอได้ เช่น K Point ของกสิกรไทย บัตรแต่ละใบให้คะแนนต่างกัน จึงต้องเช็กของบัตรคุณอีกครั้ง
กรุงศรี เฟิร์สช้อยส์บางบัตร แลก 1,000 คะแนนเป็นเครดิตเงินคืน 100 บาท 1 คะแนนจึงมีค่า 0.10 บาท เท่ากับได้คืน 0.40% ส่วนออมสิน แลก 1,200 คะแนนเป็น 100 บาท 1 คะแนนมีค่าราว 0.083 บาท ได้คืนราว 0.33% รูด 20,000 บาทได้ 800 คะแนน มีค่า 80 บาทกับราว 67 บาทตามลำดับ
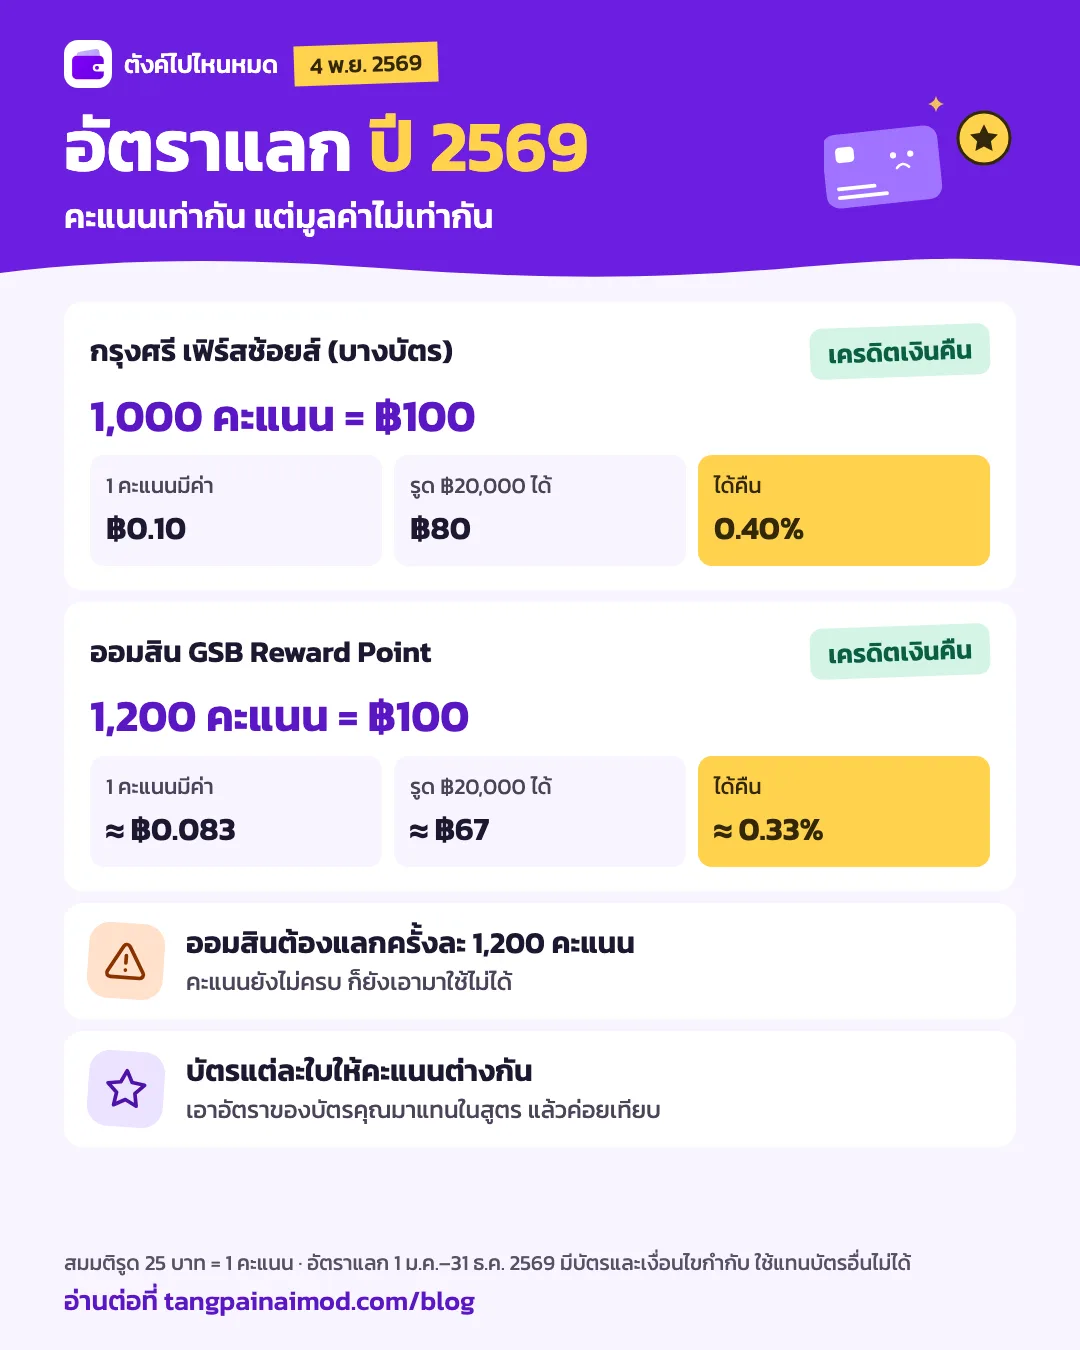
อัตราแลกสองรายการนี้เป็นโปรแกรมของปี 2569 ที่มีบัตรและเงื่อนไขกำกับ ไม่ได้ใช้แทนบัตรใบอื่นได้ และออมสินต้องแลกครั้งละ 1,200 คะแนน ถ้าคะแนนยังไม่ครบก็ยังเอามาใช้ไม่ได้
อย่าลืมเช็กก่อนแลก: เศษที่ไม่ถึง 25 บาทอาจไม่ได้คะแนน คะแนนบางประเภทมีวันหมดอายุ และคะแนนที่แลกแล้วมักยกเลิกไม่ได้ อ่านเรื่องการปัดเศษเพิ่มได้ในคำศัพท์บัตรเครดิต
เงินคืน 5% ไม่ได้แปลว่าได้ 5% เสมอ
เงินคืนดูง่ายกว่าคะแนน แต่มีเงื่อนไขที่ต้องอ่านเหมือนกัน ลองดูบัตรสมมติที่ให้ 5% เฉพาะช้อปออนไลน์ เพดาน 200 บาทต่อรอบ ช้อปออนไลน์ 8,000 บาทคิดได้ 400 บาท แต่ได้จริงแค่ 200 บาท เพราะถึงเพดานตั้งแต่ใช้ครบ 4,000 บาท ยอดที่เหลืออีก 4,000 บาทไม่ได้เงินคืนหมวดนี้ เท่ากับได้จริง 2.5% ของยอด 8,000 บาท
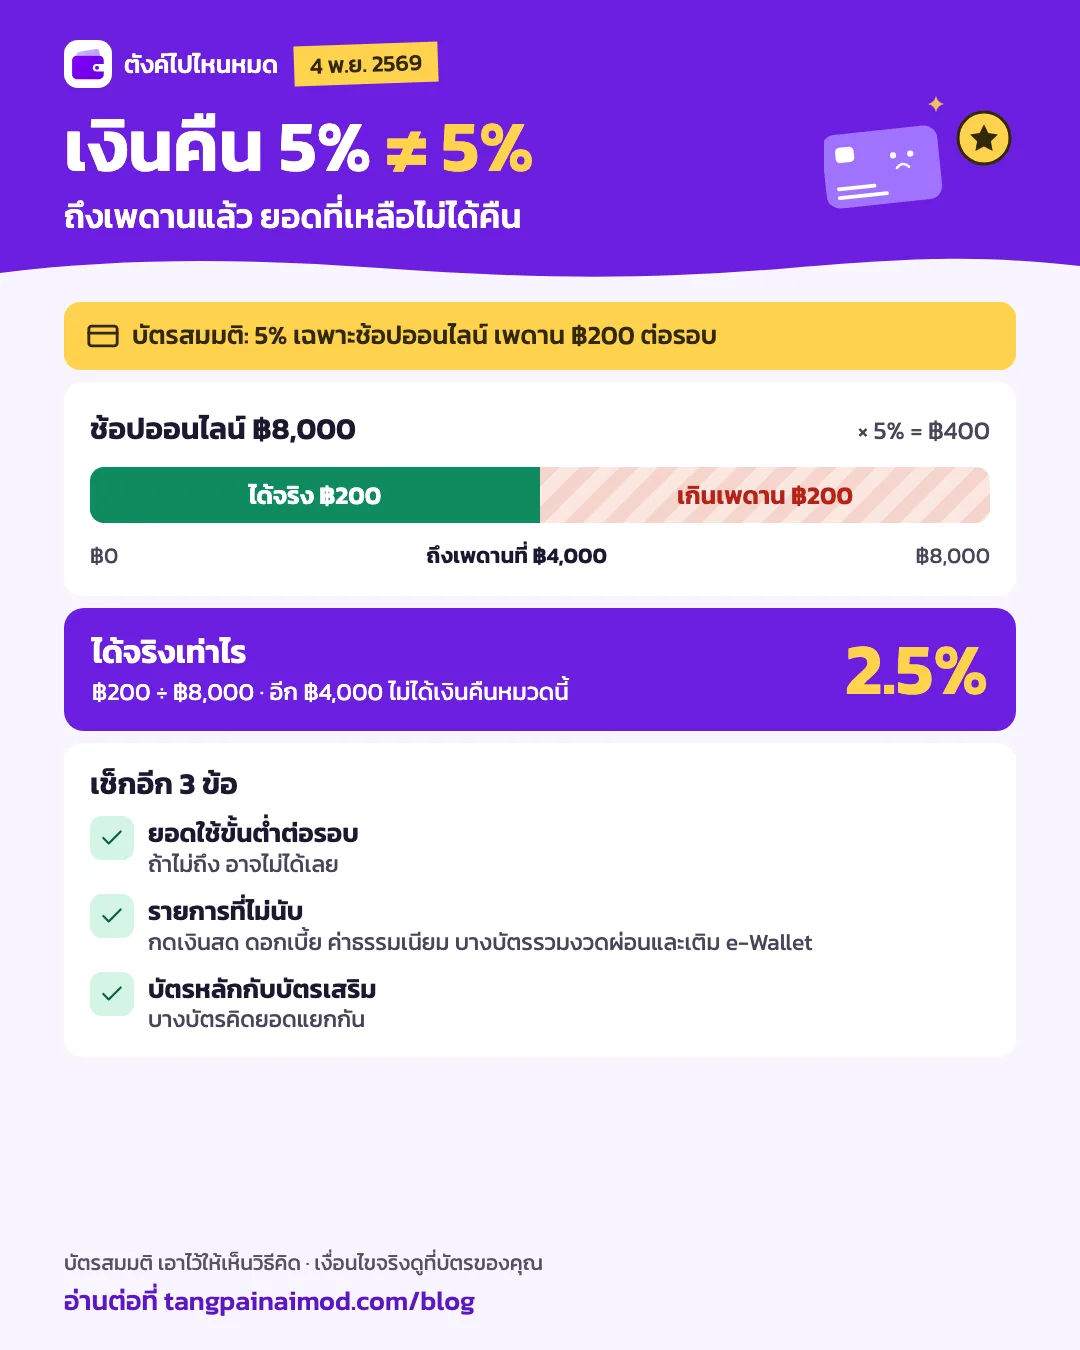
นอกจากเพดาน ให้เช็กยอดใช้ขั้นต่ำต่อรอบ ซึ่งถ้าไม่ถึงอาจไม่ได้เลย รายการที่ไม่นับ เช่น กดเงินสด ดอกเบี้ย ค่าธรรมเนียม และบางบัตรรวมงวดผ่อนหรือการเติม e-Wallet และบัตรหลักกับบัตรเสริม ที่บางบัตรคิดยอดแยกกัน
ลองเทียบด้วยยอดใช้จริง
ยอดเท่ากัน 20,000 บาทต่อเดือน แต่ใช้ต่างหมวดกัน ผลอาจสลับข้างได้เลย ตัวอย่างนี้เป็นบัตรสมมติ เอาไว้ให้เห็นวิธีคิดเท่านั้น สายช้อปออนไลน์ (ออนไลน์ 8,000 บาท อื่น ๆ 12,000 บาท) ได้จากบัตรเงินคืน 5% ออนไลน์ + 0.5% อื่น ๆ 260 บาท เงินคืน 1% ทุกยอด 200 บาท และคะแนน 80 บาท แต่ถ้าใช้ออนไลน์แค่ 2,000 บาท เงินคืน 1% ทุกยอดยังได้ 200 บาท บัตรหมวดเหลือ 190 บาท ส่วนคะแนนได้ 80 บาทเท่าเดิม
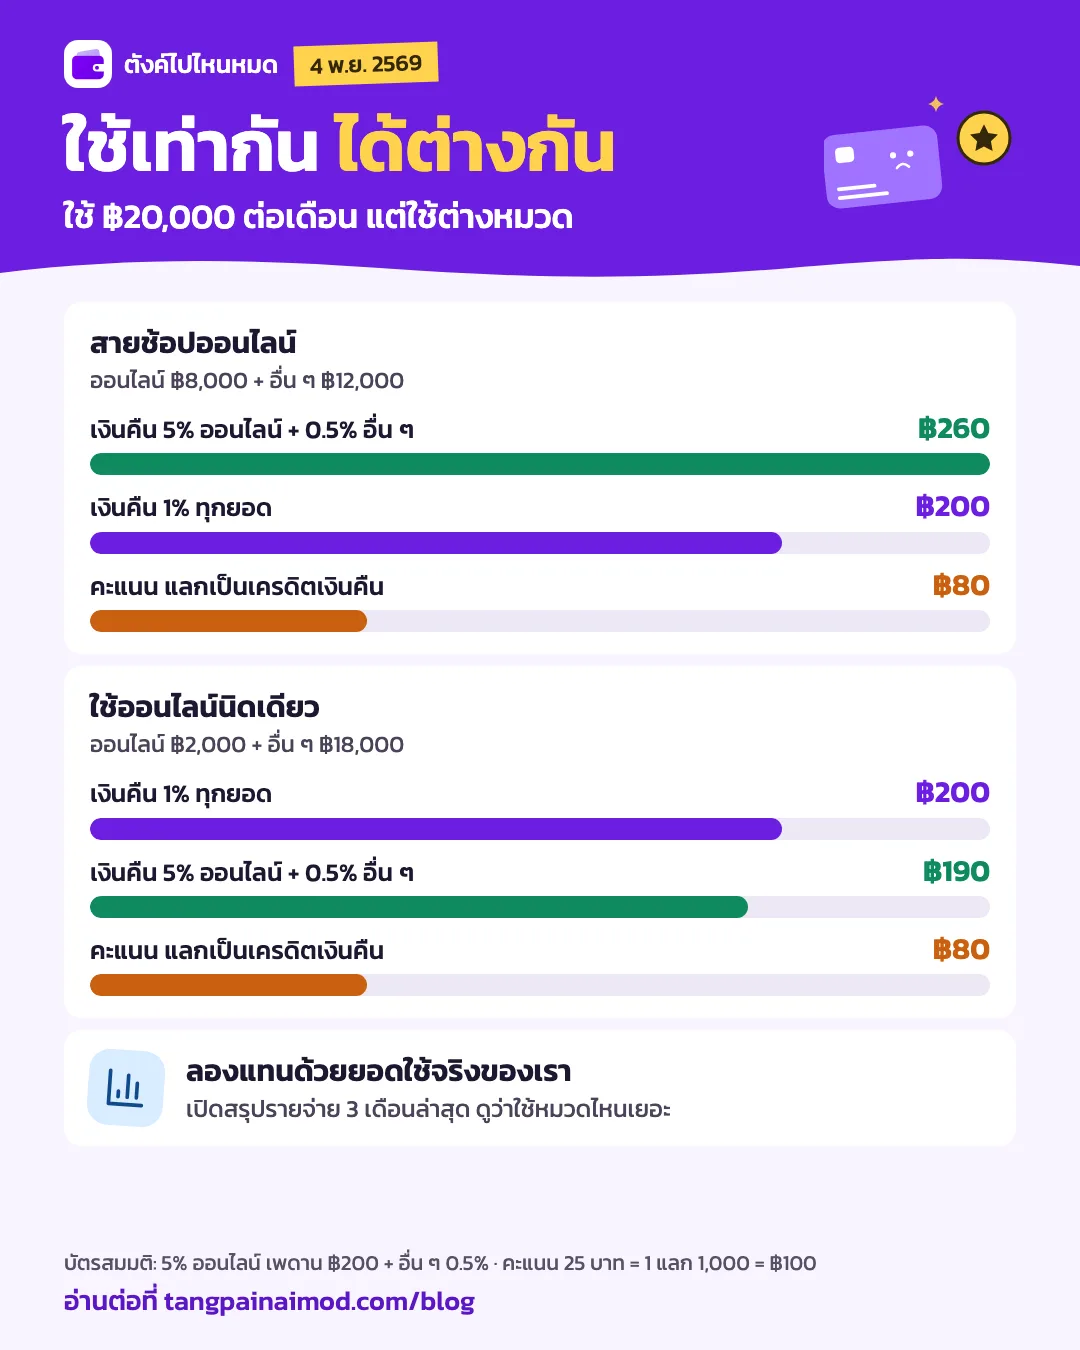
คนที่ใช้หมวดเดียวเยอะจนถึงเพดานทุกเดือนจะได้ประโยชน์จากบัตรหมวดมาก แต่ถ้ายอดกระจาย บัตรเงินคืนทุกยอดอาจง่ายและได้มากกว่า ถ้าคะแนนแลกเป็นไมล์หรือของที่คุ้มกว่า ค่าของคะแนนอาจสูงขึ้น ลองเปิดสรุปรายจ่าย 3 เดือนล่าสุดของตัวเองมาแทนตัวเลขดู
ค่าธรรมเนียมรายปี ต้องลบออกก่อนเทียบ
รางวัลที่ได้ต้องลบค่าธรรมเนียมที่จ่ายจริงก่อน ถึงจะเป็นความคุ้มจริง สมมติใช้บัตร 240,000 บาทต่อปี และบัตรเก็บค่าธรรมเนียมปีละ 2,000 บาท เงินคืน 1% ได้ 2,400 บาท หักค่าธรรมเนียมแล้วเหลือ 400 บาท ส่วนคะแนนมูลค่า 0.4% ได้ 960 บาท หักแล้วติดลบ 1,040 บาท ถ้าได้รับยกเว้นค่าธรรมเนียมก็ได้เต็มทั้งคู่
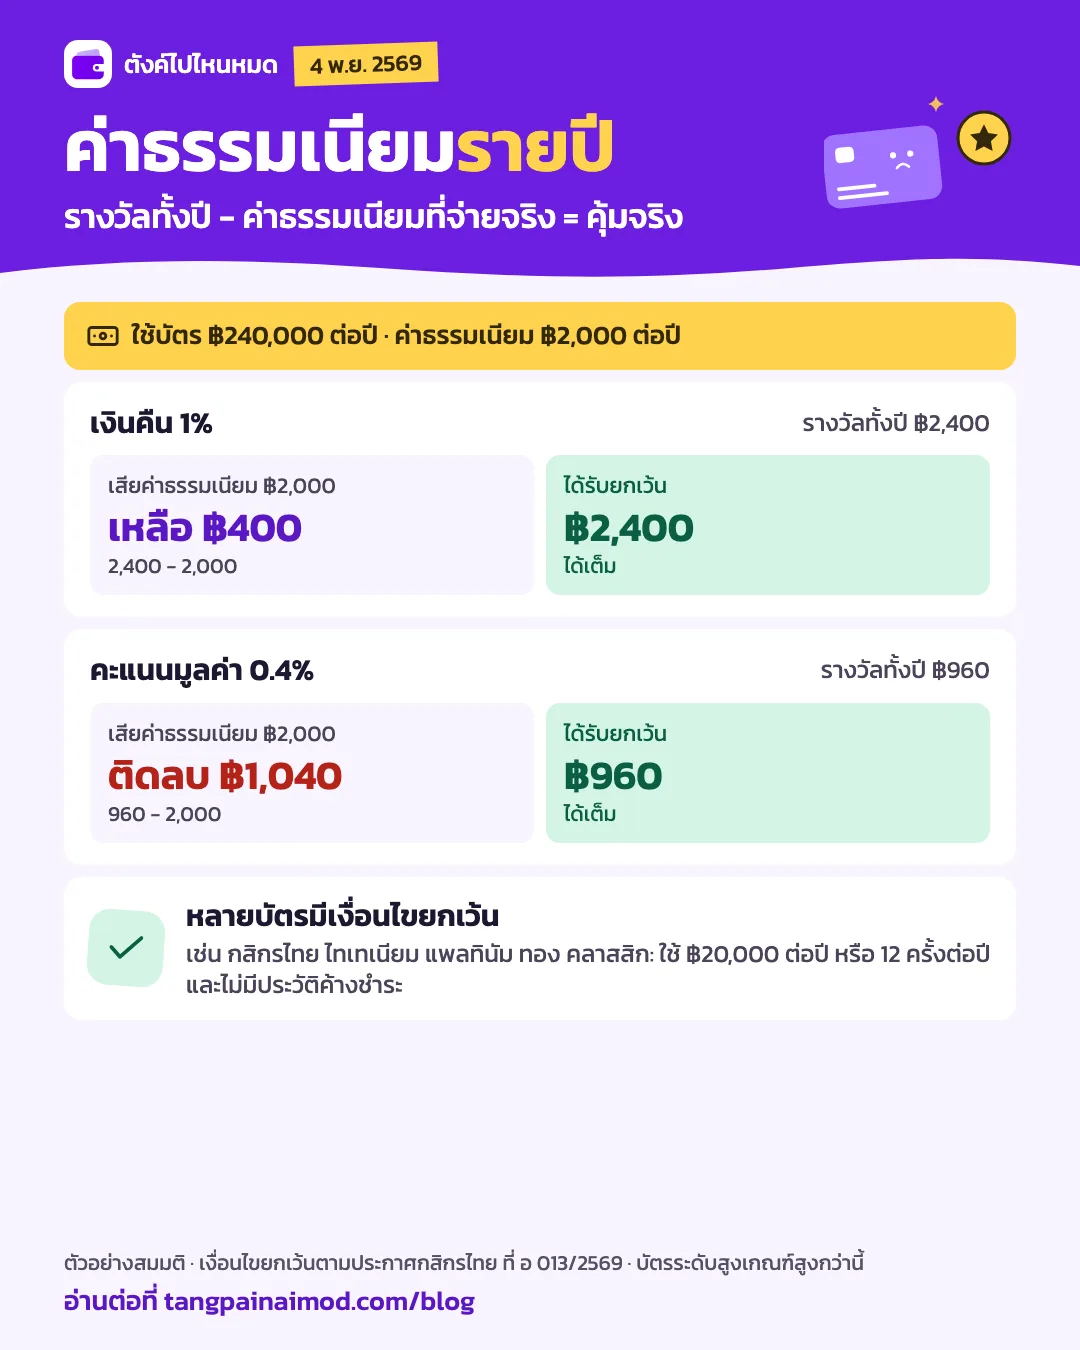
หลายบัตรมีเงื่อนไขยกเว้นอยู่ ตัวอย่างจากประกาศของกสิกรไทย บัตรไทเทเนียม แพลทินัม ทอง และคลาสสิก ยกเว้นเมื่อใช้ 20,000 บาทต่อปี หรือใช้ 12 ครั้งต่อปี โดยต้องไม่มีประวัติค้างชำระ ส่วนบัตรระดับสูงเกณฑ์จะสูงกว่านี้ เช็กของบัตรตัวเองก่อนสมัคร
คะแนนจะคุ้มกว่าเงินคืนเมื่อไร
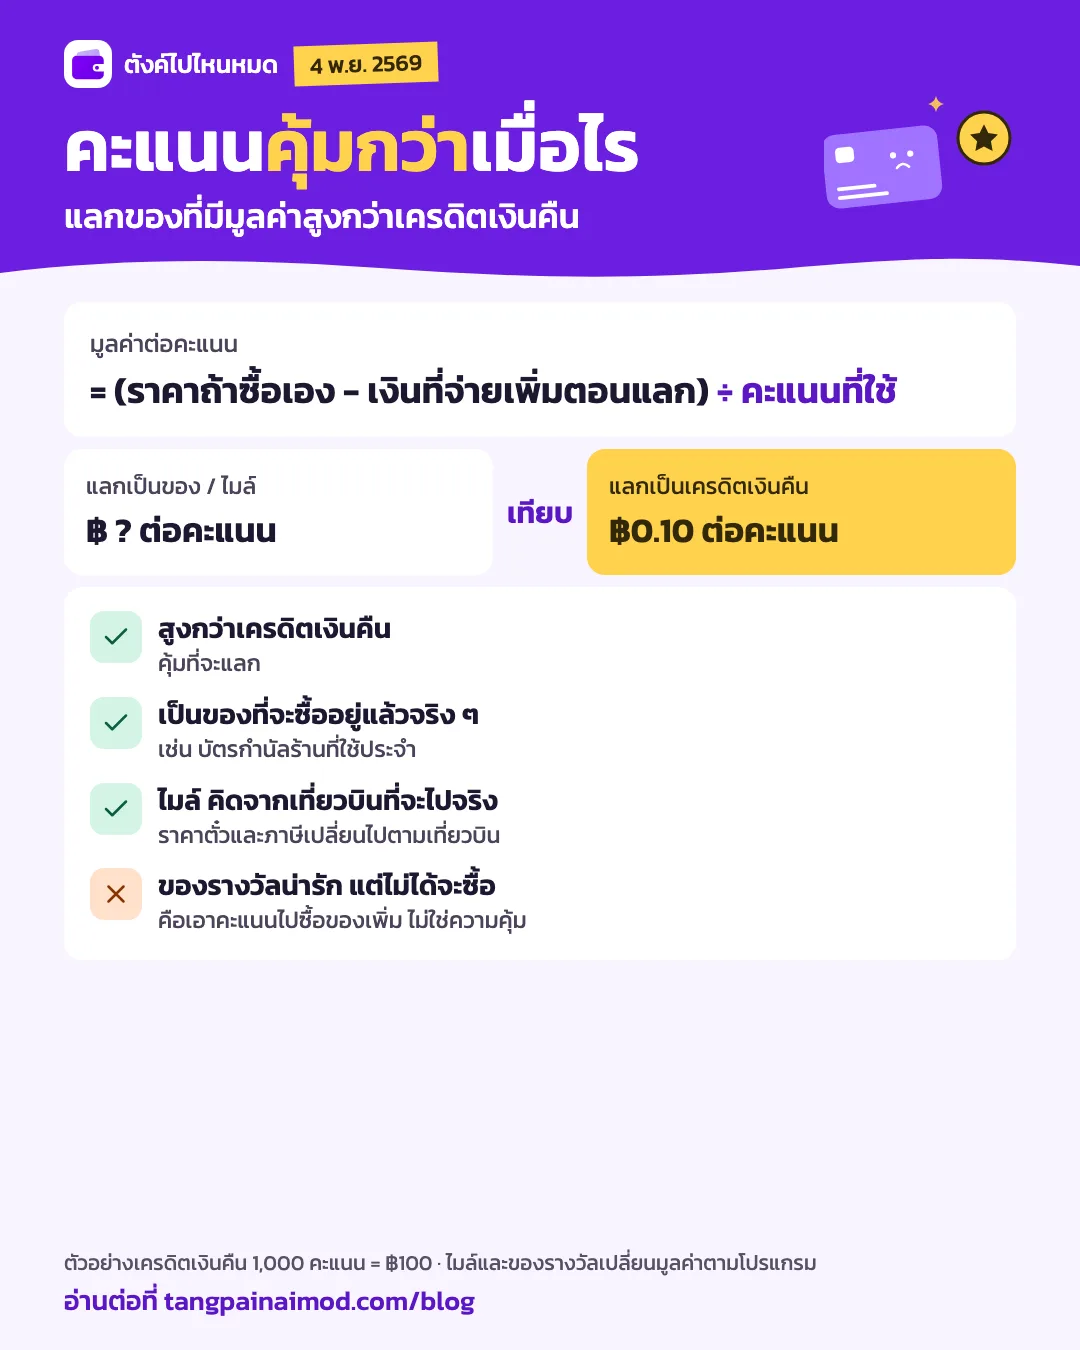
คะแนนชนะได้ถ้าเราแลกเป็นของที่มีมูลค่าสูงกว่าเครดิตเงินคืน และเป็นของที่จะซื้ออยู่แล้วจริง ๆ เช่น ไมล์หรือบัตรกำนัล วิธีเช็กคือ
มูลค่าต่อคะแนน = (ราคาที่ต้องจ่ายถ้าซื้อเอง − เงินที่ต้องจ่ายเพิ่มตอนแลก) ÷ คะแนนที่ใช้
จากนั้นเอาไปเทียบกับมูลค่าต่อคะแนนจากเครดิตเงินคืน ถ้าสูงกว่าก็คุ้มที่จะแลก แต่ถ้าแค่ของรางวัลดูน่ารักและไม่ได้จะซื้ออยู่แล้ว นั่นคือการเอาคะแนนไปซื้อของเพิ่ม ไม่ใช่ความคุ้ม สำหรับไมล์ให้คิดจากเที่ยวบินที่จะไปจริงเท่านั้น เพราะราคาตั๋วและภาษีเปลี่ยนไปตามเที่ยวบิน
รางวัลแพ้ดอกเบี้ยทันทีถ้าจ่ายไม่เต็ม
นี่คือเรื่องที่สำคัญกว่าการเลือกบัตรทุกข้อ ถ้าปล่อยให้ยอดค้าง ดอกเบี้ยจะมากกว่ารางวัลที่ได้จากยอดเดียวกันทันที ยอด 20,000 บาทค้าง 30 วันที่ดอกเบี้ย 16% ต่อปี เสียดอกเบี้ยราว 263 บาท มากกว่าเงินคืน 1% ที่ได้ 200 บาท และคะแนนมูลค่า 0.4% ที่ได้ 80 บาทจากยอดเดียวกัน ถ้าค้างนานกว่านั้นดอกเบี้ยยิ่งเพิ่ม
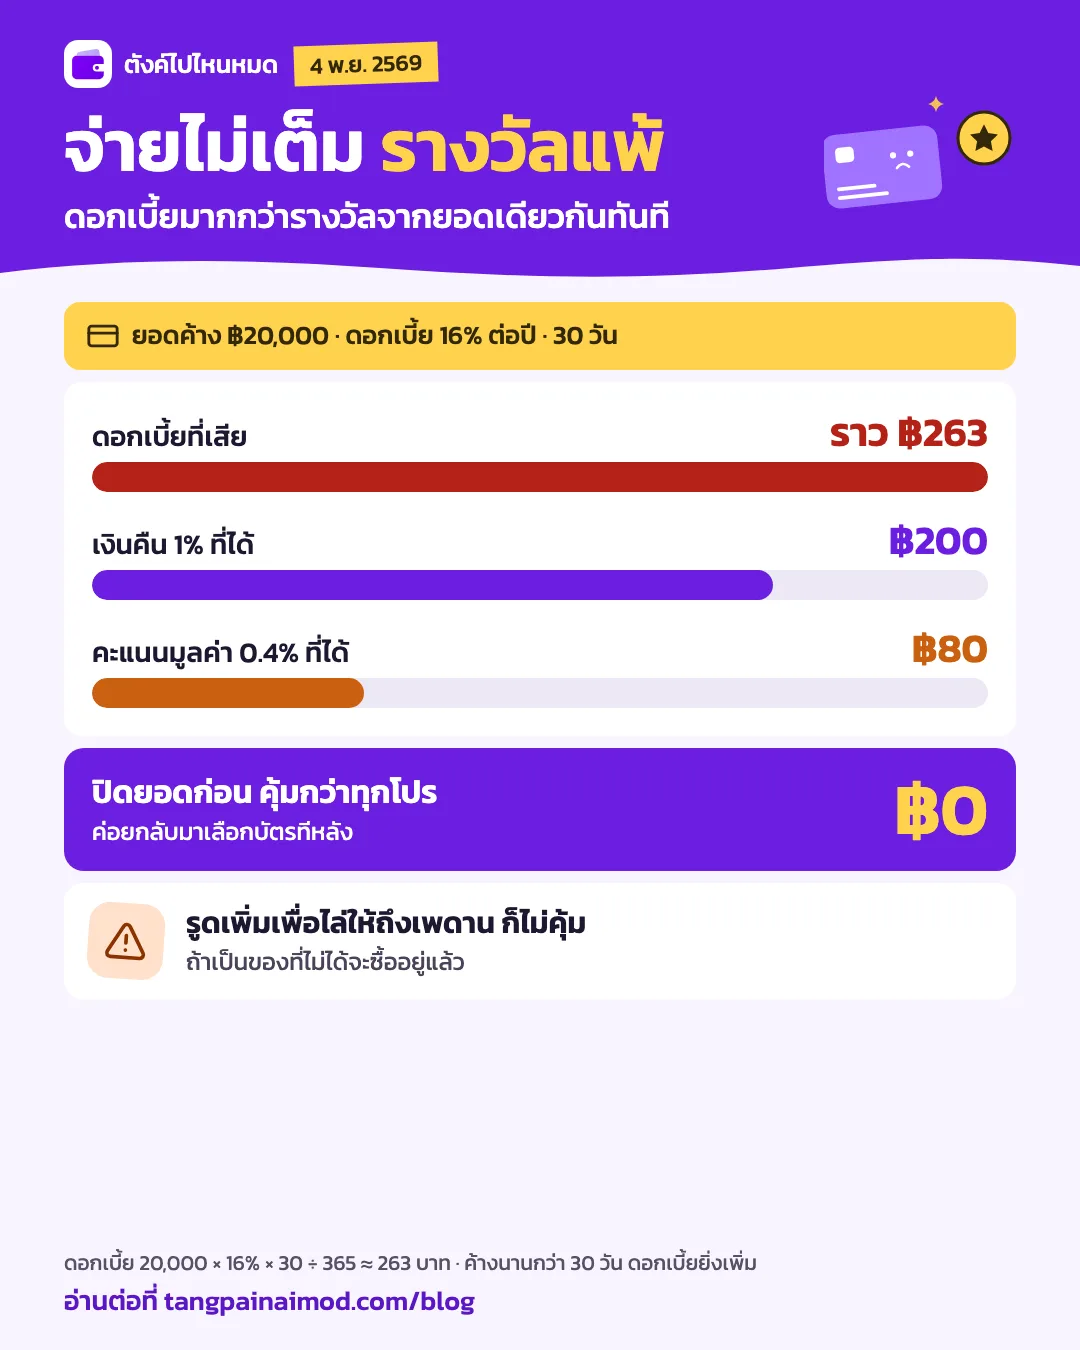
ถ้าตอนนี้ยังจ่ายบัตรไม่เต็ม ลองโฟกัสที่การปิดยอดก่อน ค่อยกลับมาเลือกบัตรทีหลัง อ่านต่อได้ที่จ่ายขั้นต่ำ คืออะไร และปลดหนี้แบบ Snowball หรือ Avalanche ส่วนการรูดเพิ่มเพื่อไล่ให้ถึงเพดานก็ไม่คุ้มเหมือนกัน ถ้าเป็นของที่ไม่ได้จะซื้ออยู่แล้ว
สรุปแบบเลือกง่าย ๆ
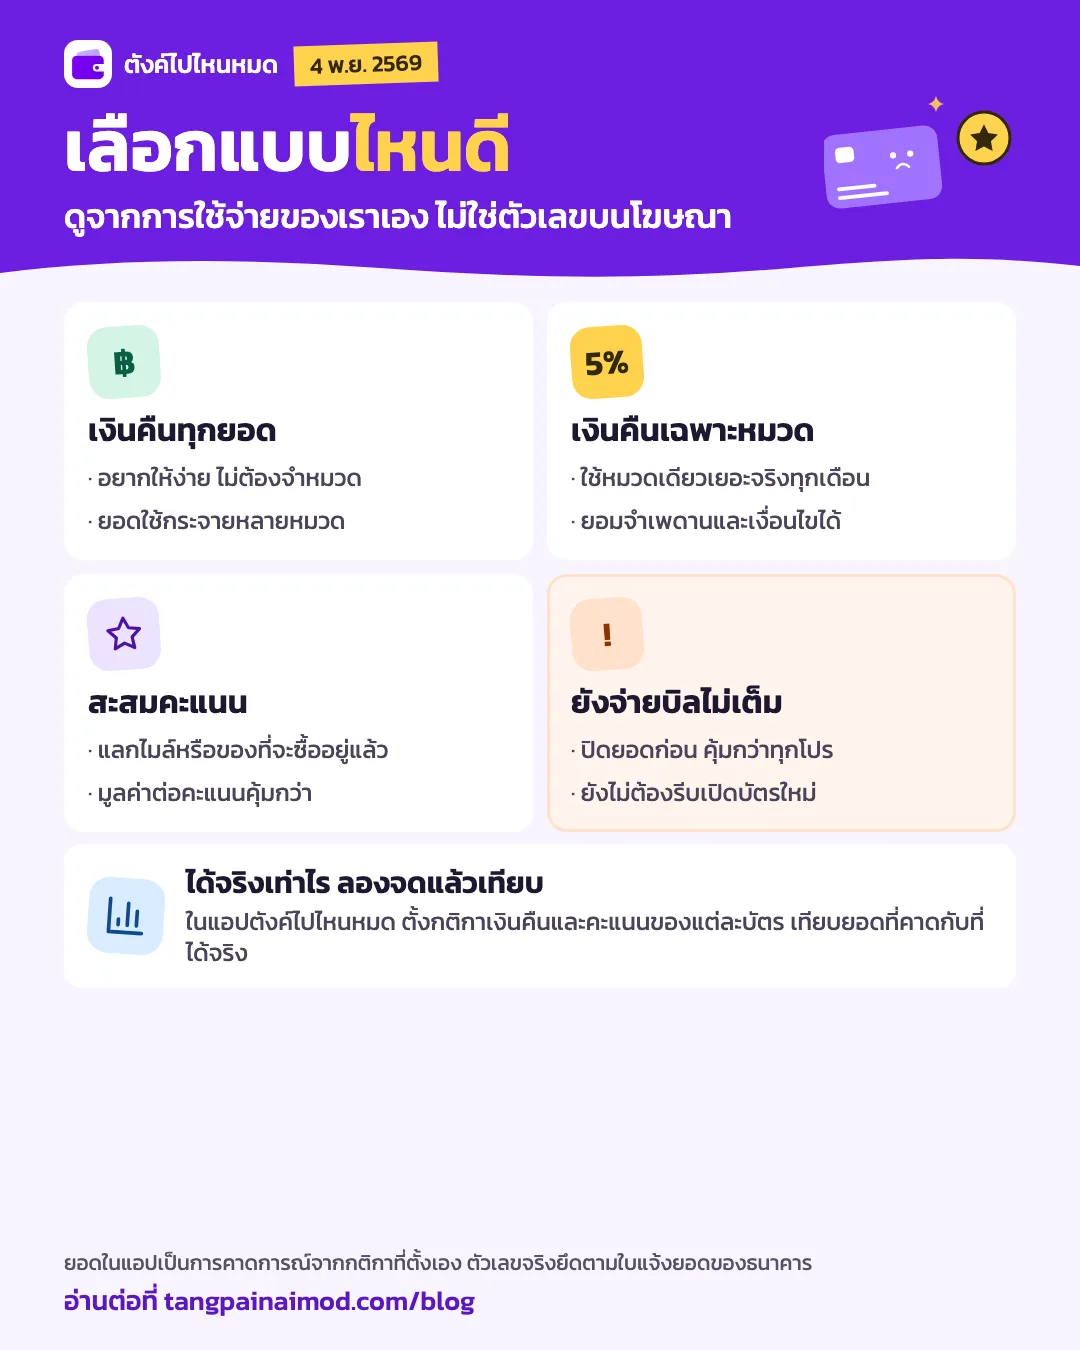
เงินคืนทุกยอดเหมาะกับคนที่อยากให้ง่ายและใช้จ่ายกระจายหลายหมวด เงินคืนเฉพาะหมวดเหมาะกับคนที่ใช้หมวดเดียวเยอะจริงทุกเดือนและจำเพดานได้ สะสมคะแนนเหมาะกับคนที่แลกไมล์หรือของที่จะซื้ออยู่แล้วและคิดมูลค่าต่อคะแนนแล้วคุ้มกว่า ส่วนคนที่ยังจ่ายบิลไม่เต็ม ปิดยอดก่อนคุ้มกว่าทุกโปร ยังไม่ต้องรีบเปิดบัตรใหม่
อยากดูตัวอย่างบัตรจริงแยกตามหมวด อ่านต่อที่บัตรเครดิตใบไหนเด่นด้านไหน
ได้จริงเท่าไร ลองจดแล้วเทียบ
ถ้าอยากรู้ว่าบัตรให้ตามที่คิดไหม ต้องเทียบยอดที่คาดกับที่ได้จริง ในแอปตังค์ไปไหนหมด ตั้งกติกาเงินคืนและคะแนนของแต่ละบัตรได้ แอปจะคาดการณ์ยอดของแต่ละรอบ ให้บันทึกยอดจริงมาเทียบ และแสดงคะแนนที่ใกล้หมดอายุ ดูวิธีตั้งบัตรที่คู่มือบัตรเครดิต รอบบิล และวงเงินร่วม ยอดในแอปเป็นการคาดการณ์จากกติกาที่ตั้งเอง ตัวเลขจริงให้ยึดตามใบแจ้งยอดของธนาคาร
ข้อมูลทั่วไป ณ วันที่อัปเดต ไม่ใช่คำปรึกษาภาษีหรือการเงินเฉพาะตัว ตรวจกับกรมสรรพากรหรือหน่วยงานที่เกี่ยวข้องก่อนตัดสินใจ
คำถามที่พบบ่อย
บัตรเงินคืนกับบัตรสะสมคะแนน แบบไหนคุ้มกว่า?
แปลงทั้งคู่เป็นเปอร์เซ็นต์ที่ได้คืนจากยอดที่ใช้จริงก่อน เช่น 25 บาทได้ 1 คะแนน และแลก 1,000 คะแนนได้ 100 บาท เท่ากับราว 0.4% ถ้าบัตรเงินคืนให้ 1% โดยไม่ติดเพดาน บัตรเงินคืนจะได้มากกว่า แต่คะแนนอาจคุ้มขึ้นถ้าแลกของที่มีมูลค่าสูงกว่าเครดิตเงินคืน
1,000 คะแนนบัตรเครดิตเท่ากับกี่บาท?
ขึ้นกับบัตรและโปรแกรมแลก ตัวอย่างในปี 2569 กรุงศรี เฟิร์สช้อยส์บางบัตรแลก 1,000 คะแนนเป็นเครดิตเงินคืน 100 บาท ส่วนออมสินแลก 1,200 คะแนนเป็น 100 บาท ควรเช็กอัตราล่าสุดก่อนแลก
บัตรเงินคืน 5% ได้คืน 5% ทุกบาทไหม?
ไม่เสมอไป มักมีเพดานต่อรอบและจำกัดหมวด เช่น 5% เพดาน 200 บาทต่อรอบ ใช้เกิน 4,000 บาทก็ไม่ได้เพิ่ม ถ้าใช้หมวดนั้น 8,000 บาท จะได้คืนเท่ากับ 2.5% ของยอดหมวดนั้น
จ่ายบัตรไม่เต็ม ยังคุ้มกับเงินคืนหรือคะแนนไหม?
มักไม่คุ้ม ยอดค้าง 20,000 บาทที่ดอกเบี้ย 16% ต่อปี เสียดอกเบี้ยราว 263 บาทใน 30 วัน มากกว่าคะแนนมูลค่าราว 80 บาท หรือเงินคืน 1% 200 บาทจากยอดเดียวกัน
ค่าธรรมเนียมรายปีควรนับรวมในการเลือกบัตรไหม?
ควรนับ โดยเอารางวัลที่ได้ทั้งปีลบค่าธรรมเนียมที่ต้องจ่ายจริง แต่ก่อนนับให้ดูเงื่อนไขยกเว้นด้วย บางบัตรยกเว้นเมื่อใช้ถึงยอดหรือจำนวนครั้งที่กำหนด และไม่มีประวัติค้างชำระ
แหล่งอ้างอิง
- กรุงศรี เฟิร์สช้อยส์: แลกคะแนนเป็นเครดิตเงินคืน 500 คะแนน = 50 บาท (1 มกราคม – 31 ธันวาคม 2569) · ตรวจ
- ธนาคารออมสิน: GSB Reward Point แลกเครดิตเงินคืน 1,200 คะแนน = 100 บาท (1 มกราคม – 31 ธันวาคม 2569) · ตรวจ
- ธนาคารกสิกรไทย: เงื่อนไขคะแนนสะสม K Point · ตรวจ
- ธนาคารกสิกรไทย: ประกาศอัตราดอกเบี้ยและค่าธรรมเนียมบัตรเครดิต ที่ อ 013/2569 (เงื่อนไขยกเว้นค่าธรรมเนียมรายปี) · ตรวจ