จ่ายขั้นต่ำ คืออะไร บัตรเครดิตคิดดอกเบี้ยยังไง คุ้มไหม
เขียนโดย Oak · ผู้พัฒนาตังค์ไปไหนหมด · เผยแพร่

จ่ายขั้นต่ำ คือการจ่ายคืนบัตรเครดิตอย่างน้อยตามยอดชำระขั้นต่ำที่ระบุในใบแจ้งยอด ภายในวันครบกำหนดชำระ ช่วยให้ไม่ผิดนัดในงวดนั้น แต่หนี้ที่เหลือยังต้องคืน และการจ่ายไม่เต็มจำนวนทำให้มีดอกเบี้ยตามเงื่อนไขของบัตร
สมมติบิลมา 20,000 บาท แอปธนาคารขึ้นว่าจ่ายขั้นต่ำ 1,600 บาท เราจ่าย 1,600 บาททันเวลาได้ แต่เงินอีก 18,400 บาทยังเป็นหนี้อยู่ พอรอบถัดไปมาถึง ก็อาจเห็นทั้งยอดค้าง ดอกเบี้ย และรายการที่รูดเพิ่มระหว่างเดือน
เดือนที่เงินตึง การจ่ายขั้นต่ำอาจช่วยให้ผ่านวันครบกำหนดไปได้ สิ่งที่อยากชวนดูให้ครบคือ หลังจากจ่ายแล้วหนี้จะเดินต่อยังไง และเราจะค่อย ๆ ขยับออกจากการจ่ายขั้นต่ำได้ตรงไหนบ้าง
ข้อมูลอัตราขั้นต่ำตรวจเมื่อ 3 พฤศจิกายน 2569: ธปท. ขยายมาตรการอัตราจ่ายขั้นต่ำบัตรเครดิต 8% ถึง 31 ธันวาคม 2569 หากอ่านหลังจากนั้น ให้ตรวจประกาศล่าสุดและยอดชำระในใบแจ้งยอดอีกครั้ง (ประกาศ ธปท.)
ยอดชำระขั้นต่ำบัตรเครดิต ดูตรงไหน และต่างจากยอดเต็มยังไง
เปิดใบแจ้งยอดหรือแอปธนาคารแล้วมองหาสามอย่างนี้ก่อน: ยอดเรียกเก็บทั้งหมด ยอดชำระขั้นต่ำ และวันครบกำหนดชำระ บางธนาคารใช้ชื่อภาษาอังกฤษว่า Total Payment, Minimum Payment และ Payment Due Date
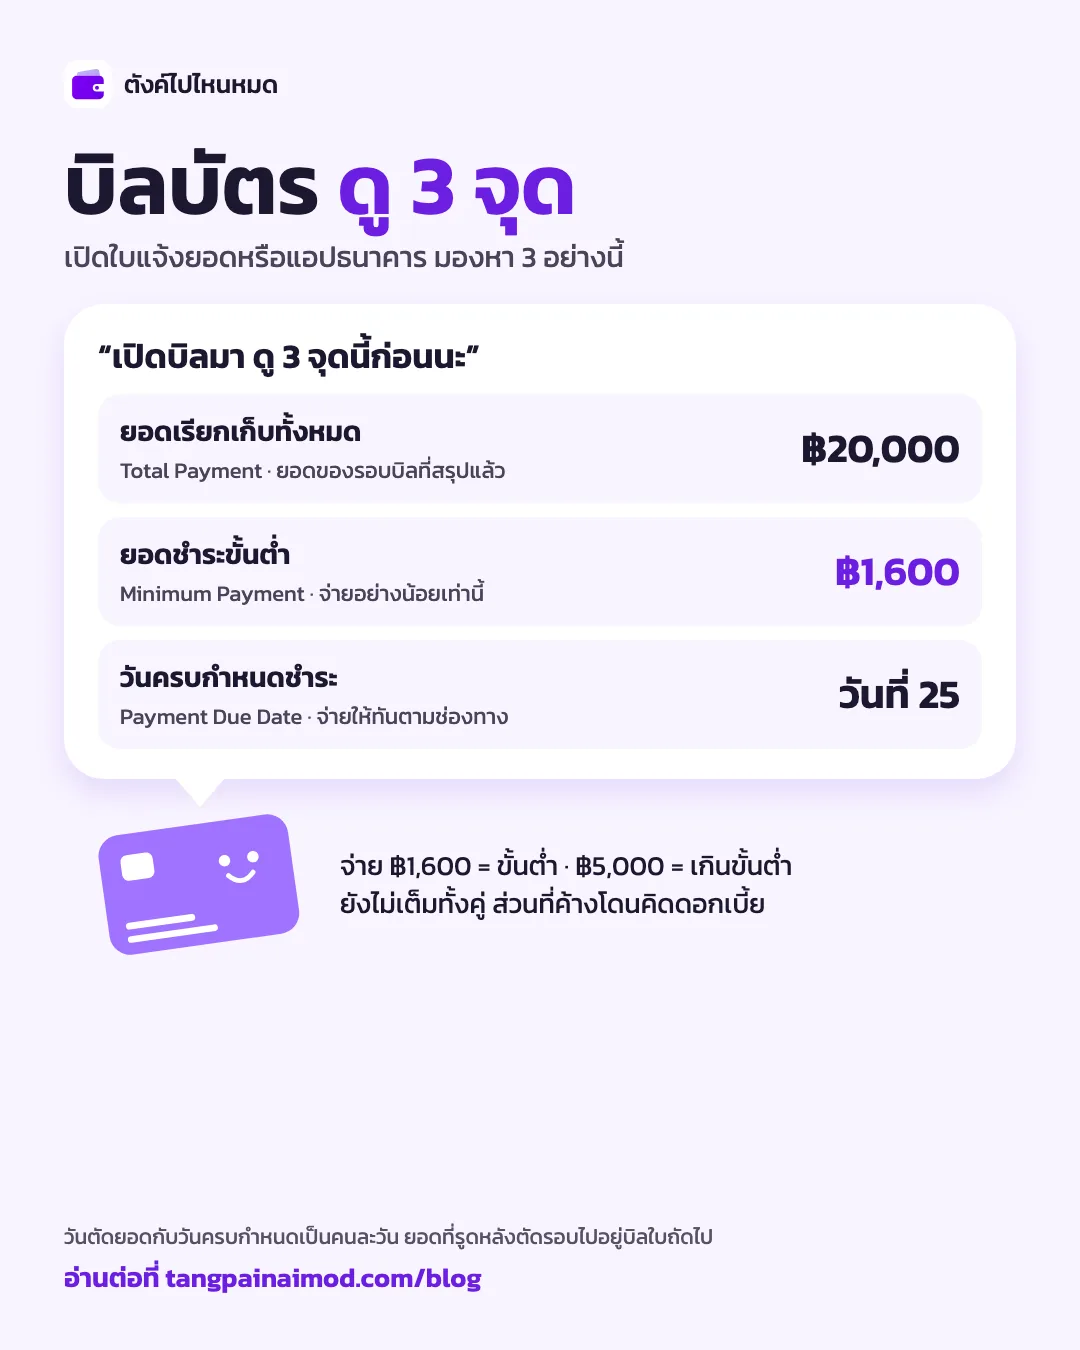
ถ้าจ่ายเต็ม 20,000 บาท บิลรอบนี้ก็ถูกชำระครบ ส่วนยอดที่รูดหลังตัดรอบอาจไปอยู่บิลถัดไป จึงเป็นไปได้ที่จะจ่ายเต็มตามบิลแล้ว แต่แอปยังแสดงยอดใช้บัตรอยู่
ถ้าจ่าย 1,600 บาท ก็เป็นการจ่ายขั้นต่ำ ส่วนจ่าย 5,000 บาทถือว่าจ่ายเกินขั้นต่ำ แต่ยังไม่เต็มจำนวน ทั้งสองแบบยังมีหนี้ค้างให้คิดดอกเบี้ยได้
วันตัดยอดกับวันครบกำหนดเป็นคนละวัน ถ้ายังสับสน อ่านตัวอย่างวันที่ใน รอบบิลบัตรเครดิต วันตัดรอบ และช่วงปลอดดอกเบี้ย จะช่วยให้รู้ว่ารายการไหนต้องจ่ายรอบนี้
จ่ายขั้นต่ำบัตรเครดิต 2569 กี่เปอร์เซ็นต์
สำหรับปี 2569 ธปท. ผ่อนปรนอัตราจ่ายขั้นต่ำบัตรเครดิตไว้ที่ 8% จนถึงสิ้นปี ตามประกาศที่ตรวจด้านบน ตัวเลข 5% หรือ 10% ในบทความเก่าอาจอ้างอิงคนละช่วงเวลา
ถ้าคิดเฉพาะยอดซื้อปกติแบบง่าย ๆ ที่ 8% จะได้ประมาณนี้
ยอด 10,000 บาท ขั้นต่ำ 800 บาท · 20,000 บาท ขั้นต่ำ 1,600 บาท · 50,000 บาท ขั้นต่ำ 4,000 บาท · 100,000 บาท ขั้นต่ำ 8,000 บาท
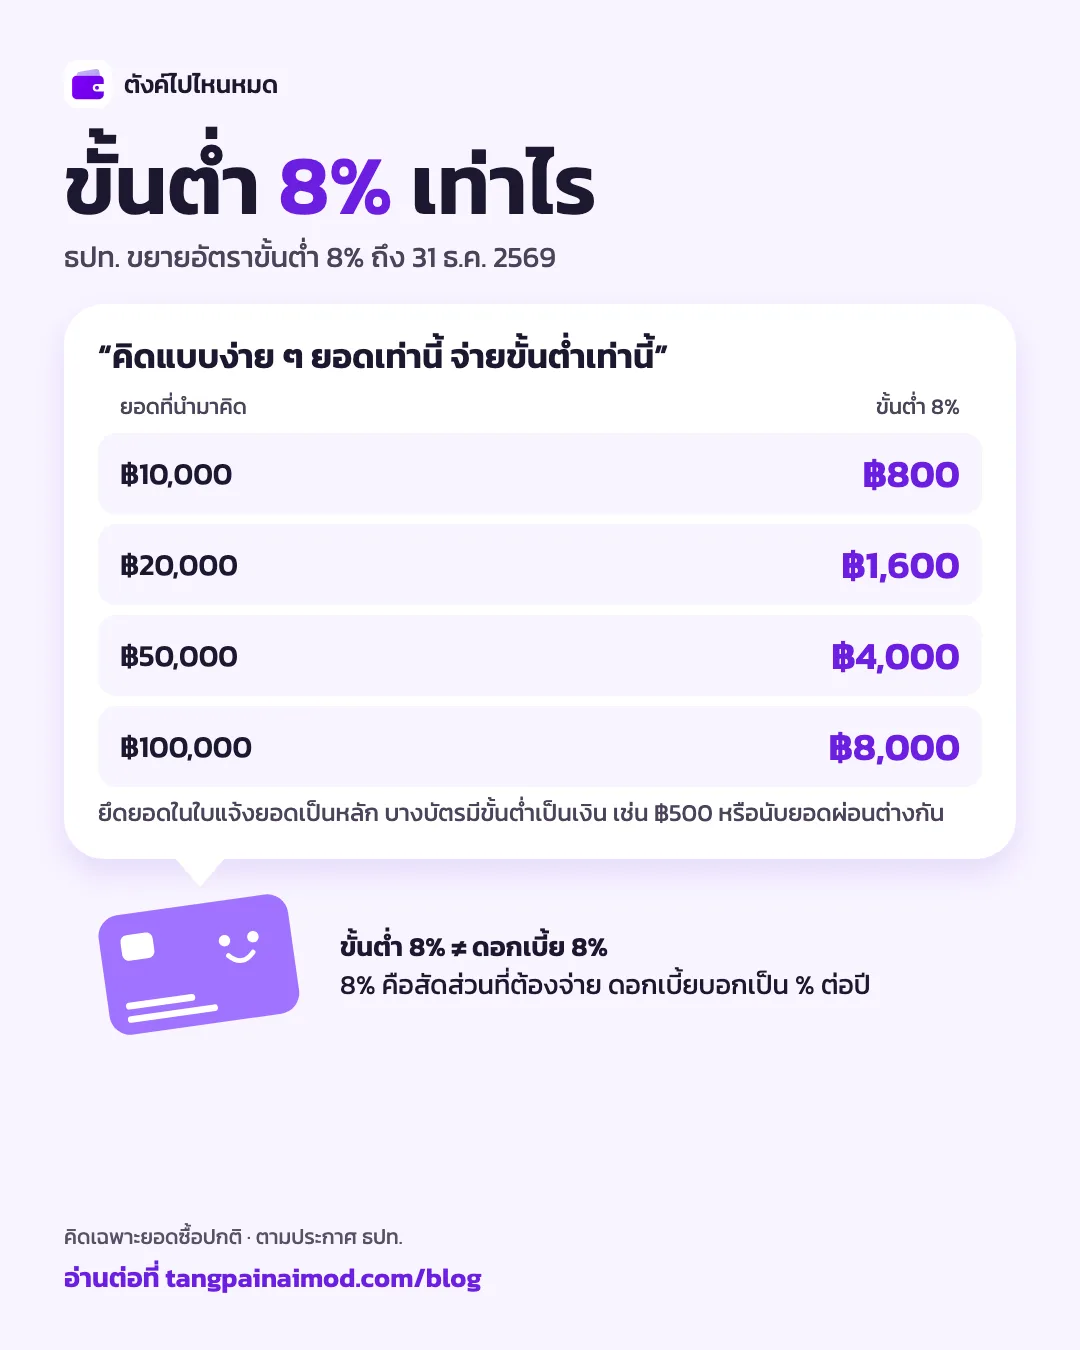
แต่เวลาจ่ายจริง ยึดยอดชำระขั้นต่ำในใบแจ้งยอดเป็นหลัก เพราะบัตรอาจมีขั้นต่ำเป็นจำนวนเงิน เช่น 500 บาทตามเงื่อนไขของผู้ออกบัตร รวมถึงวิธีนำยอดผ่อน ยอดค้างเดิม หรือรายการอื่นมาคำนวณต่างกัน ตัวอย่างนี้จึงใช้แทนใบแจ้งยอดไม่ได้
อีกจุดที่เจอบ่อยคือเข้าใจว่า “ขั้นต่ำ 8%” แปลว่าเสียดอกเบี้ย 8% ซึ่งเป็นคนละตัวเลขกัน 8% บอกสัดส่วนที่ต้องจ่ายในงวดนั้น ส่วนอัตราดอกเบี้ยบอกต้นทุนของการค้างหนี้ โดยปกติแสดงเป็นเปอร์เซ็นต์ต่อปี
จ่ายขั้นต่ำ จ่ายเกินขั้นต่ำ และจ่ายเต็ม ต่างกันยังไง
ลองเทียบจากบิล 20,000 บาท ขั้นต่ำ 1,600 บาท โดยสมมติว่าบัญชีเดิมปกติ ไม่มีหนี้ค้างจากรอบก่อน และจ่ายทันกำหนด
จ่ายเต็ม 20,000 บาท เงินต้นเดิมเหลือ 0 บาท และโดยทั่วไปไม่เสียดอกเบี้ยรายการซื้อปกติ หากเข้าเงื่อนไขช่วงปลอดดอกเบี้ย จ่ายเกินขั้นต่ำ 5,000 บาท เหลือ 15,000 บาท จ่ายขั้นต่ำ 1,600 บาท เหลือ 18,400 บาท และจ่ายต่ำกว่าขั้นต่ำ 1,000 บาท เหลือ 19,000 บาท สามแบบหลังยังเสียดอกเบี้ยตามเงื่อนไขบัตร
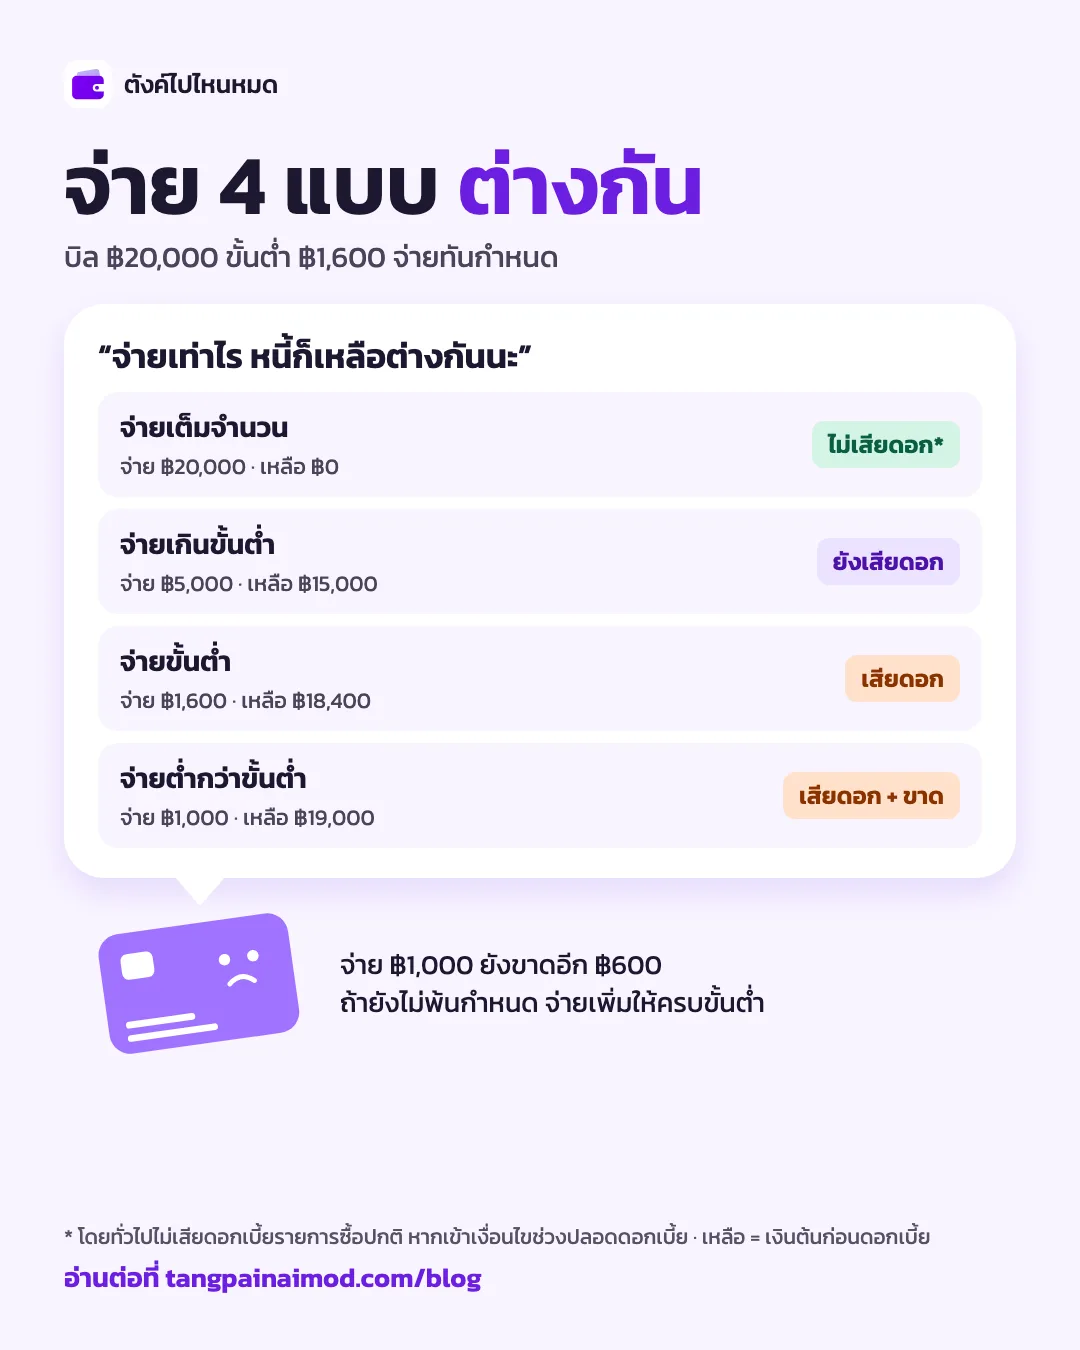
การจ่าย 1,000 บาทในตัวอย่างนี้ยังขาดอีก 600 บาท ถ้ายังไม่พ้นกำหนด ควรจ่ายเพิ่มให้ครบขั้นต่ำและตรวจว่าผู้ออกบัตรรับชำระทันเวลา เงินที่จ่ายไปบางส่วนไม่ได้ทำให้เงื่อนไขขั้นต่ำหายไป
ถ้ามีหนี้เก่าที่กำลังเสียดอกเบี้ยหรือมีรายการกดเงินสดอยู่แล้ว การจ่ายเท่ายอดในบิลอาจยังมีดอกเบี้ยตกค้างตามมา ถ้าตั้งใจปิดหนี้ ให้ถามผู้ออกบัตรถึงยอดปิด ณ วันที่จะจ่ายด้วย
จ่ายขั้นต่ำบัตรเครดิต เสียดอกเบี้ยยังไง
ผู้ออกบัตรคิดดอกเบี้ยตามยอดเงินและจำนวนวันที่ใช้เงิน โดย ธปท. กำหนดเพดานดอกเบี้ยและค่าใช้จ่ายในกลุ่มที่กำกับรวมไม่เกิน 16% ต่อปี ส่วนค่าธรรมเนียมบางประเภท เช่น ค่าธรรมเนียมเบิกเงินสด มีเงื่อนไขแยกต่างหาก ให้ดูตารางค่าธรรมเนียมของบัตรประกอบ
สูตรพื้นฐานของดอกเบี้ยรายวันคือ
ดอกเบี้ย = เงินต้นที่ใช้คำนวณ × อัตราดอกเบี้ยต่อปี × จำนวนวัน ÷ 365
สิ่งที่ทำให้คนตกใจตอนเห็นบิลรอบหน้า คือเมื่อจ่ายไม่เต็มจำนวน รายการซื้อปกติอาจเสียสิทธิปลอดดอกเบี้ย และถูกคิดดอกเบี้ยย้อนตามวันที่ผู้ออกบัตรสำรองจ่ายให้ร้านค้าหรือวันที่กำหนดในสัญญา ซึ่งอาจอยู่ก่อนวันครบกำหนดชำระ หลังรับเงินคืนบางส่วนแล้ว จึงคิดต่อบนเงินต้นที่เหลือ อ่านวิธีคิดประกอบได้จาก คำอธิบายของ KTC
ตัวอย่างดอกเบี้ย เมื่อบิล 20,000 บาท จ่ายขั้นต่ำ 1,600 บาท
สมมติว่ามีรายการซื้อเพียงรายการเดียว 20,000 บาท อัตราดอกเบี้ย 16% ต่อปี ไม่มีหนี้เก่าหรือค่าธรรมเนียม และผู้ออกบัตรนับช่วงที่ต้องคิดดอกเบี้ยได้ดังนี้
ช่วงแรกก่อนรับชำระ 25 วัน คิดบนเงินต้น 20,000 บาท: 20,000 × 16% × 25 ÷ 365 ≈ 219.18 บาท ช่วงหลังรับชำระ 1,600 บาท จนถึงวันตัดรอบถัดไปอีก 15 วัน คิดบน 18,400 บาท: 18,400 × 16% × 15 ÷ 365 ≈ 120.99 บาท รวม 40 วันประมาณ 340.17 บาท
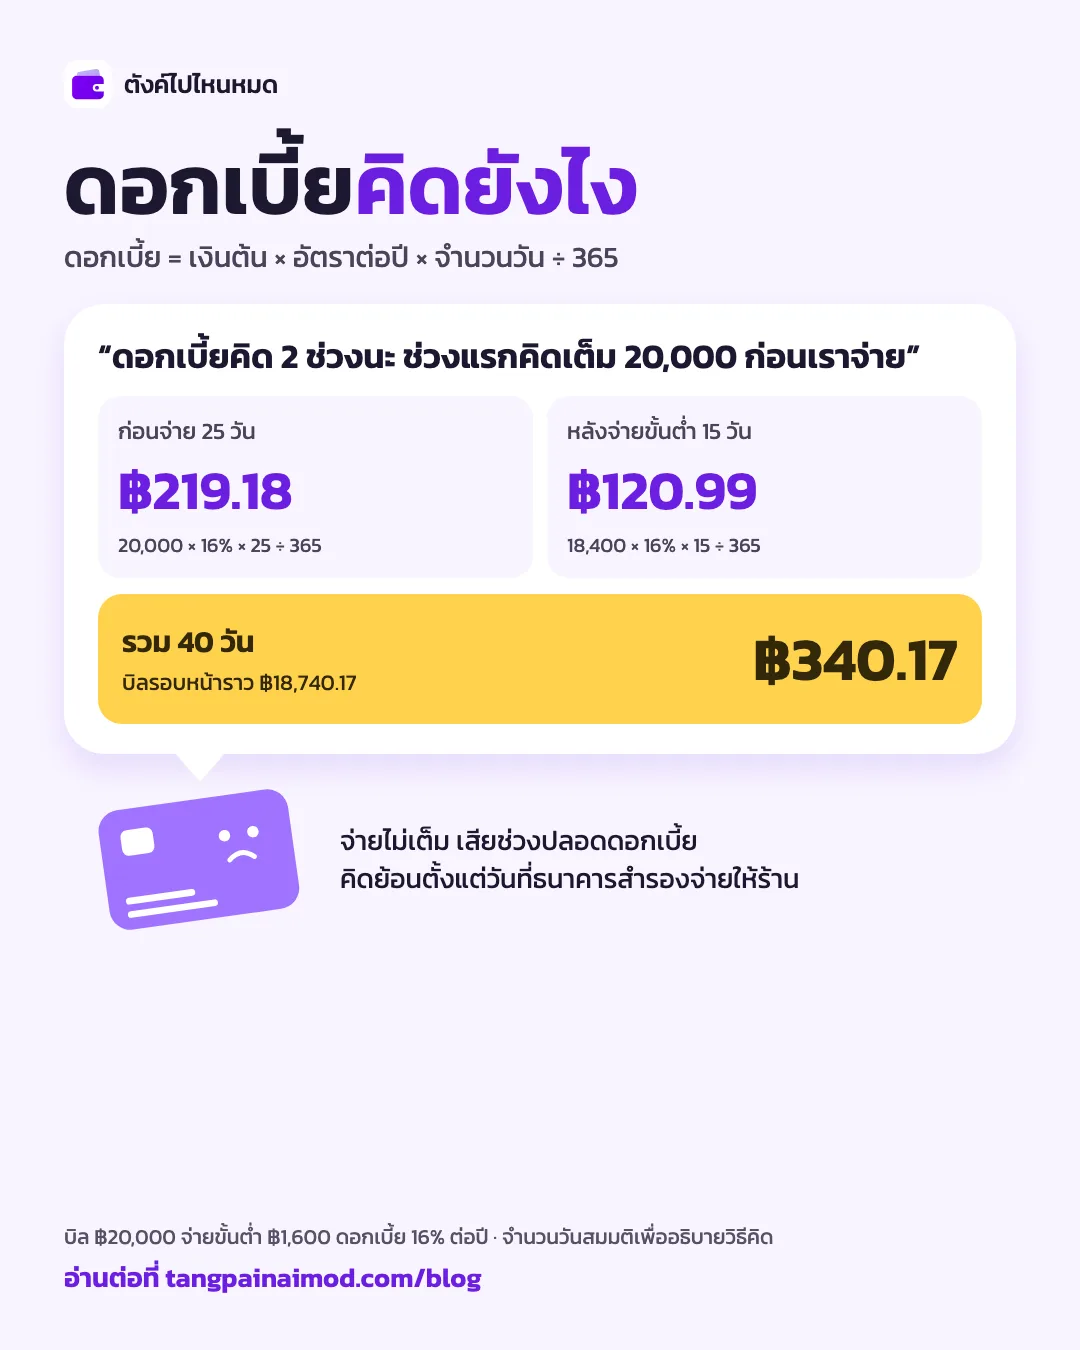
ถ้าไม่มีรายการอื่นเลย ยอดรอบถัดไปในตัวอย่างจะเป็นเงินต้น 18,400 บาท บวกดอกเบี้ยประมาณ 340.17 บาท รวมประมาณ 18,740.17 บาท
ถ้าคิดเฉพาะ 18,400 บาทช่วงหลังจ่าย จะเห็นดอกเบี้ยแค่ 120.99 บาท และพลาดดอกเบี้ยช่วงก่อนรับชำระไปอีก 219.18 บาท นี่จึงเป็นเหตุผลที่ดอกเบี้ยจริงอาจสูงกว่าที่เราลองกดเครื่องคิดเลขเองครั้งแรก
ตัวอย่างนี้ตั้งจำนวนวันขึ้นเพื่ออธิบายวิธีคิด บัตรจริงอาจมีหลายรายการ หลายวันบันทึก และวิธีนับวันหรือตัดชำระต่างกัน ตรวจยอดจริงกับผู้ออกบัตรเสมอ
จ่ายครบแล้ว ทำไมยังมีดอกเบี้ยในบิลถัดไป
ถ้าเคยมียอดค้างที่เสียดอกเบี้ย เงินต้นอาจยังสร้างดอกเบี้ยต่อระหว่างวันตัดยอดกับวันที่เราจ่ายปิด ดอกเบี้ยช่วงนั้นอาจยังไม่อยู่ในใบแจ้งยอดที่กำลังเห็น แล้วค่อยตามมาในรอบถัดไป
ก่อนปิดหนี้ ลองถามว่า “ถ้าจะชำระปิดทั้งหมดวันที่นี้ ต้องจ่ายเท่าไร รวมดอกเบี้ยถึงวันรับชำระแล้วหรือยัง” และตรวจรอบถัดไปอีกครั้ง จะได้รู้ว่าปิดครบจริง
จ่ายขั้นต่ำทุกเดือน หนี้ลดไหม แล้วกี่เดือนถึงหมด
หนี้ลดได้ ถ้าเงินที่จ่ายมากกว่าดอกเบี้ยและค่าใช้จ่ายที่เกิดขึ้น และไม่มีการใช้เพิ่มมาหักล้าง แต่เงินที่จ่ายออกไปไม่ได้ตัดเงินต้นทั้งหมด บางส่วนต้องไปจ่ายดอกเบี้ยหรือรายการอื่นตามลำดับตัดชำระของบัตรก่อน
อีกเหตุผลที่จ่ายขั้นต่ำแล้วหมดช้า คือเมื่อหนี้ลด ยอดขั้นต่ำที่คิดเป็นเปอร์เซ็นต์ก็มักลดตาม เราจึงส่งเงินคืนเดือนละน้อยลงเรื่อย ๆ ถ้าเคยจ่ายไหวเดือนละ 4,000 บาท แล้วลดเหลือ 2,000 บาทตามยอดขั้นต่ำใหม่ หนี้ก็มีเวลาค้างนานขึ้น
เทียบยอดหนี้ 50,000 บาท: จ่ายขั้นต่ำกับจ่ายเดือนละ 5,000 บาท
การเทียบนี้เป็นการจำลองโดยใช้อัตราดอกเบี้ย 16% ต่อปี หาร 12 เพื่อคิดดอกเบี้ยรายเดือน เติมดอกเบี้ยก่อนคำนวณยอดที่ต้องจ่าย และปัดเศษเป็นสตางค์ทุกเดือน ไม่มีการรูดเพิ่ม ไม่มีค่าธรรมเนียม และไม่รวมเครดิตเงินคืนจากมาตรการช่วยเหลือ
แบบจ่ายขั้นต่ำ 8% ของยอดรวมดอกเบี้ย แต่ไม่น้อยกว่า 500 บาท ใช้เวลา 44 เดือน ดอกเบี้ยรวมประมาณ 9,244 บาท จ่ายรวมประมาณ 59,244 บาท ส่วนแบบจ่ายคงที่เดือนละ 5,000 บาท ใช้เวลา 11 เดือน ดอกเบี้ยรวมประมาณ 4,025 บาท จ่ายรวมประมาณ 54,025 บาท
ภายใต้สมมติฐานเดียวกัน การจ่ายคงที่เดือนละ 5,000 บาททำให้หมดเร็วขึ้น 33 เดือน และประหยัดดอกเบี้ยประมาณ 5,219 บาท งวดสุดท้ายจ่ายเฉพาะยอดที่เหลือ
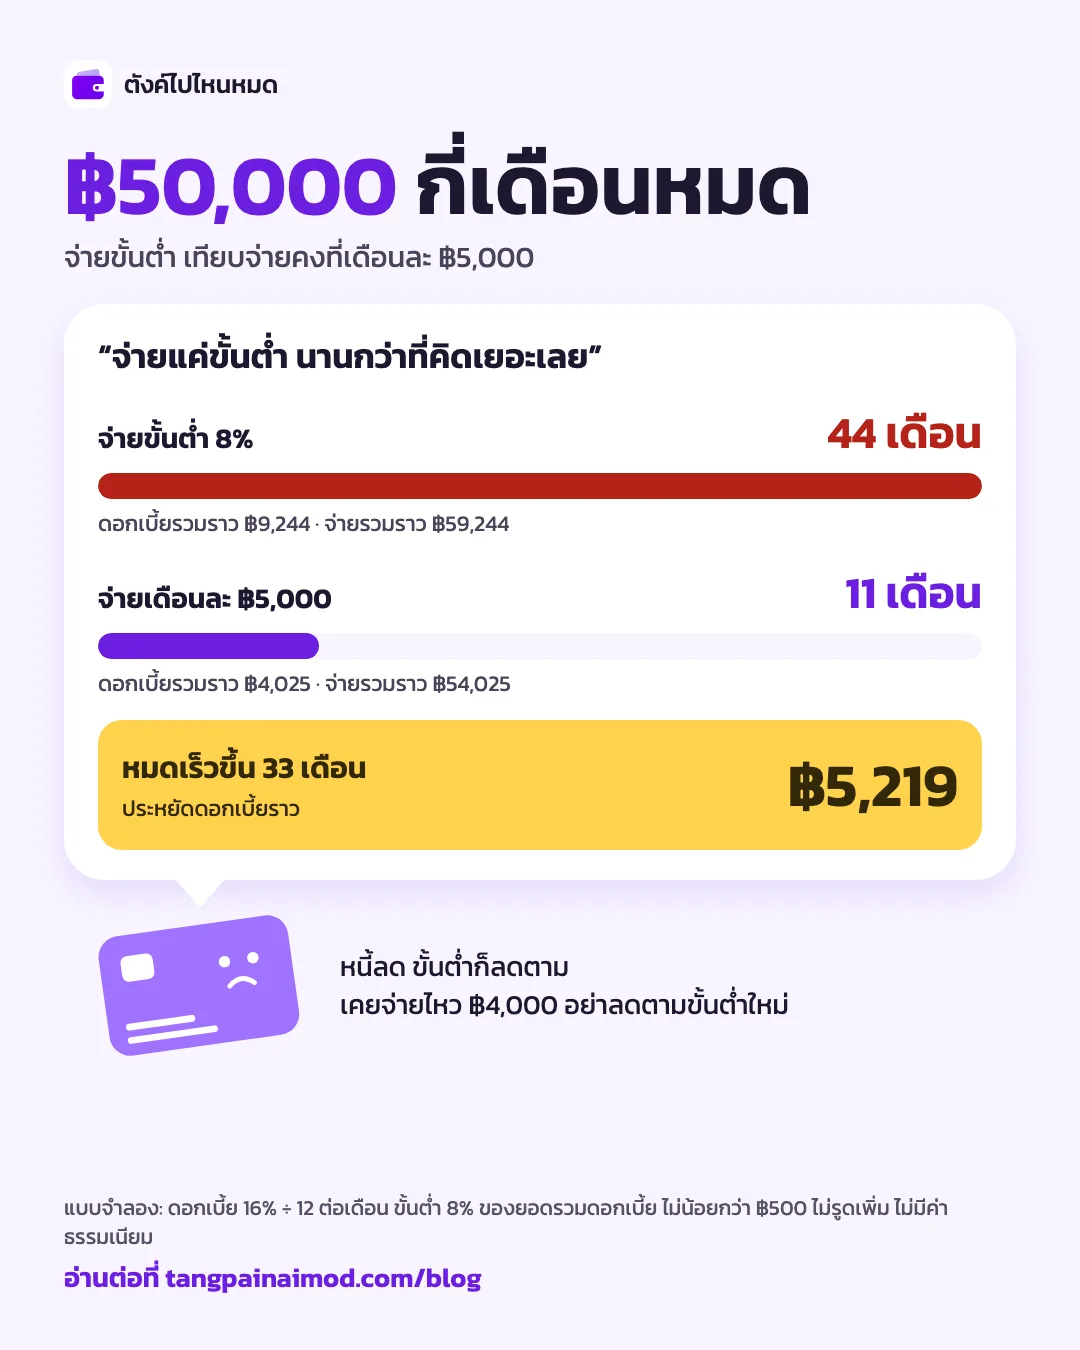
เดือนแรกของแบบจ่ายขั้นต่ำในแบบจำลองนี้มีดอกเบี้ยประมาณ 666.67 บาท จึงจ่าย 8% ของ 50,666.67 บาท หรือประมาณ 4,053.33 บาท ตัวเลขนี้ต่างจากตัวอย่างขั้นต่ำ 8% ด้านบน เพราะตัวอย่างนั้นยังไม่รวมดอกเบี้ย
แบบจำลองนี้ใช้ช่วยเปรียบเทียบแนวทาง บัตรจริงคิดดอกเบี้ยรายวัน และอาจใช้ฐานคำนวณขั้นต่ำต่างกัน ถ้าอยากดูตัวเลขของตัวเอง ลองใส่ยอดค้าง อัตราดอกเบี้ย และขั้นต่ำใน เครื่องคำนวณจ่ายบัตรเครดิตขั้นต่ำ กี่เดือนหมด แล้วเทียบกับใบแจ้งยอดอีกที
จ่ายขั้นต่ำแล้วรูดต่อได้ไหม
อาจใช้ต่อได้ถ้ายังมีวงเงินและผู้ออกบัตรไม่ได้ระงับการใช้ แต่ วงเงินที่คืนมาเป็นวงเงินกู้ที่ใช้ได้อีก ถ้ารูดเพิ่ม ก็เกิดภาระที่ต้องคืนเพิ่มด้วย
สมมติเดือนนี้จ่ายหนี้ไป 2,000 บาท แต่รูดเพิ่มอีก 3,000 บาท แค่ยอดซื้อใหม่ก็สูงกว่าเงินที่ส่งคืนไปแล้ว ยังไม่รวมดอกเบี้ย จึงเกิดอาการ “จ่ายทุกเดือน แต่ยอดไม่ค่อยลง” ได้
ขณะยังมียอดค้าง รายการซื้อใหม่อาจไม่ได้รับช่วงปลอดดอกเบี้ยตามปกติด้วย ต้องดูเงื่อนไขของบัตร หากกำลังพยายามปิดหนี้ ลองเปลี่ยนรายจ่ายประจำไปใช้เงินที่กันไว้ในบัญชีก่อน เพื่อให้เห็นชัดว่าเดือนนี้ใช้ได้อีกเท่าไร
ส่วนการกดเงินสดจากบัตรเครดิตมีเงื่อนไขต่างจากรูดซื้อสินค้า โดยทั่วไปคิดดอกเบี้ยตั้งแต่วันที่เบิกและมีค่าธรรมเนียมเพิ่มเติม การกดบัตรหนึ่งมาจ่ายอีกบัตรจึงอาจทำให้ต้นทุนสูงขึ้น ตรวจรายละเอียดได้จาก ข้อมูลบัตรเครดิตของ ธปท.
จ่ายขั้นต่ำ ติดเครดิตบูโรไหม
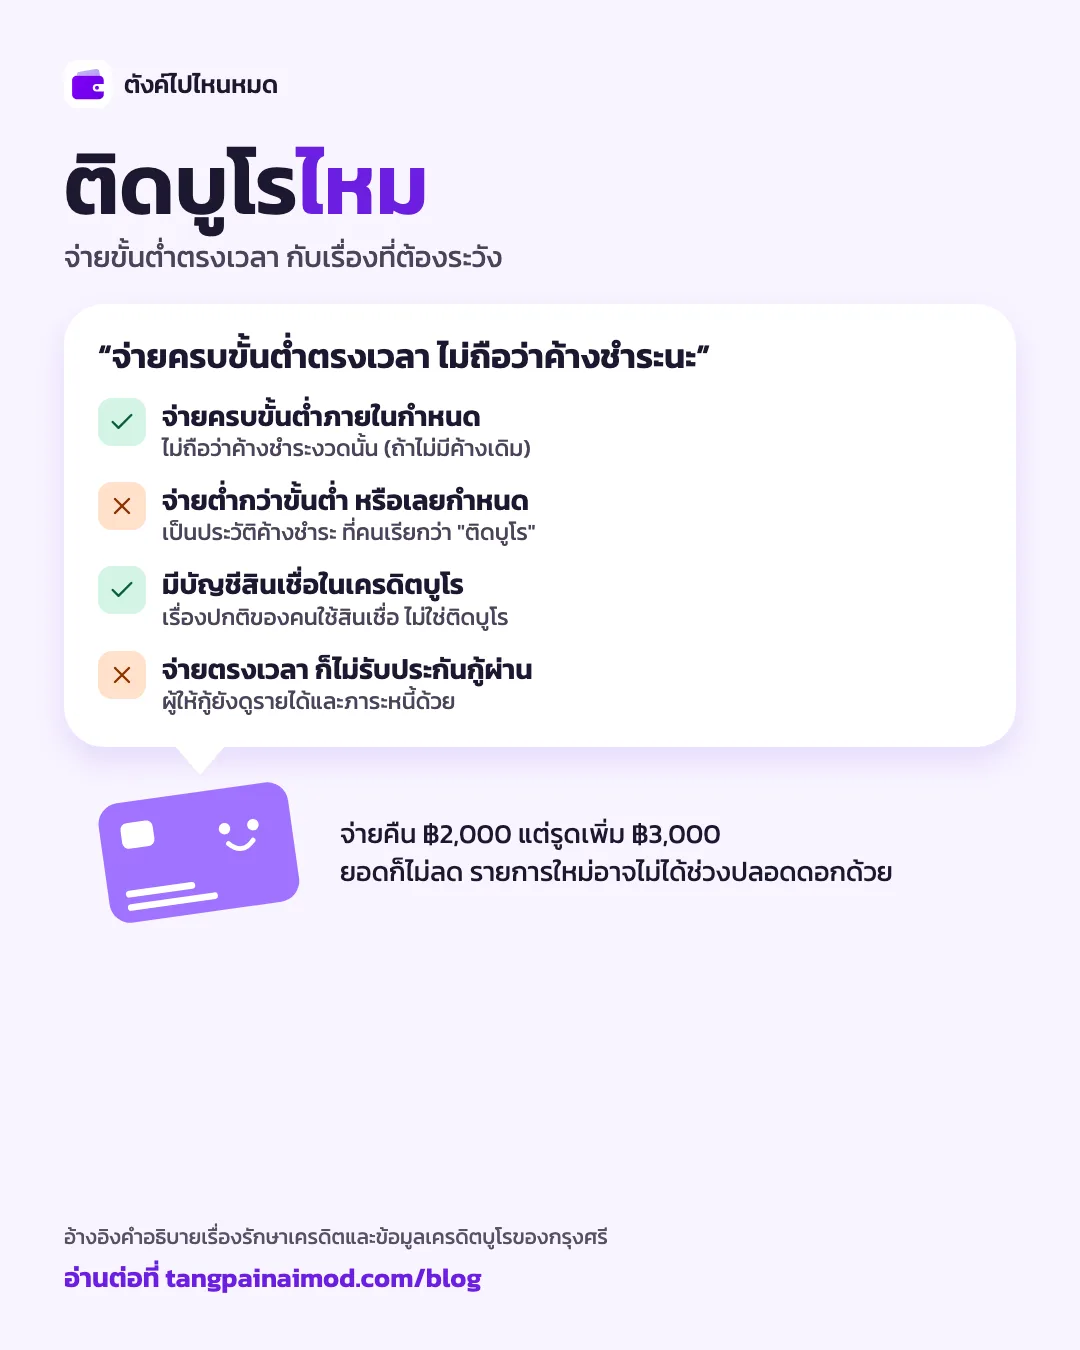
ถ้าบัญชีไม่มีค้างเดิมและ จ่ายครบขั้นต่ำภายในกำหนด จะไม่ถือว่าค้างชำระงวดนั้น ธนาคารกรุงศรีอธิบายการรักษาเครดิตไว้ว่า ควรชำระบัตรตรงเวลาและไม่น้อยกว่ายอดขั้นต่ำที่เรียกเก็บ (คำแนะนำเรื่องการรักษาเครดิต)
ส่วนเครดิตบูโรเก็บข้อมูลบัญชีสินเชื่อ ยอดหนี้ และประวัติการชำระที่สมาชิกส่งมา การมีข้อมูลอยู่ในระบบจึงเป็นเรื่องปกติของคนใช้สินเชื่อ คำว่า “ติดบูโร” ที่คนพูดกันมักหมายถึงมีประวัติค้างชำระ ซึ่งต้องแยกออกจากการมีบัญชีสินเชื่อทั่วไป (กรุงศรีอธิบายข้อมูลเครดิต)
อย่างไรก็ตาม จ่ายขั้นต่ำตรงเวลาทุกเดือนก็ไม่ได้รับประกันว่าจะกู้ใหม่ผ่าน ผู้ให้กู้ยังพิจารณารายได้ ภาระหนี้ และเงื่อนไขอื่นของตัวเองด้วย ถ้ามีหนี้บัตรค้างอยู่มาก เงินที่ต้องส่งหนี้ทุกเดือนก็ยังเป็นภาระที่ต้องนำมาประเมิน
จ่ายขั้นต่ำต่างจากผ่อน 0% ยังไง
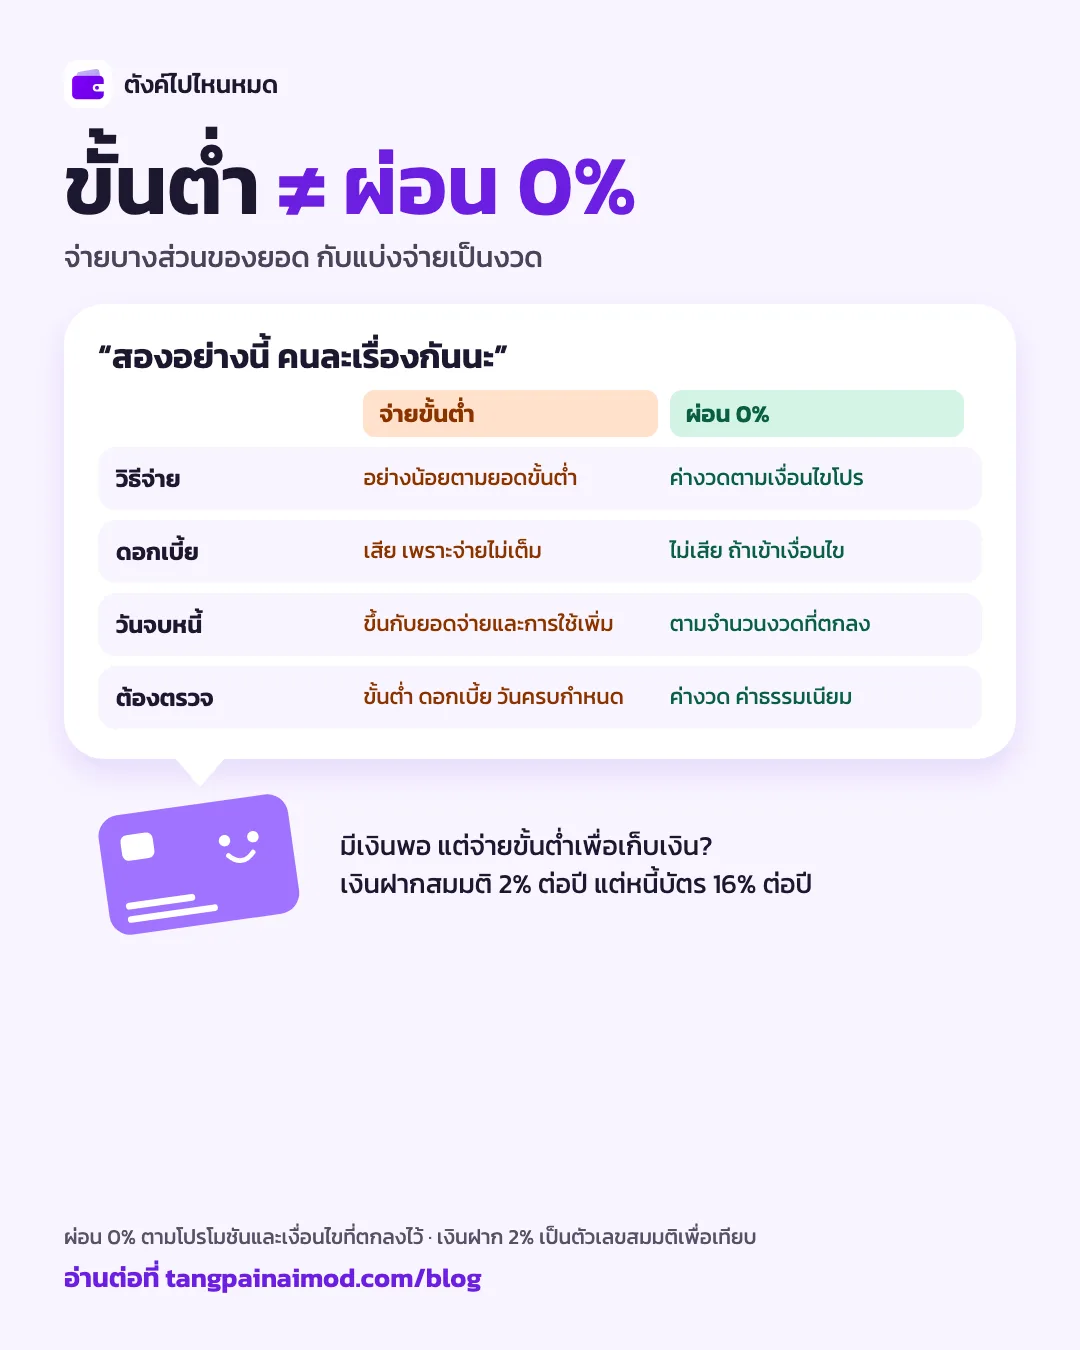
การจ่ายขั้นต่ำเป็นการคืนเงินบางส่วนของยอดบัตรในรอบนั้น ส่วนผ่อน 0% เป็นรายการแบ่งชำระตามจำนวนงวดและเงื่อนไขที่ตกลงไว้ เช่น ซื้อของ 12,000 บาท ผ่อน 0% 6 เดือน งวดละ 2,000 บาท
จ่ายขั้นต่ำคือจ่ายอย่างน้อยตามยอดขั้นต่ำบนบิล เสียดอกเบี้ยเพราะจ่ายไม่เต็มจำนวน และวันจบหนี้ขึ้นกับยอดที่จ่ายและการใช้เพิ่ม ส่วนผ่อน 0% จ่ายค่างวดตามเงื่อนไขโปรโมชัน ไม่เสียดอกเบี้ยในรายการที่เข้าเงื่อนไข และมีจำนวนงวดชัดเจน สิ่งที่ต้องตรวจของจ่ายขั้นต่ำคือยอดขั้นต่ำ ดอกเบี้ย และวันครบกำหนด ส่วนผ่อน 0% คือค่างวด ค่าธรรมเนียม และเงื่อนไขเมื่อชำระไม่ครบ
ถ้าในบัตรมีทั้งยอดผ่อนและยอดซื้อทั่วไป อย่าคิดว่าจ่าย 8% ของยอดรวมแล้วจะครอบคลุมเงื่อนไขทั้งหมด ให้ดูยอดเรียกเก็บและกติกาของรายการผ่อนด้วย ส่วนบริการเปลี่ยนยอดเป็นผ่อนภายหลังอาจมีดอกเบี้ยหรือค่าธรรมเนียม แม้จะแบ่งจ่ายเป็นงวดเหมือนกัน
อ่านคำที่เกี่ยวข้องเพิ่มเติมได้ใน คำศัพท์บัตรเครดิต เงินคืน คะแนน และรายการรอบันทึก ส่วนวิธีเทียบว่าการผ่อนคุ้มจริงไหม อยู่ใน ผ่อน 0% คุ้มไหม
จ่ายขั้นต่ำดีไหม คุ้มกับการเก็บเงินสดไว้หรือเปล่า
ถ้าเดือนนี้มีค่าใช้จ่ายจำเป็นและจ่ายเต็มไม่ไหว การจ่ายขั้นต่ำทันเวลาเป็นทางเลือกที่ช่วยให้ไม่ผิดนัดงวดนั้น แต่ต้องเผื่อต้นทุนดอกเบี้ยและวางแผนว่าจะกลับมาจ่ายเพิ่มได้เมื่อไร
ส่วนคนที่มีเงินพอจ่ายเต็ม แต่ตั้งใจจ่ายขั้นต่ำเพื่อเก็บเงินไว้ในบัญชี ลองเทียบอัตราดอกเบี้ยทั้งสองฝั่งก่อน เช่น สมมติเงินฝากได้ 2% ต่อปี ขณะที่หนี้บัตรคิด 16% ต่อปี ต้นทุนฝั่งบัตรสูงกว่าผลตอบแทนเงินฝากมาก และเงินฝากอาจมีภาษีอีก ตัวเลข 2% นี้เป็นเพียงสมมติฐานเพื่อเปรียบเทียบ
ถ้าต้องจ่ายขั้นต่ำต่อเนื่องจนไม่มีเดือนที่กลับมาจ่ายเพิ่มได้ ควรเริ่มคุยเรื่องปรับเงื่อนไขหนี้ การมีค่างวดที่จ่ายไหวและเห็นวันจบชัดช่วยให้วางแผนต่อได้ง่ายขึ้น
เดือนนี้จำเป็นต้องจ่ายขั้นต่ำ ควรจัดการยังไง
ถ้าเงินสะดุดเพราะค่ารักษาพยาบาล งานหาย หรือมีค่าใช้จ่ายจำเป็นก้อนใหญ่ เริ่มจากดูเงินที่มีจริงก่อน การโทษตัวเองไม่ได้ช่วยให้บิลเบาลง แต่การเห็นตัวเลขครบช่วยให้เลือกทางต่อได้
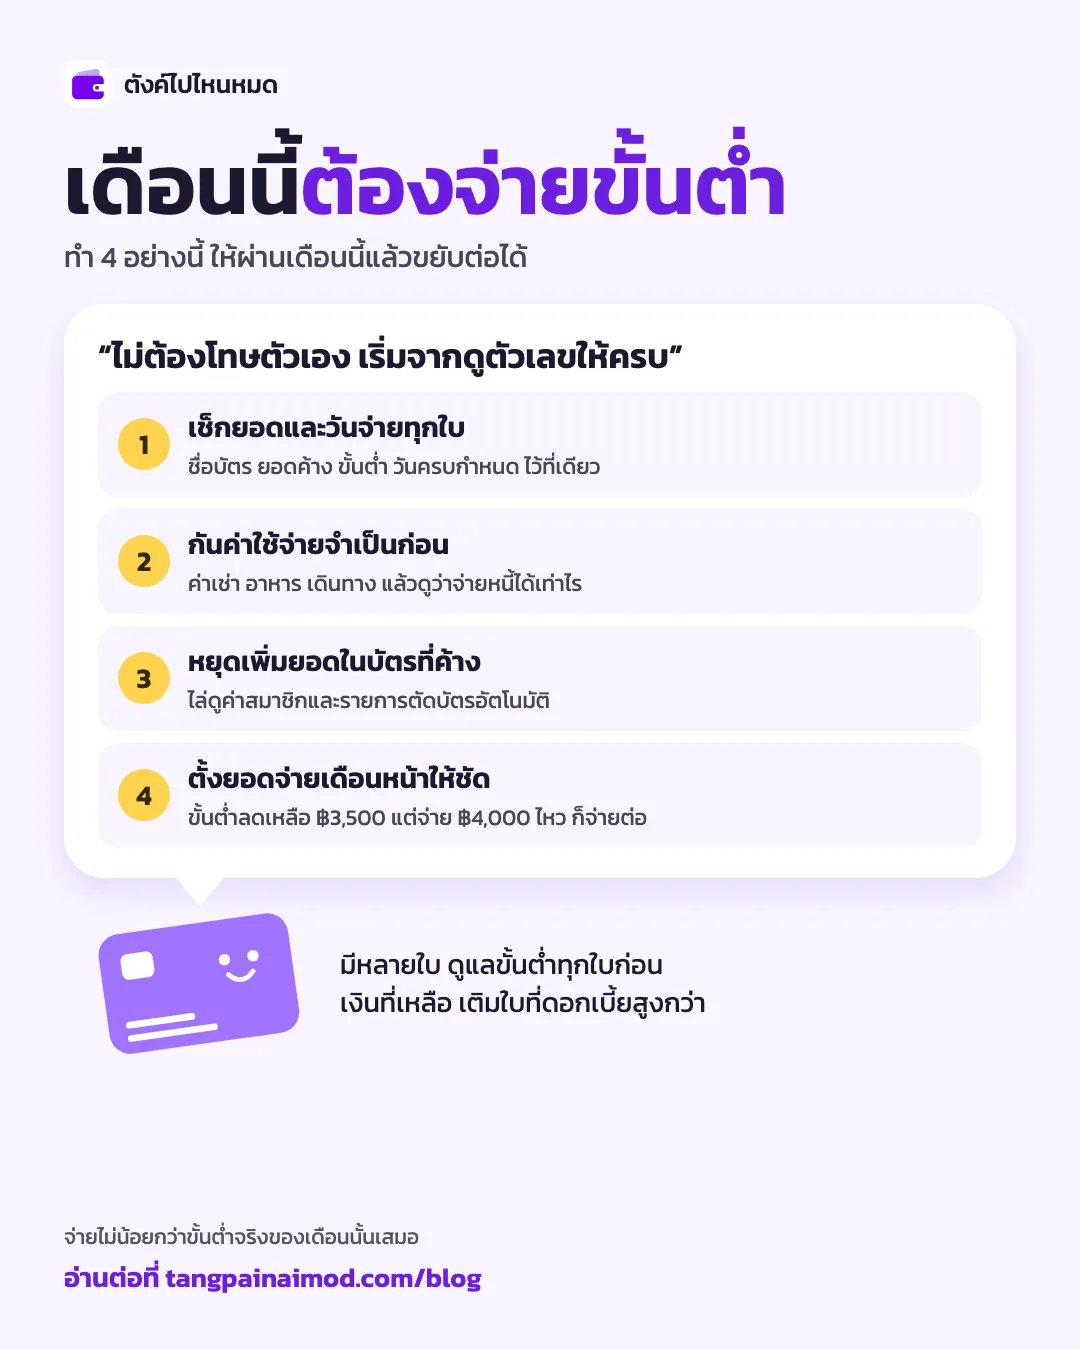
1. เช็กยอดและวันจ่ายให้ครบทุกใบ
เขียนชื่อบัตร ยอดค้าง ยอดขั้นต่ำ และวันครบกำหนดไว้ในที่เดียว ถ้ามีสามใบ อย่าดูแค่ใบที่ยอดเยอะที่สุดจนอีกใบเลยกำหนด ตรวจเวลาที่ช่องทางรับชำระใช้ลงยอดด้วย โดยเฉพาะถ้าจ่ายใกล้วันสุดท้าย
2. กันค่าใช้จ่ายจำเป็น แล้วดูว่าจ่ายหนี้ได้จริงเท่าไร
หักค่าเช่า อาหาร การเดินทางไปทำงาน และรายจ่ายจำเป็นที่ต้องใช้ก่อนเงินเข้ารอบหน้า จึงค่อยดูเงินสำหรับหนี้ ถ้ามีเหลือมากกว่าขั้นต่ำ จ่ายเพิ่มเท่าที่ไหวได้ แต่ควรเหลือพอใช้ชีวิตจนถึงรอบรายรับถัดไปด้วย
ถ้าตัวเลขบอกว่าแม้แต่ขั้นต่ำก็ไม่พอ ให้ข้ามไปคุยกับผู้ออกบัตรตามหัวข้อถัดไป การเห็นปัญหาก่อนวันครบกำหนดทำให้มีเวลาเตรียมข้อมูลและถามทางเลือก
3. หยุดเพิ่มยอดในบัตรที่กำลังค้าง
ไล่ดูค่าสมาชิก แอปสตรีมมิง และรายการตัดบัตรอัตโนมัติด้วย บางทีเราหยุดรูดหน้าร้านแล้ว แต่ยังมีรายการเดิมเข้าอยู่ทุกเดือน ยกเลิกส่วนที่ไม่ใช้และกันเงินสำหรับรายการที่ยังจำเป็น
4. ตั้งยอดจ่ายเดือนถัดไปให้ชัด
ถ้าเดือนนี้จ่าย 4,000 บาทไหว และเดือนหน้ารายรับยังพอ อย่าลดเงินจ่ายลงทันทีเพียงเพราะยอดขั้นต่ำใหม่เหลือ 3,500 บาท การคงยอดจ่ายที่ทำได้ช่วยเร่งลดหนี้ได้ โดยต้องจ่ายไม่น้อยกว่าขั้นต่ำจริงของเดือนนั้นเสมอ
ถ้ามีหลายบัตร หลังดูแลขั้นต่ำของทุกใบแล้ว อาจนำเงินที่เหลือไปเพิ่มให้ใบที่ดอกเบี้ยสูงกว่าก่อน แต่ถ้ารวมขั้นต่ำแล้วเกินกำลัง ควรเจรจาเงื่อนไขแทนการหมุนเงินต่อ
จ่ายขั้นต่ำไม่ไหว มีทางออกอะไรบ้าง
ติดต่อผู้ออกบัตรก่อนครบกำหนดชำระ แล้วบอกปัญหาตรง ๆ เช่น รายรับลดชั่วคราว หรือค่าใช้จ่ายจำเป็นเพิ่มจนจ่ายตามเดิมไม่ไหว พร้อมแจ้งจำนวนเงินที่จ่ายได้จริง
ธปท. ระบุในมาตรการที่ขยายถึงสิ้นปี 2569 ว่า ลูกหนี้ที่จ่ายไม่ถึง 8% สามารถใช้สิทธิปรับโครงสร้างหนี้ก่อนเป็นหนี้เสีย เช่น เปลี่ยนหนี้บัตรเครดิตเป็นสินเชื่อระยะยาวที่ผ่อนเป็นงวด พร้อมเงื่อนไขช่วยเหลือเพิ่มเติม (รายละเอียดมาตรการ ธปท.)
ก่อนโทร เตรียมข้อมูลสั้น ๆ ไว้ได้เลย
- ยอดหนี้และขั้นต่ำของบัตรทุกใบ รวมถึงหนี้อื่นที่ต้องจ่าย
- รายรับที่ยังมีอยู่ และวันที่เงินเข้า
- ค่าใช้จ่ายจำเป็นต่อเดือน
- จำนวนเงินที่จ่ายไหวต่อเดือนอย่างต่อเนื่อง
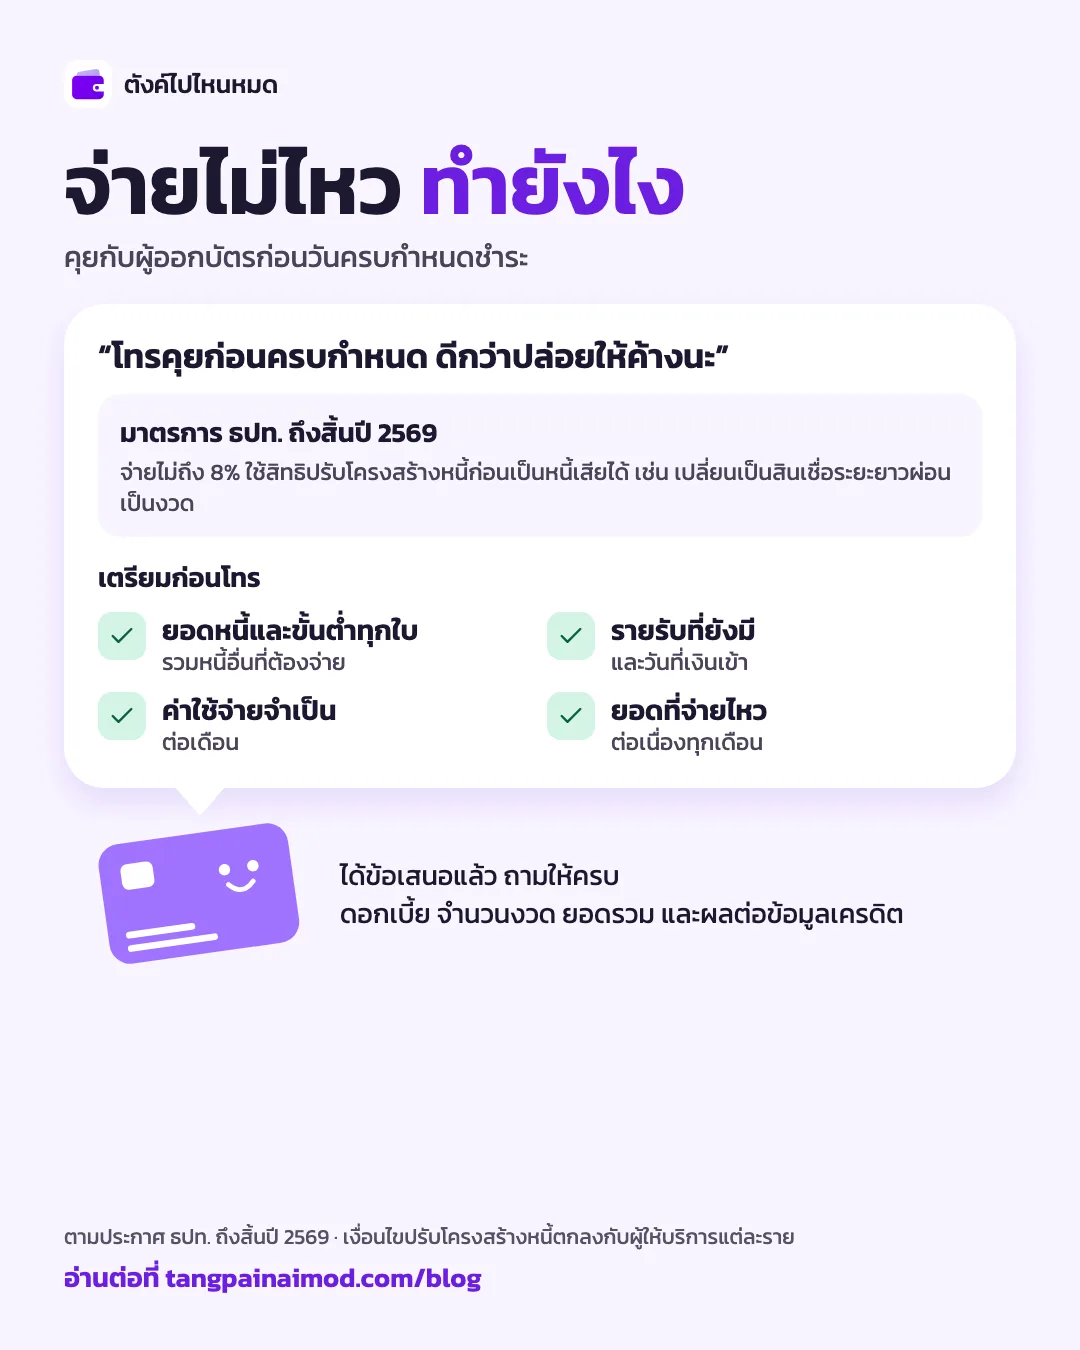
เวลามีข้อเสนอมา ให้ถามทั้ง อัตราดอกเบี้ย จำนวนงวด และยอดรวมที่ต้องจ่าย รวมถึงผลต่อการใช้บัตรและการรายงานข้อมูลเครดิต ค่างวดที่ลดลงอาจมาจากการยืดเวลาผ่อน จึงต้องดูต้นทุนรวมไปพร้อมกัน
เงื่อนไขปรับโครงสร้างหนี้ต้องตกลงกับผู้ให้บริการแต่ละราย และอาจมีผลต่อการขอสินเชื่อใหม่ระหว่างนั้น อ่านข้อควรพิจารณาใน แนวทางปรับโครงสร้างหนี้ของ ธปท. ก่อนตัดสินใจ
จดรายจ่ายยังไงให้รู้ว่าเหลือเงินจ่ายบัตรเท่าไร
วิธีที่ช่วยให้เห็นยอดใช้จริง คือจดรายจ่ายตั้งแต่วันที่รูด เช่น ซื้อของ 2,000 บาท ก็ลงรายจ่าย 2,000 บาทในวันนั้น พอถึงวันจ่ายบิล ให้บันทึกเป็นการโอนจากบัญชีธนาคารไปชำระบัตร จะได้ไม่รวมรายจ่ายก้อนเดิมซ้ำสองรอบ ส่วนดอกเบี้ยและค่าธรรมเนียมที่เกิดขึ้นใหม่ค่อยจดเป็นรายจ่ายเพิ่ม
ผมเป็นผู้พัฒนาตังค์ไปไหนหมด แนวทางบันทึกบัตรในแอปใช้หลักนี้เพื่อให้แยกยอดซื้อกับเงินที่โอนไปจ่ายหนี้ได้ ดูขั้นตอนได้ใน คู่มือบัตรเครดิตและรอบบิล หรืออ่านตัวอย่าง จดเงินโอนยังไงไม่ให้รายจ่ายซ้ำ
ถ้าเดือนนี้จำเป็นต้องจ่ายขั้นต่ำ ลองจดเพิ่มอีกสองตัวเลขไว้ข้างกัน: หลังจ่ายเหลือหนี้เท่าไร และเดือนหน้าตั้งใจจ่ายเท่าไร พอเห็นสองตัวนี้ชัด เราจะเริ่มวางแผนลดหนี้ต่อได้ โดยไม่ต้องรอให้บิลรอบใหม่มาถึงก่อน
ข้อมูลทั่วไป ณ วันที่อัปเดต ไม่ใช่คำปรึกษาภาษีหรือการเงินเฉพาะตัว ตรวจกับกรมสรรพากรหรือหน่วยงานที่เกี่ยวข้องก่อนตัดสินใจ
คำถามที่พบบ่อย
จ่ายขั้นต่ำ คืออะไร?
คือการจ่ายคืนบัตรเครดิตอย่างน้อยตามยอดชำระขั้นต่ำในใบแจ้งยอดภายในวันครบกำหนด ช่วยให้ไม่ผิดนัดชำระงวดนั้น แต่หนี้ส่วนที่เหลือยังอยู่ และการจ่ายไม่เต็มจำนวนทำให้มีดอกเบี้ยตามเงื่อนไขของบัตร
จ่ายขั้นต่ำบัตรเครดิต 2569 กี่เปอร์เซ็นต์?
ธปท. ขยายมาตรการอัตราจ่ายขั้นต่ำ 8% ถึง 31 ธันวาคม 2569 แต่ยอดที่ต้องจ่ายจริงให้ยึดใบแจ้งยอด เพราะอาจมีขั้นต่ำเป็นจำนวนเงิน ยอดผ่อน หรือยอดค้างเดิมตามเงื่อนไขผู้ออกบัตร
จ่ายขั้นต่ำบัตรเครดิต เสียดอกเบี้ยไหม?
เสีย โดยรายการซื้อสินค้าปกติที่ชำระไม่เต็มจำนวนอาจถูกคิดดอกเบี้ยตั้งแต่วันที่ผู้ออกบัตรสำรองจ่ายให้ร้านค้าหรือวันที่กำหนดในเงื่อนไข และคิดต่อบนเงินต้นที่เหลือหลังรับชำระ จึงควรตรวจวิธีนับวันของบัตรด้วย
จ่ายขั้นต่ำ ติดเครดิตบูโรไหม?
ถ้าบัญชีไม่มีค้างเดิมและจ่ายครบขั้นต่ำตรงเวลา จะไม่ถือว่าค้างชำระงวดนั้น แต่ข้อมูลบัญชี ยอดหนี้ และประวัติชำระยังอยู่ในข้อมูลเครดิต การอนุมัติสินเชื่อใหม่ขึ้นอยู่กับการพิจารณาของผู้ให้กู้
จ่ายขั้นต่ำแล้วรูดต่อได้ไหม?
อาจใช้ได้เมื่อยังมีวงเงินและบัตรไม่ถูกระงับ แต่หนี้ใหม่จะเพิ่มภาระ และรายการซื้อใหม่อาจไม่ได้รับช่วงปลอดดอกเบี้ยตามปกติขณะยังมียอดค้าง ต้องตรวจเงื่อนไขของผู้ออกบัตร
จ่ายเกินขั้นต่ำ แต่ไม่เต็มจำนวนได้ไหม?
ได้ ถ้าจ่ายครบขั้นต่ำภายในกำหนด เงินที่จ่ายเพิ่มช่วยลดหนี้ตามลำดับตัดชำระของบัตร แต่ยังอาจมีดอกเบี้ย เพราะยังชำระไม่เต็มยอดเรียกเก็บ
จ่ายขั้นต่ำไม่ไหว ควรทำอย่างไร?
ติดต่อผู้ออกบัตรก่อนครบกำหนดเพื่อขอปรับโครงสร้างหนี้หรือเปลี่ยนเป็นสินเชื่อผ่อนเป็นงวด เตรียมยอดหนี้ รายรับ รายจ่ายจำเป็น และจำนวนที่จ่ายไหวจริงไปคุย โดยตรวจดอกเบี้ย ยอดรวมที่ต้องจ่าย และผลต่อวงเงินก่อนตกลง
แหล่งอ้างอิง
- ธปท.: ขยายมาตรการช่วยเหลือลูกหนี้บัตรเครดิตและอัตราจ่ายขั้นต่ำ 8% ถึงสิ้นปี 2569 · ตรวจ
- ธปท.: บัตรเครดิต การคิดดอกเบี้ยและค่าธรรมเนียม · ตรวจ
- KTC: วิธีคิดดอกเบี้ยบัตรเครดิต · ตรวจ
- กรุงศรี: วิธีรักษาเครดิตและชำระบัตรเครดิตให้ตรงกำหนด · ตรวจ
- กรุงศรี: เครดิตบูโรเก็บข้อมูลอะไร และมีผลต่อการขอสินเชื่ออย่างไร · ตรวจ
- ธปท.: ขอปรับโครงสร้างหนี้แบบไหนที่เหมาะกับเรา · ตรวจ
ลองคำนวณเอง
จ่ายบัตรเครดิตขั้นต่ำ กี่เดือนหมด
ใส่ยอดค้างและอัตราขั้นต่ำของบัตร แล้วดูว่าถ้าไม่รูดเพิ่ม จะจ่ายหมดเมื่อไรและเสียดอกเบี้ยรวมเท่าไร