คำศัพท์บัตรเครดิต วันสรุปยอด เงินคืน คะแนน รายการรอบันทึก
เขียนโดย Oak · ผู้พัฒนาตังค์ไปไหนหมด · เผยแพร่

วันตัดยอด วันตัดรอบบัญชี และวันสรุปยอดบัญชี คือวันเดียวกัน หมายถึงวันที่ธนาคารรวมรายการของรอบนั้นออกเป็นใบแจ้งยอด ส่วนวันที่ต้องจ่ายคือวันครบกำหนดชำระ ซึ่งมักห่างจากวันสรุปยอดราวสองถึงสามสัปดาห์ บทความนี้รวมคำที่เจอบ่อยบนใบแจ้งยอดและในแอปธนาคาร ตั้งแต่รอบบิลไปจนถึงเงินคืนและคะแนน ถ้าอยากเห็นตัวอย่างวันที่ทีละวัน อ่านต่อที่ รอบบิลบัตรเครดิต วันตัดรอบ วันครบกำหนด และช่วงปลอดดอกเบี้ย
| คำ | ความหมายสั้น ๆ |
|---|---|
| วันตัดยอด / วันสรุปยอดบัญชี | วันที่ธนาคารปิดรอบและออกใบแจ้งยอด |
| วันครบกำหนดชำระ | วันสุดท้ายที่จ่ายได้ จ่ายเต็มไม่เสียดอกเบี้ยค่ารูดซื้อ |
| รายการรอบันทึก | รูดแล้ว หักวงเงินแล้ว แต่ยังไม่เข้าใบแจ้งยอด |
| วงเงินร่วม | บัตรหลายใบใช้วงเงินก้อนเดียวกัน |
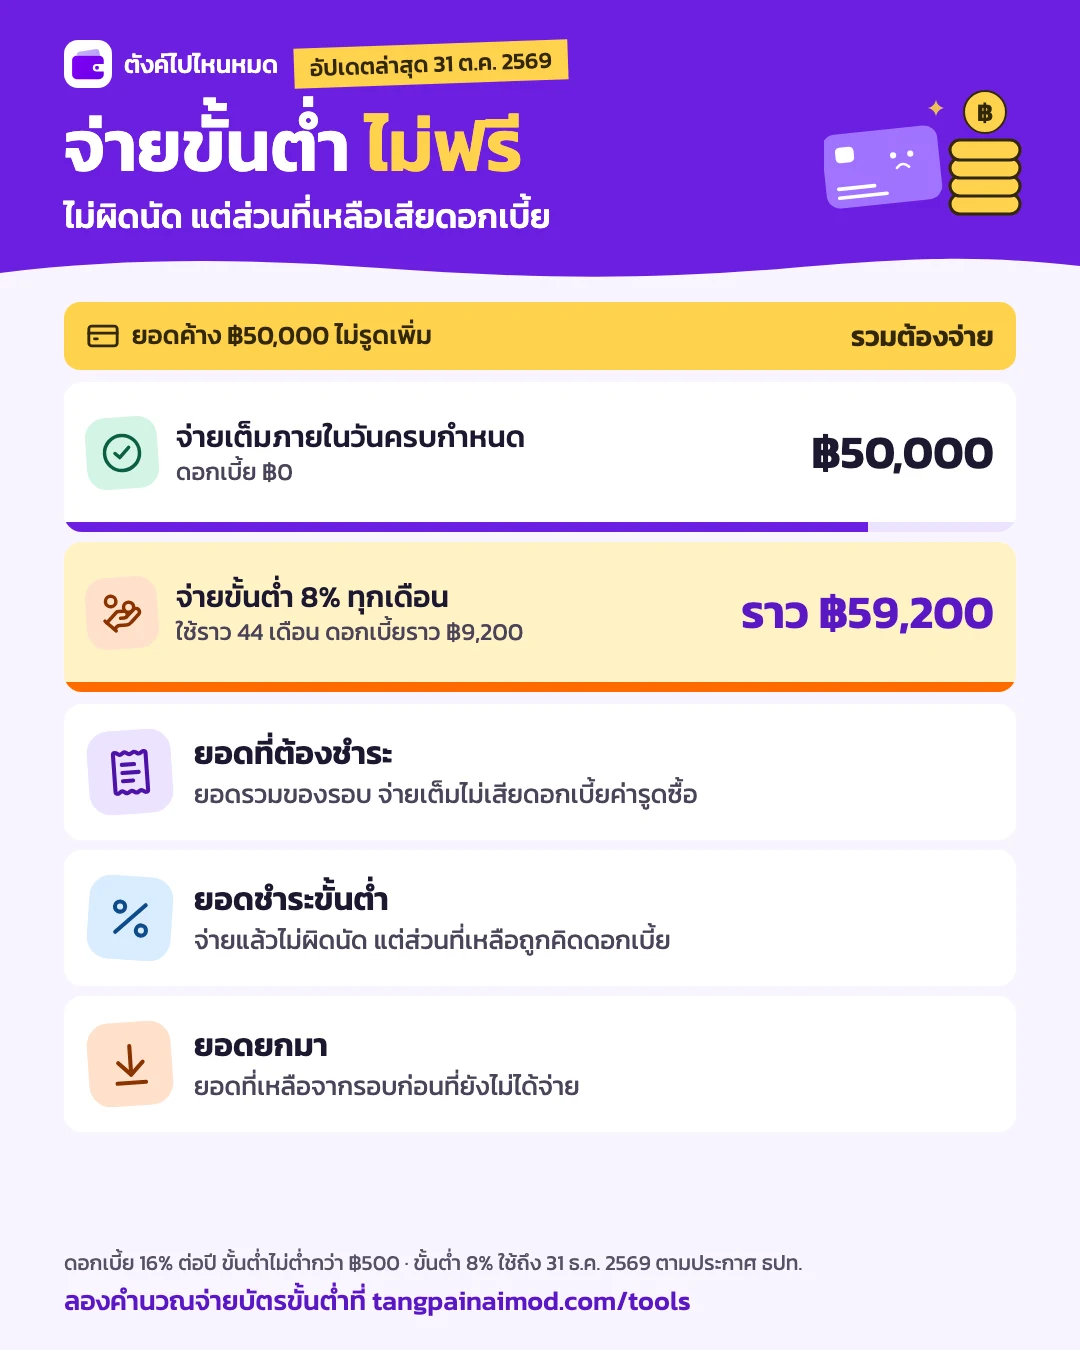
| ยอดชำระขั้นต่ำ | จ่ายแล้วไม่ผิดนัด แต่ส่วนที่เหลือเสียดอกเบี้ย |
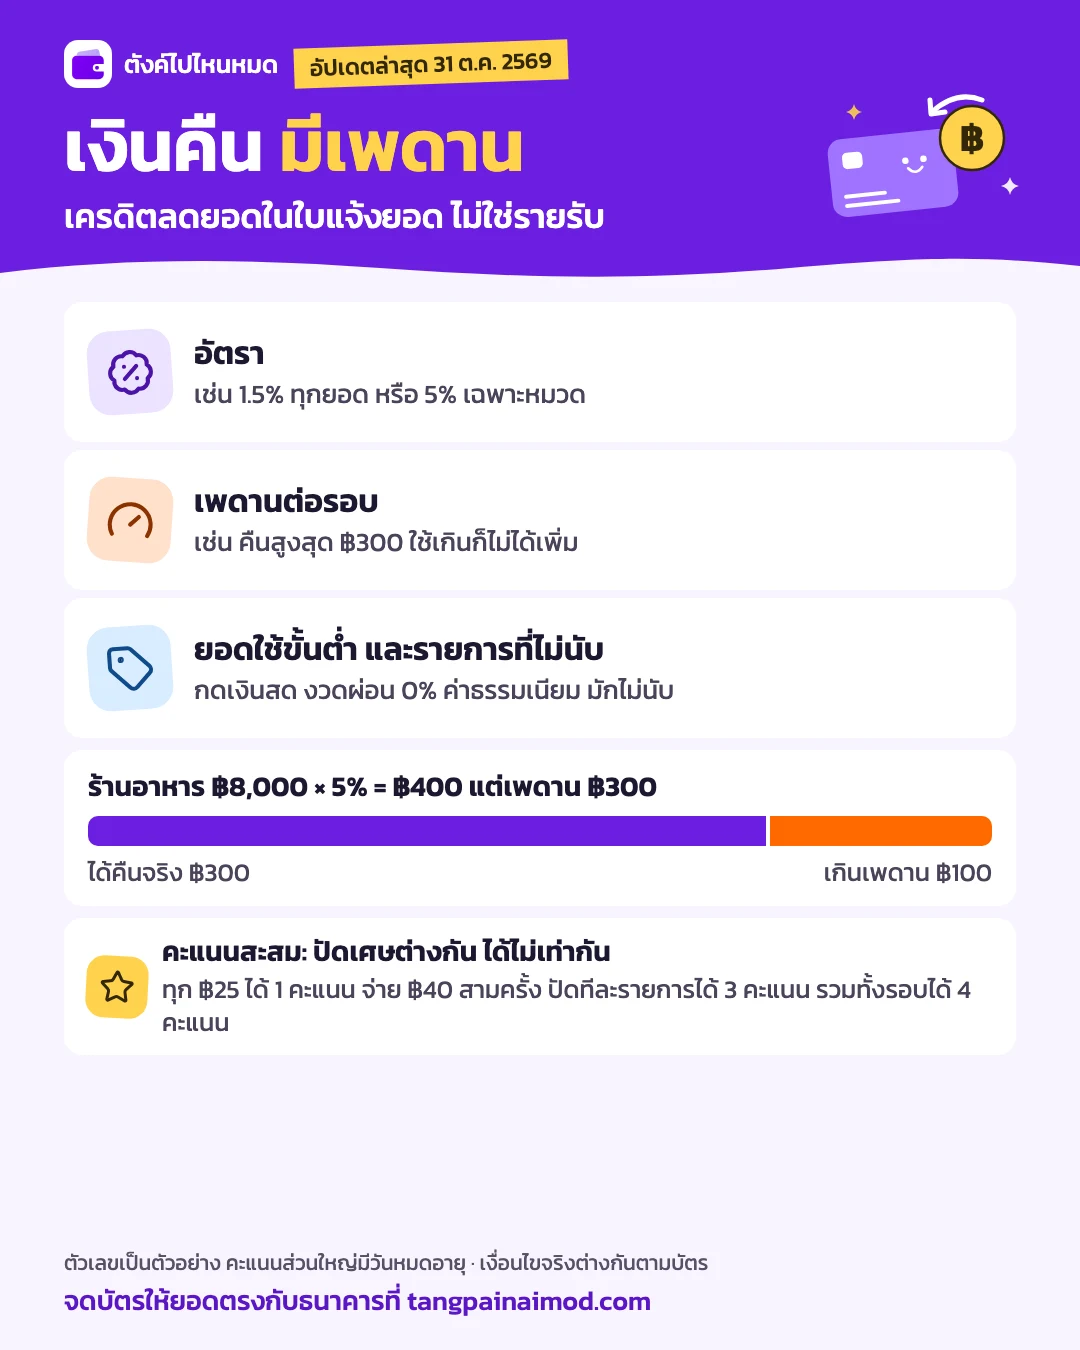
| เงินคืน | เครดิตลดยอดบัตร ไม่ใช่รายรับ |
วันที่บนใบแจ้งยอด
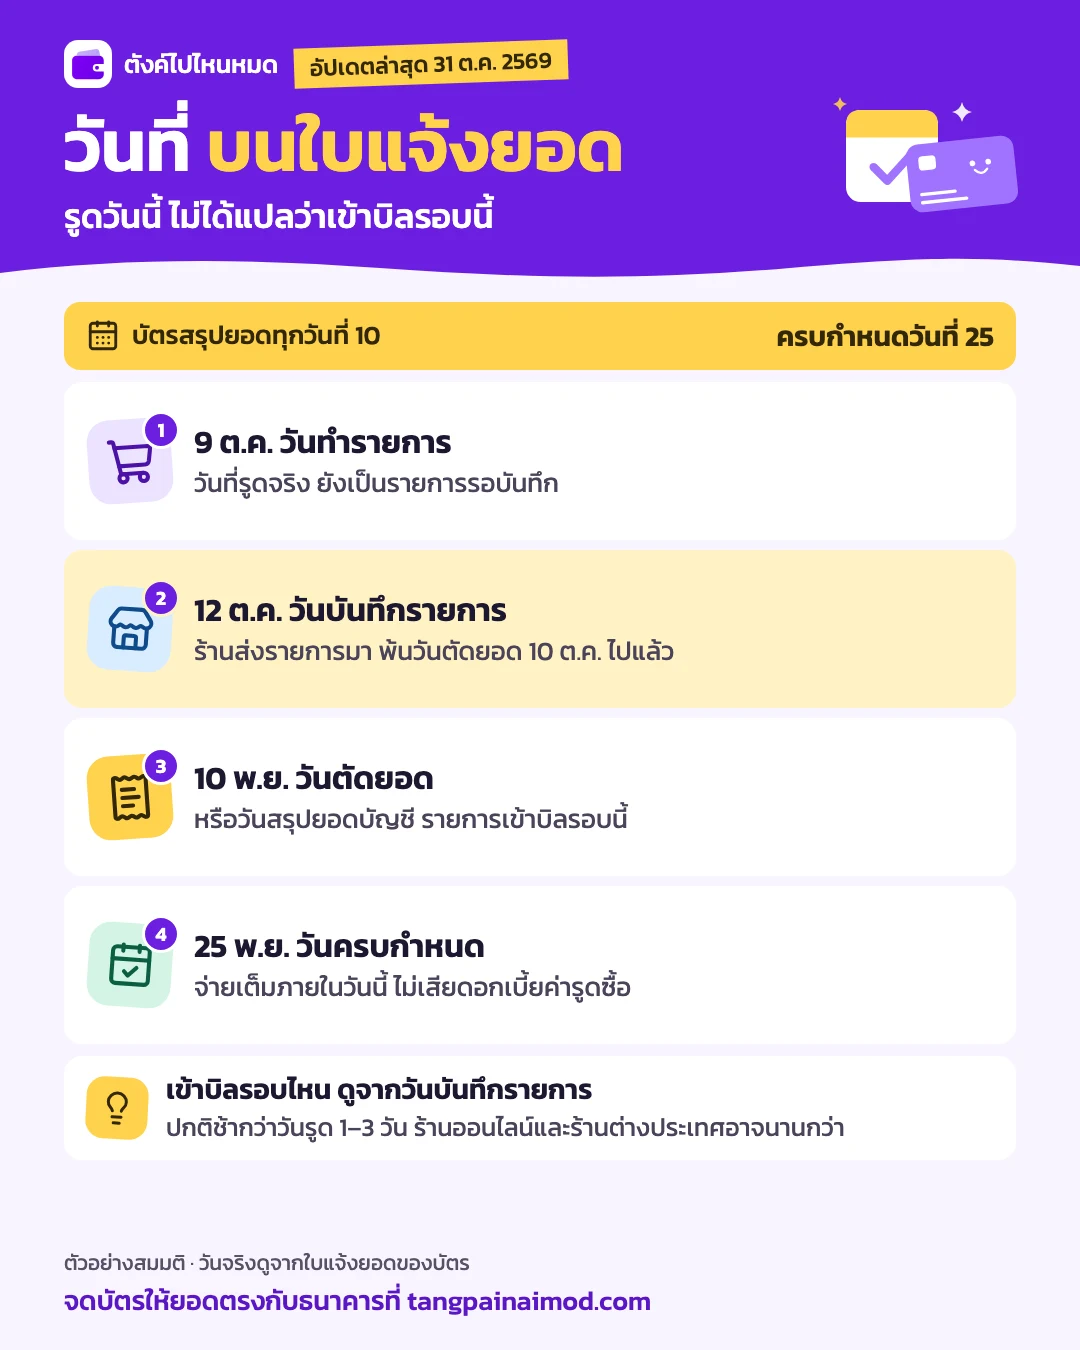
- วันทำรายการ (transaction date) วันที่รูดหรือจ่ายจริงที่ร้าน
- วันบันทึกรายการ (posting date) วันที่ร้านส่งรายการมาเรียกเก็บและธนาคารลงยอด ปกติช้ากว่าวันรูด 1–3 วัน ร้านออนไลน์ ร้านต่างประเทศ และโรงแรมอาจนานกว่า รายการเข้าบิลรอบไหนดูจากวันนี้
- วันตัดยอด / วันสรุปยอดบัญชี (statement date) วันที่ธนาคารปิดรอบและออกใบแจ้งยอด
- วันครบกำหนดชำระ (due date) วันสุดท้ายที่จ่ายได้โดยไม่ผิดนัด จ่ายเต็มภายในวันนี้ไม่เสียดอกเบี้ยค่ารูดซื้อ
ตัวอย่าง: บัตรสรุปยอดทุกวันที่ 10 ครบกำหนดวันที่ 25 รูดวันที่ 9 ต.ค. แต่ร้านส่งรายการมา 12 ต.ค. รายการนี้จะไปอยู่บิลที่สรุปยอด 10 พ.ย. และจ่ายภายใน 25 พ.ย.
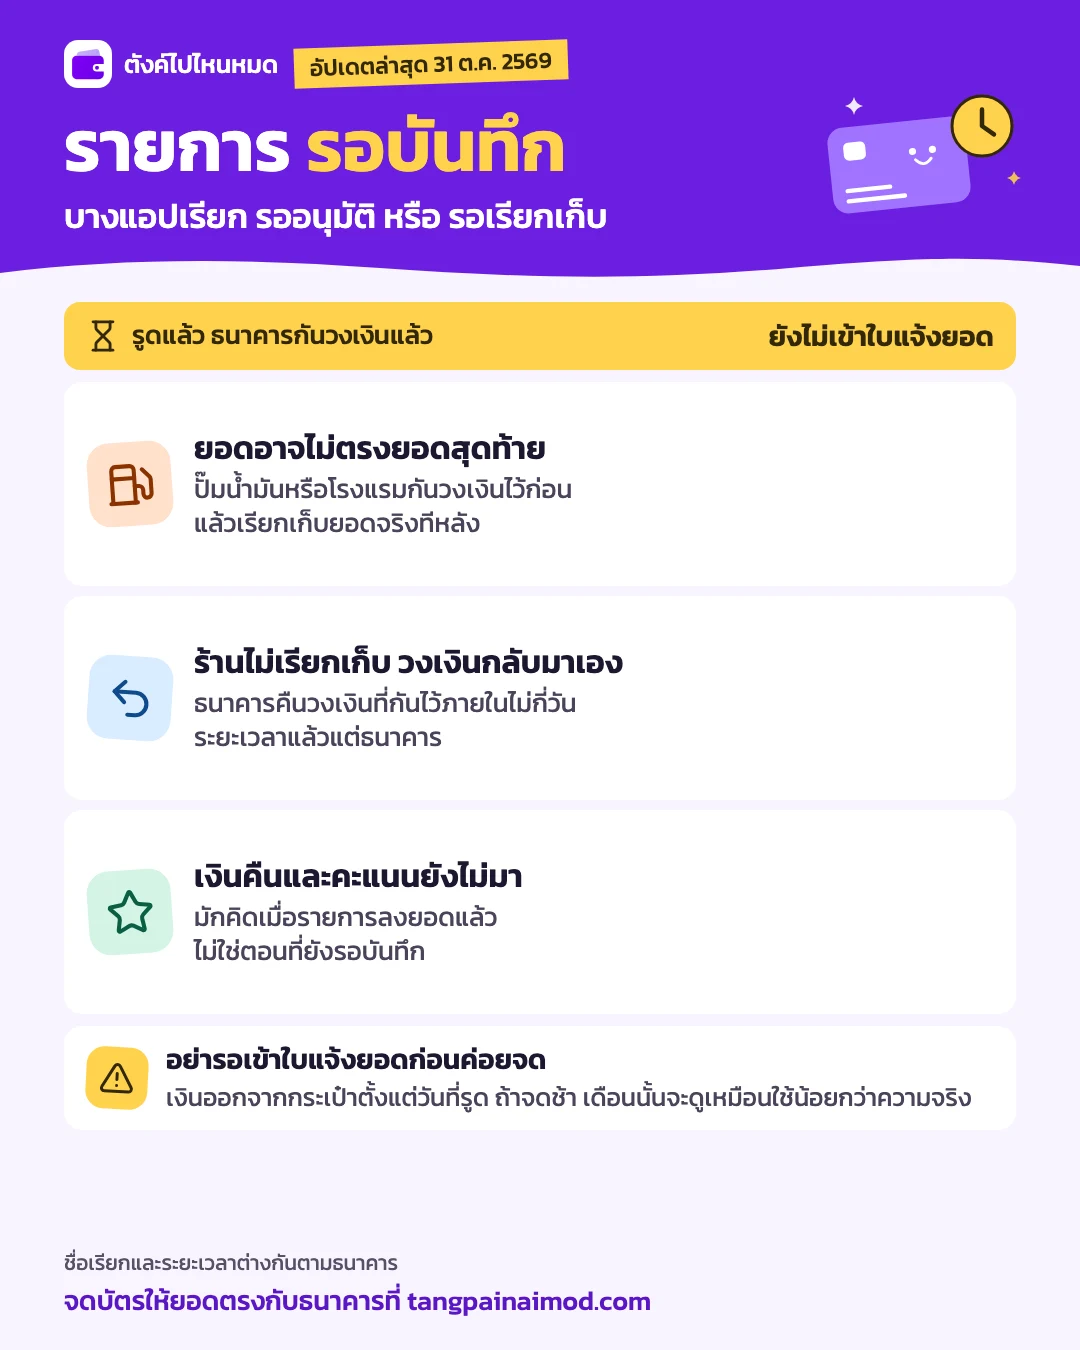
รายการรอบันทึก (pending)
คือรายการที่รูดไปแล้ว ธนาคารอนุมัติและกันวงเงินไว้ แต่ร้านยังไม่ส่งรายการมาเรียกเก็บ แอปธนาคารบางแห่งเรียกว่า รายการรออนุมัติ หรือ รายการรอเรียกเก็บ รายการแบบนี้ยังไม่อยู่ในใบแจ้งยอด แต่วงเงินที่ใช้ได้ลดลงแล้ว
วงเงิน วงเงินคงเหลือ และวงเงินร่วม
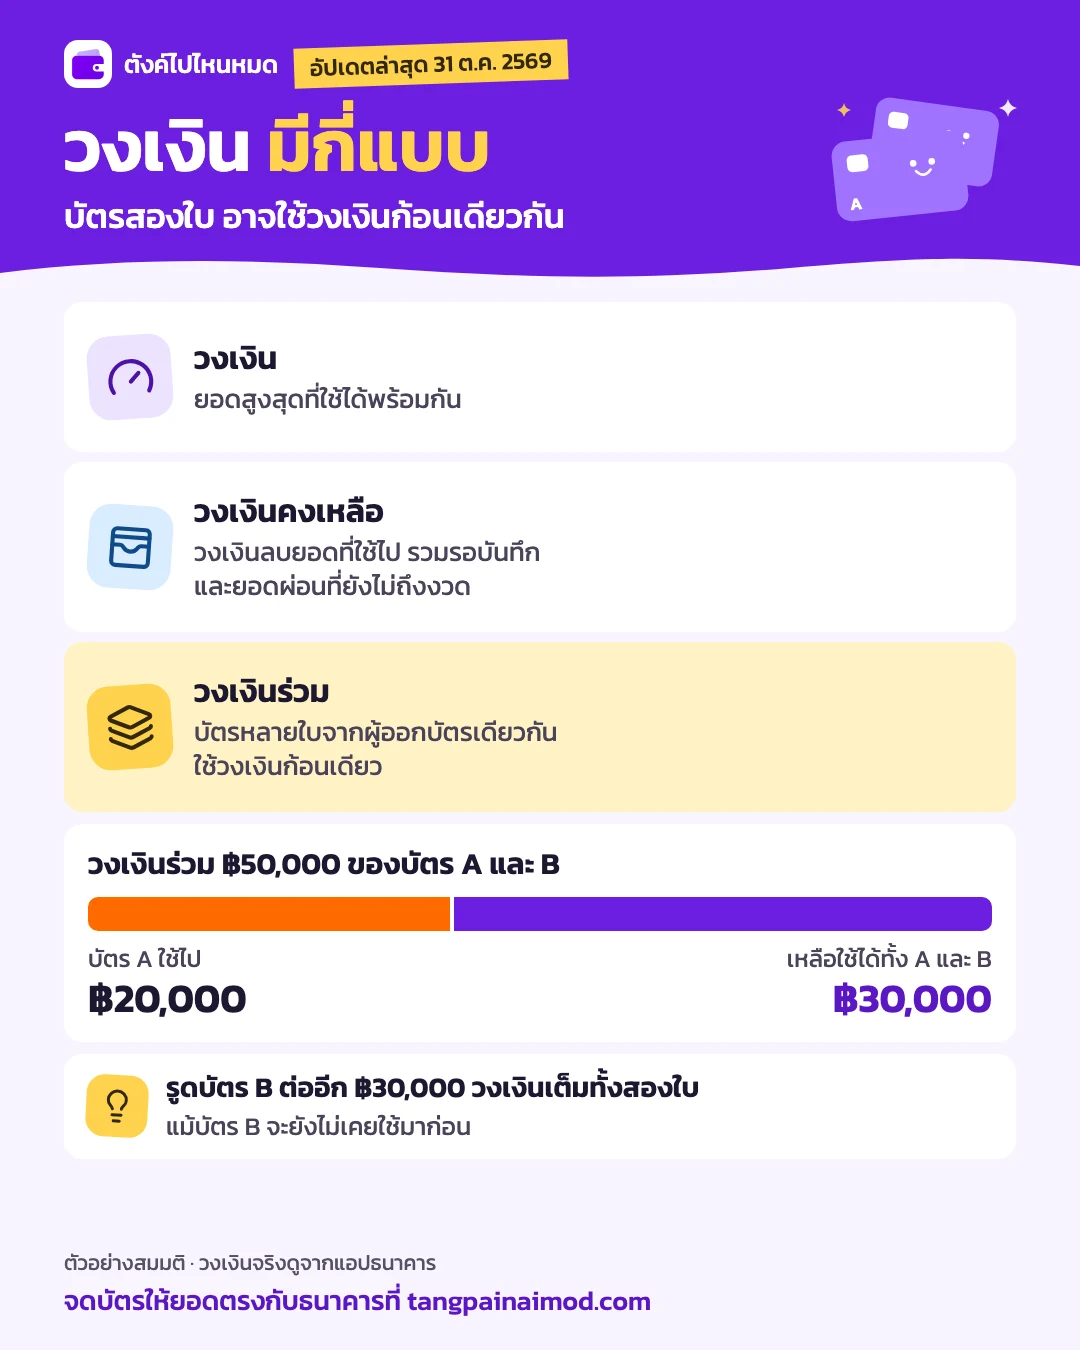
- วงเงิน (credit limit) ยอดสูงสุดที่ใช้ได้พร้อมกัน
- วงเงินคงเหลือ วงเงินลบยอดที่ใช้ไปและยังไม่ได้จ่ายคืน รวมรายการรอบันทึกและยอดผ่อนที่ยังไม่ถึงงวด
- วงเงินร่วม บัตรหลายใบจากผู้ออกบัตรเดียวกันใช้วงเงินก้อนเดียว เช่น บัตร A และบัตร B วงเงินร่วม 50,000 บาท รูด A ไป 20,000 บาท บัตร B จะเหลือใช้ได้ 30,000 บาท ไม่ใช่ 50,000 บาท
ยอดที่ต้องชำระ ขั้นต่ำ และดอกเบี้ย
- ยอดเรียกเก็บ / ยอดที่ต้องชำระ ยอดรวมของรอบที่สรุปแล้ว จ่ายเต็มยอดนี้ภายในวันครบกำหนดไม่เสียดอกเบี้ยค่ารูดซื้อ
- ยอดชำระขั้นต่ำ ยอดน้อยที่สุดที่จ่ายแล้วไม่ผิดนัด ตอนนี้ ธปท. ให้ใช้ 8% ของยอดค้าง ถึง 31 ธันวาคม 2569 ส่วนที่เหลือถูกคิดดอกเบี้ย
- ดอกเบี้ย ดอกเบี้ยและค่าธรรมเนียมรวมกันไม่เกิน 16% ต่อปี (เกณฑ์ของ ธปท.) และบัตรส่วนใหญ่คิดย้อนไปตั้งแต่วันบันทึกรายการเมื่อจ่ายไม่เต็ม
- ยอดยกมา ยอดที่เหลือจากรอบก่อนที่ยังไม่ได้จ่าย
ยอดค้าง 50,000 บาท ถ้าจ่ายขั้นต่ำ 8% ทุกเดือนและไม่รูดเพิ่ม จะใช้เวลาราว 44 เดือนและเสียดอกเบี้ยราว 9,200 บาท (ดอกเบี้ย 16% ต่อปี ขั้นต่ำไม่ต่ำกว่า 500 บาท) ลองใส่ตัวเลขของคุณใน เครื่องคำนวณจ่ายบัตรขั้นต่ำ
เงินคืน (cashback)
เงินคืนคือส่วนลดที่ธนาคารให้เป็นเปอร์เซ็นต์ของยอดใช้ ส่วนใหญ่เข้าเป็น เครดิตลดยอดในใบแจ้งยอด ไม่ได้โอนเป็นเงินสด เงื่อนไขที่เจอบ่อยคืออัตราเงินคืน เพดานต่อรอบ ยอดใช้ขั้นต่ำต่อรอบ และรายการที่ไม่นับ เช่น กดเงินสด งวดผ่อน 0% ค่าธรรมเนียม ดอกเบี้ย และบางบัตรไม่นับเติมเงิน e-Wallet หรือจ่ายภาษี
คะแนนสะสม (reward points)
คะแนนคิดจากยอดใช้ต่อหน่วย เช่น ทุก 25 บาทได้ 1 คะแนน แล้วนำไปแลกเป็นเครดิตเงินคืน ไมล์ หรือสินค้า สิ่งที่ทำให้คะแนนได้น้อยกว่าที่คิดคือการปัดเศษทีละรายการ และอายุคะแนนที่มักมีวันหมดอายุ บางบัตรมีอัตราพิเศษเฉพาะหมวดหรือในเดือนเกิด
อยากเทียบว่าแบบไหนได้มากกว่ากัน ลองแปลงเป็นเปอร์เซ็นต์ตามบัตรเงินคืนหรือสะสมคะแนน แบบไหนคุ้ม
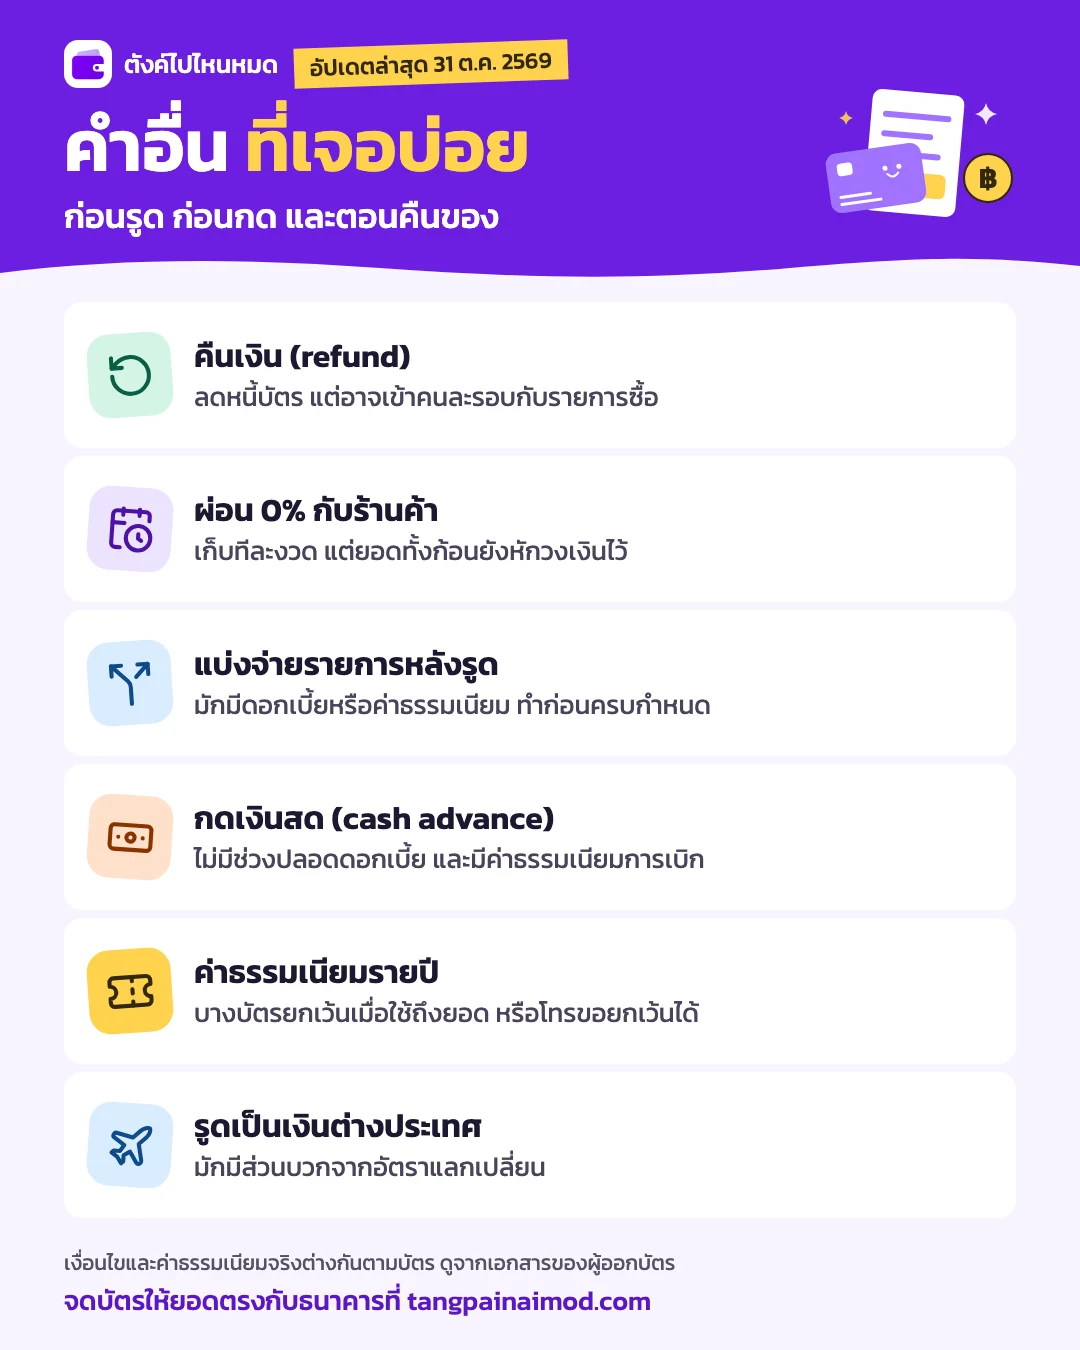
คืนเงิน (refund) และยกเลิกรายการ
ถ้าคืนสินค้า ร้านจะส่งยอดคืนกลับเข้าบัตรเป็นเครดิต ยอดนี้ลดหนี้บัตร แต่อาจเข้าคนละรอบกับรายการซื้อ ถ้ารายการซื้ออยู่ในบิลที่สรุปยอดแล้ว ยังต้องจ่ายบิลนั้นตามปกติ แล้วเครดิตจะไปลดบิลรอบถัดไป ส่วนรายการที่ยังรอบันทึกแล้วร้านยกเลิก จะหายไปเองโดยไม่ขึ้นในใบแจ้งยอด
ผ่อน 0% และแบ่งจ่ายรายการ
- ผ่อน 0% กับร้านค้า ธนาคารแบ่งยอดซื้อเป็นงวดเท่ากัน แต่ละรอบเรียกเก็บแค่งวดเดียว ยอดผ่อนทั้งก้อนยังหักวงเงินไว้ และงวดที่ถึงรอบต้องจ่ายเต็มงวด
- แบ่งจ่ายรายการหลังรูด บางธนาคารให้เปลี่ยนรายการที่รูดแล้วเป็นงวดผ่อนผ่านแอป มักมีดอกเบี้ยหรือค่าธรรมเนียม และต้องทำก่อนวันครบกำหนดของรอบนั้น
ก่อนรูดลองเทียบกับราคาเงินสดตามผ่อน 0% คุ้มไหม
กดเงินสดและค่าธรรมเนียมอื่น
กดเงินสด (cash advance) ไม่มีช่วงปลอดดอกเบี้ย ส่วนค่าธรรมเนียมรายปีและส่วนบวกของอัตราแลกเปลี่ยนเมื่อรูดเป็นเงินต่างประเทศ ดูได้จากเงื่อนไขของบัตร
ดูตัวอย่างค่าธรรมเนียมและดอกเบี้ยแบบเป็นตัวเลขได้ที่กดเงินสดบัตรเครดิตเสียเท่าไร
จดบัตรเครดิตให้ยอดตรงกับธนาคาร
- 1ตั้งบัญชีบัตร
ใส่วันตัดยอด วันครบกำหนด และวงเงิน ใช้วงเงินร่วมให้ผูกกับบัตรที่ถือวงเงินนั้น
- 2รูดแล้วจดทันที
จดเป็นรายจ่ายตามวันที่รูด ธนาคารลงยอดแล้วค่อยยืนยันวันบันทึกรายการ
- 3จ่ายบิล = การโอน
โอนจากบัญชีธนาคารไปบัตร ไม่ใช่รายจ่ายซ้ำ
- 4เงินคืน = ลดหนี้
เงินคืนและเครดิตคืนสินค้าลดหนี้บัตร ไม่ใช่รายรับ
ดูวิธีจดการจ่ายบิลบัตรเพิ่มเติมใน จดเงินโอนระหว่างบัญชียังไงไม่ให้รายจ่ายซ้ำ
ในแอปตังค์ไปไหนหมด รายการบัตรที่เพิ่งจดเริ่มเป็น รอบันทึก นับเป็นรายจ่ายและหักวงเงินทันที แต่ยังไม่เข้ารอบบิลจนกว่าจะกด บันทึกแล้ว พร้อมวันที่ธนาคารลงยอด ตั้งกติกาเงินคืนและคะแนนของบัตรได้ แอปคาดการณ์ยอดของรอบให้ และแสดงคะแนนที่ใกล้หมดอายุ วิธีตั้งค่าทีละขั้นอยู่ใน คู่มือบัตรเครดิต รอบบิล และวงเงินร่วม ก่อนชำระจริงให้ตรวจยอดกับใบแจ้งยอดของธนาคารอีกครั้ง
ข้อมูลทั่วไป ณ วันที่อัปเดต ไม่ใช่คำปรึกษาภาษีหรือการเงินเฉพาะตัว ตรวจกับกรมสรรพากรหรือหน่วยงานที่เกี่ยวข้องก่อนตัดสินใจ
คำถามที่พบบ่อย
วันตัดยอดกับวันสรุปยอดบัญชีต่างกันไหม?
เป็นวันเดียวกัน ธนาคารเรียกต่างกันได้ทั้งวันตัดยอด วันตัดรอบบัญชี และวันสรุปยอดบัญชี คือวันที่รวมยอดของรอบนั้นออกเป็นใบแจ้งยอด
รายการรอบันทึกนับเป็นหนี้แล้วหรือยัง?
ยังไม่อยู่ในใบแจ้งยอด แต่ธนาคารกันวงเงินไว้แล้ว และเมื่อร้านส่งรายการเข้ามาก็จะกลายเป็นยอดที่ต้องจ่าย จึงควรนับเป็นรายจ่ายตั้งแต่วันที่รูด
เงินคืนจากบัตรเครดิตเป็นรายรับไหม?
ส่วนใหญ่ธนาคารให้เป็นเครดิตลดยอดในใบแจ้งยอด ไม่ได้โอนเป็นเงินสด จึงเป็นการลดหนี้บัตร ไม่ใช่เงินเดือนหรือรายได้ใหม่
แหล่งอ้างอิง
ลองคำนวณเอง
จ่ายบัตรเครดิตขั้นต่ำ กี่เดือนหมด
ใส่ยอดค้างและอัตราขั้นต่ำของบัตร แล้วดูว่าถ้าไม่รูดเพิ่ม จะจ่ายหมดเมื่อไรและเสียดอกเบี้ยรวมเท่าไร