กดเงินสดบัตรเครดิตเสียเท่าไร ค่าธรรมเนียมและดอกเบี้ยคิดยังไง
เขียนโดย Oak · ผู้พัฒนาตังค์ไปไหนหมด · เผยแพร่

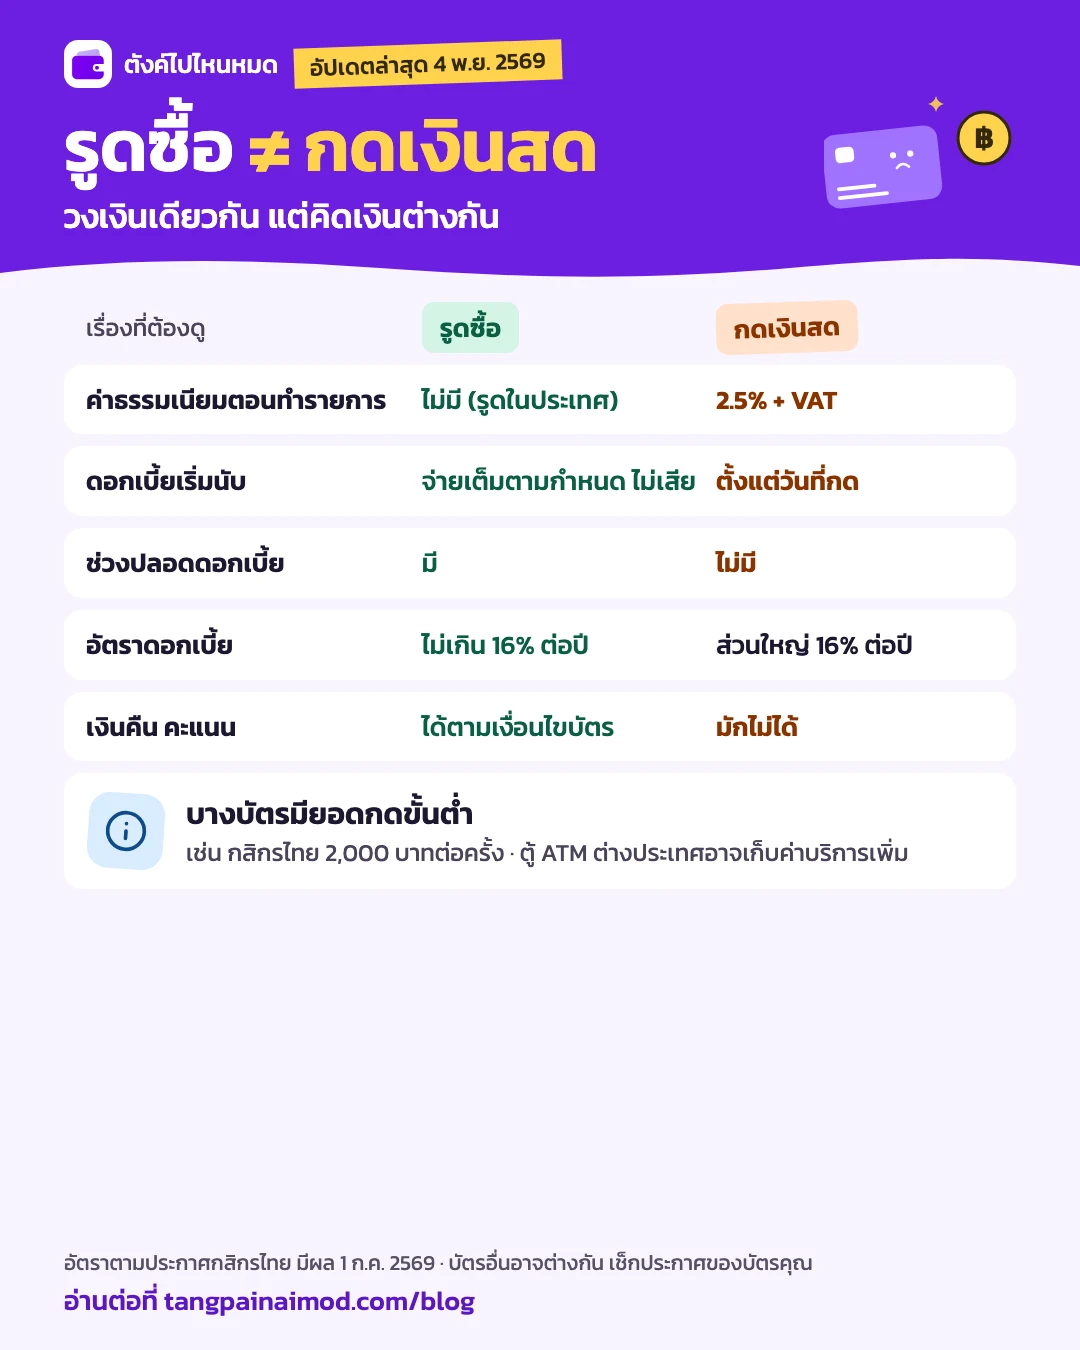
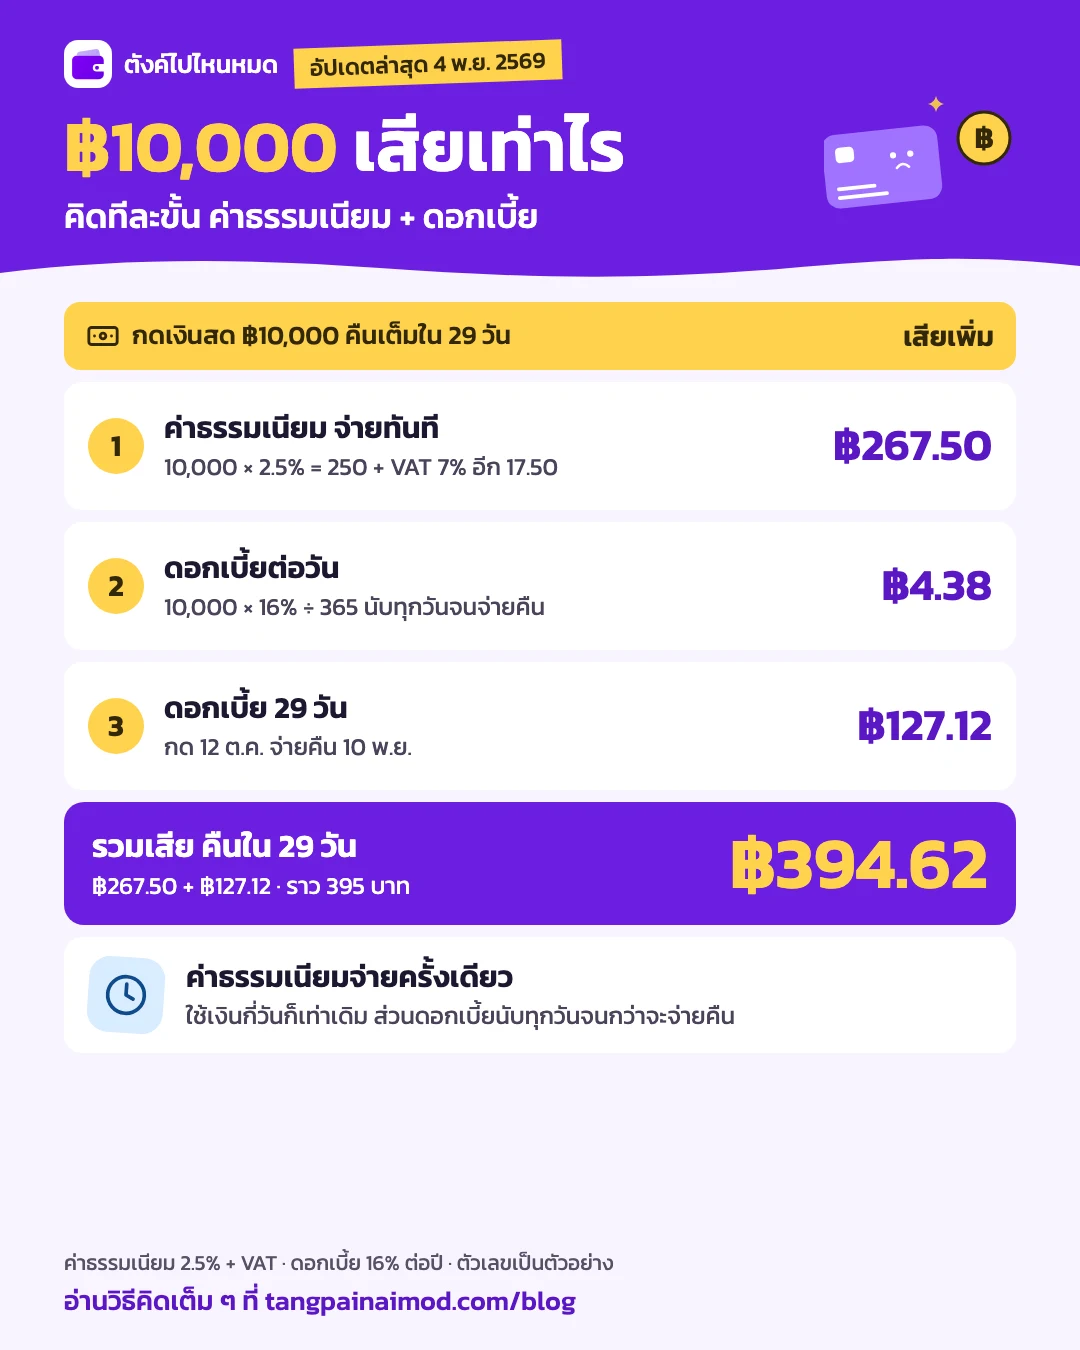
กดเงินสดจากบัตรเครดิตมีค่าใช้จ่าย 2 ก้อน คือค่าธรรมเนียมที่จ่ายทันที และดอกเบี้ยที่เริ่มนับตั้งแต่วันที่กด สมมติกด 10,000 บาท ค่าธรรมเนียม 2.5% + VAT 7% คือ 267.50 บาท ถ้าคืนเต็มใน 29 วันจะมีดอกเบี้ย 16% ต่อปีอีกราว 127 บาท รวมแล้วเสียราว 395 บาท
จุดที่คนพลาดบ่อยคือคิดว่ามันเหมือนรูดซื้อ จ่ายบิลเต็มแล้วจบ แต่เงินสดไม่มีช่วงปลอดดอกเบี้ย ต่อให้จ่ายบิลตรงเวลาเต็มจำนวน ก็ยังเสียสองก้อนนี้อยู่ดี
ถ้าวันนี้จำเป็นต้องใช้เงินสดจริง ๆ ก็ไม่ได้ผิดอะไร แค่ลองดูตัวเลขก่อนกด จะได้รู้ว่าเสียเท่าไร และควรรีบคืนภายในกี่วัน
ตรวจข้อมูลเมื่อ 4 พฤศจิกายน 2569: ธปท. ปรับเกณฑ์ค่าธรรมเนียมเบิกถอนเงินสดด้วยบัตรเครดิต มีผล 1 กรกฎาคม 2569 ตัวอย่างนี้ใช้อัตราตามประกาศของกสิกรไทย แต่ละบัตรอาจไม่เท่ากัน เช็กจากประกาศหรือใบแจ้งยอดของบัตรคุณอีกครั้ง
กดเงินสดจากบัตรเครดิตเสียอะไรบ้าง
กดเงินสดต่างจากรูดซื้อตรงที่มีค่าธรรมเนียมตอนกด ดอกเบี้ยนับตั้งแต่วันที่กด ไม่มีช่วงปลอดดอกเบี้ย และมักไม่ได้เงินคืนหรือคะแนน แม้จะใช้วงเงินเดียวกันก็ตาม
กด 10,000 บาท เสียเท่าไร ลองคิดทีละขั้น
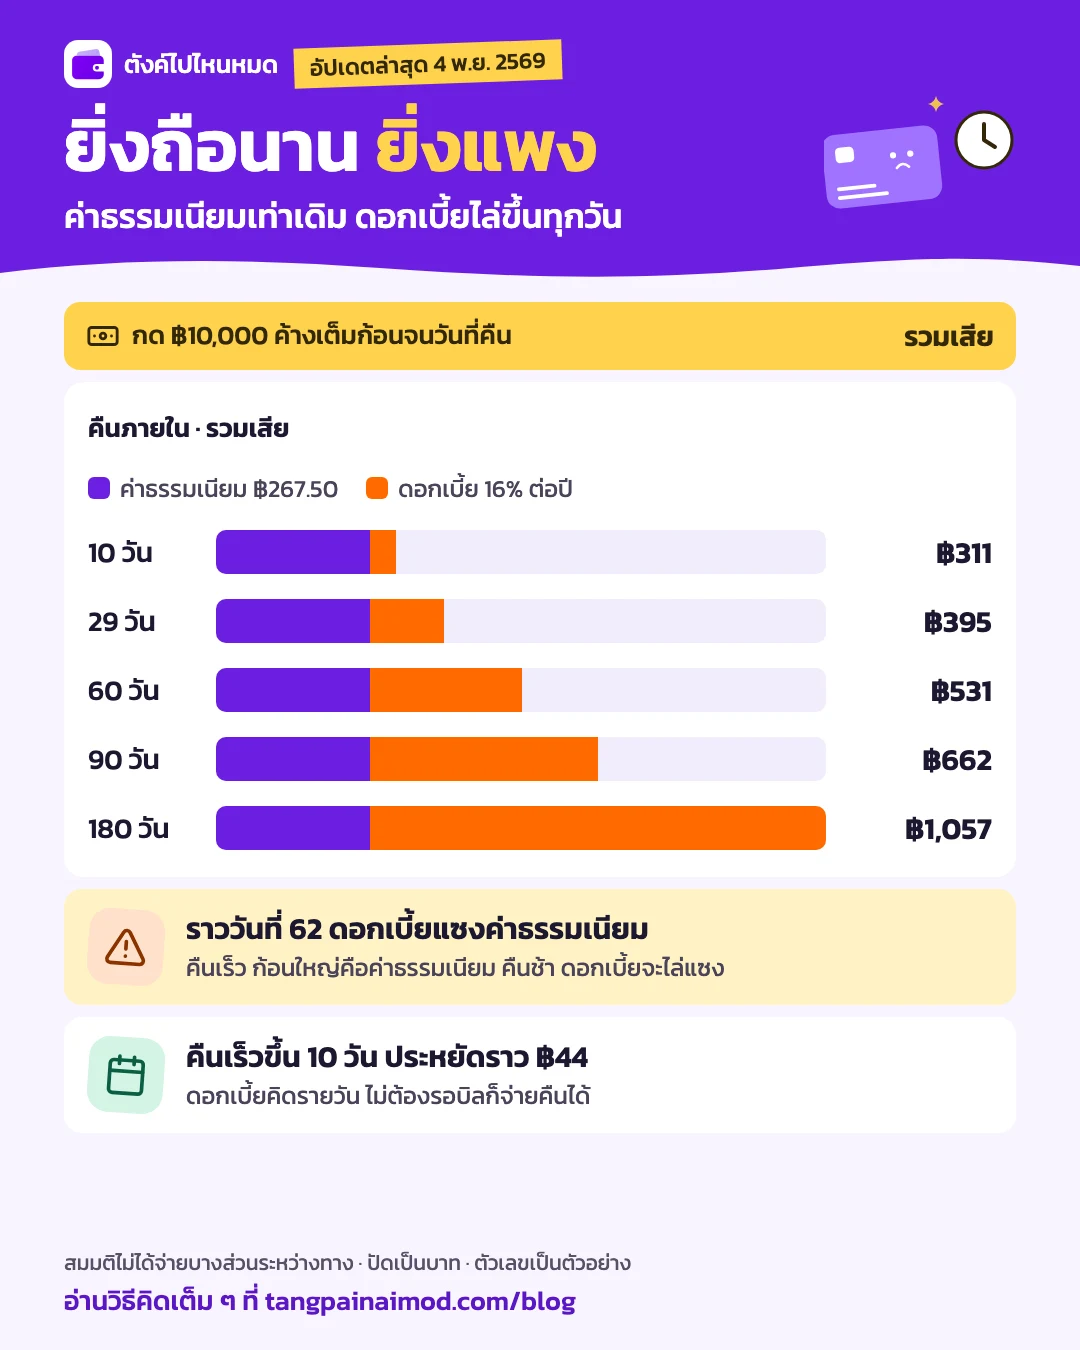
ยิ่งถือเงินนาน ดอกเบี้ยก็ยิ่งเพิ่ม แต่ค่าธรรมเนียมไม่ได้ลดลงแม้จะคืนเร็ว ถ้าเงิน 10,000 บาทค้างเต็มก้อน คืนใน 10 วันเสียราว 311 บาท 60 วันราว 531 บาท 90 วันราว 662 บาท และ 180 วันราว 1,057 บาท ราววันที่ 62 ดอกเบี้ยจะแซงค่าธรรมเนียม
จ่ายบิลเต็มแล้ว ทำไมยังมีดอกเบี้ย
เพราะดอกเบี้ยเงินสดนับถึงวันที่จ่ายคืนจริง ส่วนใบแจ้งยอดสรุปยอดไปก่อนหน้านั้นแล้ว ดอกเบี้ยจึงมักไปโผล่ในใบถัดไป หลายคนเลยงงว่าจ่ายครบแล้วทำไมยังมียอดอยู่
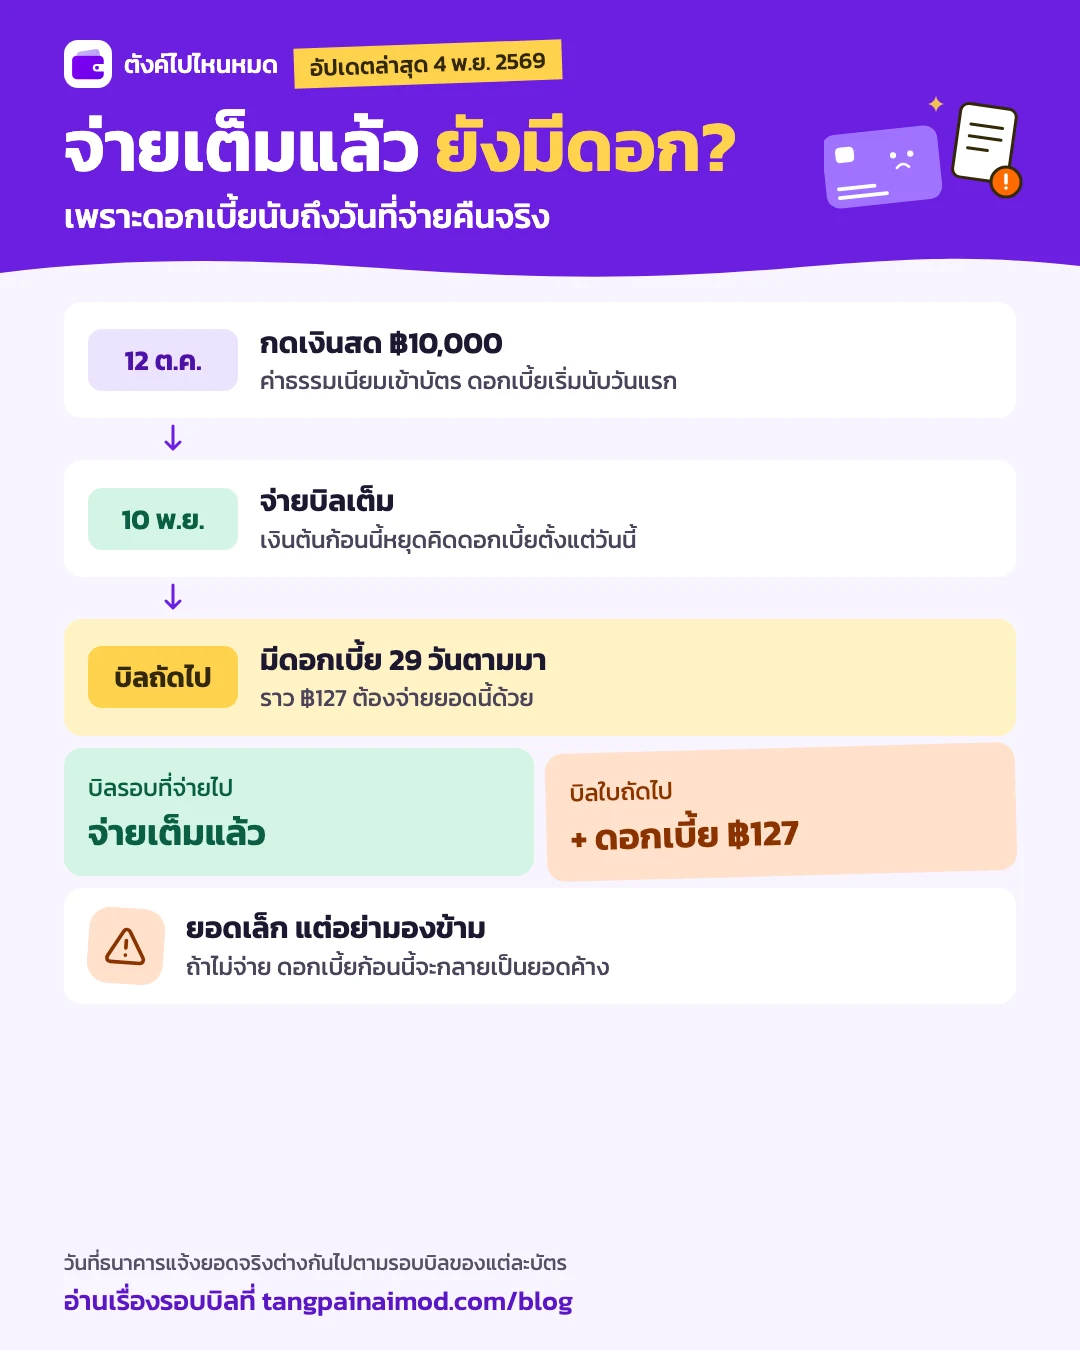
วันที่ธนาคารแจ้งยอดจริงต่างกันไปตามรอบบิลของแต่ละบัตร ถ้ายังไม่คุ้นกับวันตัดรอบ ลองอ่านรอบบิลบัตรเครดิต วันตัดรอบ วันครบกำหนด และช่วงปลอดดอกเบี้ย
กดจากบัตรเครดิต หรือใช้บัตรกดเงินสดดี
ตอบแบบตรง ๆ คือขึ้นกับว่าจะใช้เงินนานแค่ไหน บัตรเครดิตเสียค่าธรรมเนียมตอนต้นแต่ดอกเบี้ยต่ำกว่า ส่วนบัตรกดเงินสดหลายใบไม่มีค่าถอน แต่ดอกเบี้ยสูงกว่า
ตารางนี้เทียบยอด 10,000 บาทที่ค้างเต็มก้อน โดยบัตรเครดิตใช้ 2.5% + VAT กับดอกเบี้ย 16% ต่อปี ส่วนบัตรกดเงินสดใช้ดอกเบี้ย 25% ต่อปี ไม่มีค่าถอน ตามตัวอย่างของ KTC
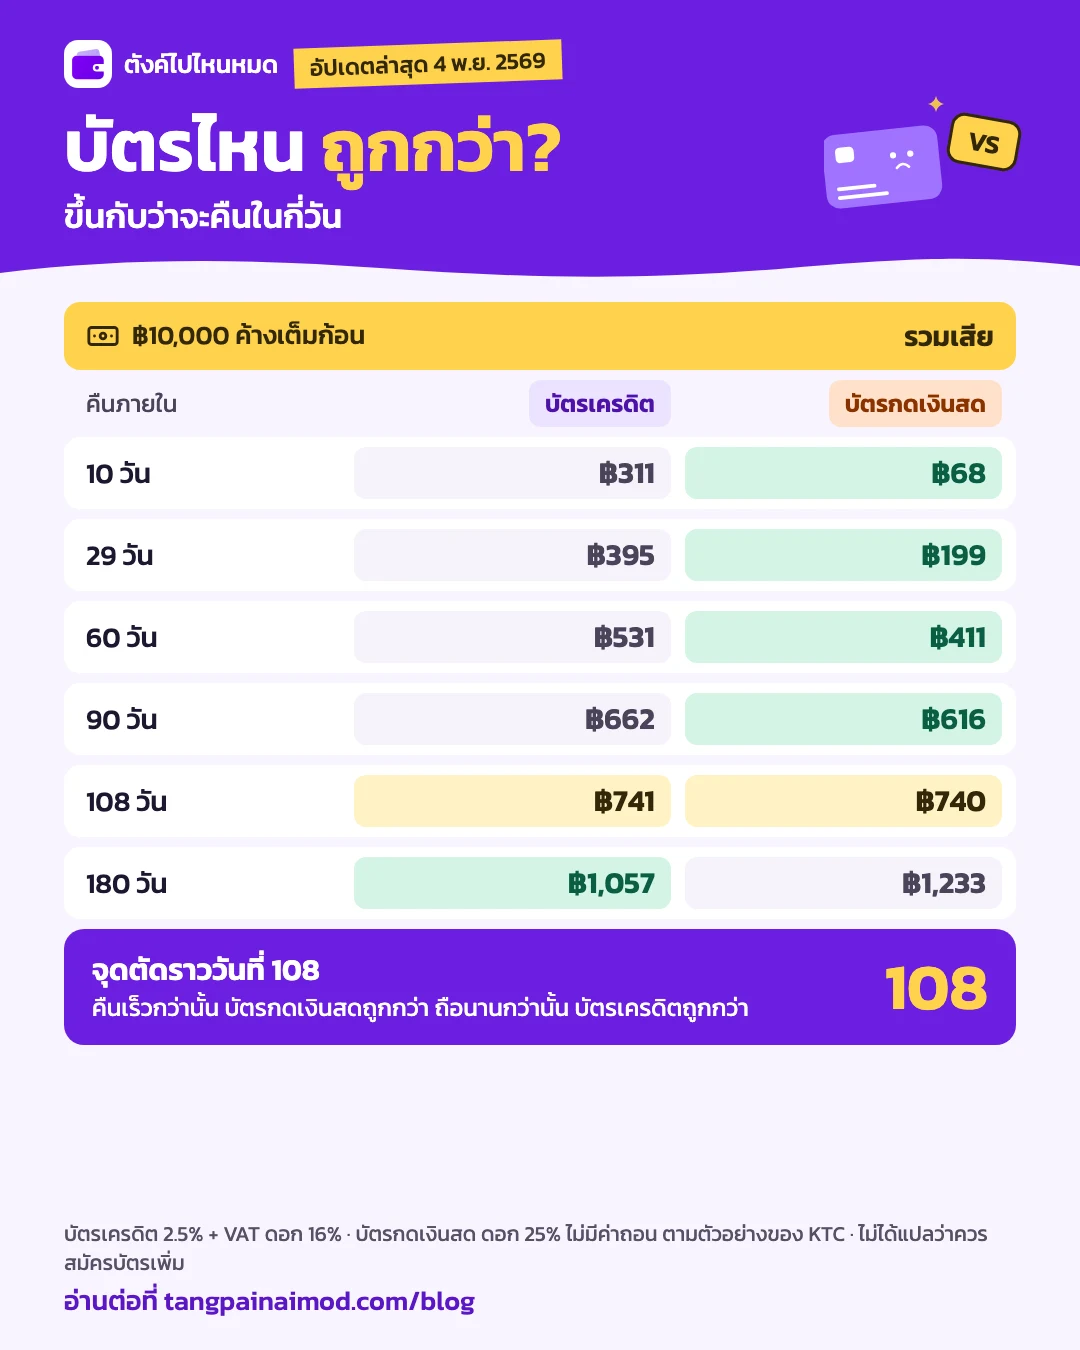
จุดตัดอยู่ราววันที่ 108 คิดจาก 267.50 ÷ (10,000 × 9% ÷ 365) ถ้าอัตราของคุณต่างจากนี้ จุดตัดก็จะขยับตาม เช่น บัตรกดเงินสดดอกเบี้ย 20% จุดตัดจะยืดไปราววันที่ 244
ไม่ได้แปลว่าควรไปสมัครบัตรกดเงินสดเพิ่ม: ตัวเลขนี้เอาไว้เทียบกรณีมีบัตรทั้งสองแบบอยู่แล้ว การเปิดวงเงินใหม่ทำให้มีหนี้ให้ดูแลเพิ่ม และการอนุมัติกับอัตราดอกเบี้ยจริงขึ้นกับผู้ให้บริการ
ก่อนกดเงินสด ลองเช็ก 3 ทางนี้ก่อน
ลองดูว่าร้านรับบัตรไหม ถ้ารูดได้ก็ไม่ต้องกดเงินสดมาจ่าย และจ่ายเต็มตามกำหนดก็ไม่เสียดอกเบี้ย ถ้าเป็นค่าซ่อมหรือค่าเรียน บางที่ให้แบ่งจ่ายได้ (อ่านผ่อน 0% คุ้มไหม) ส่วนเรื่องด่วนจริง ๆ คือหน้าที่ของเงินสำรอง ดูเงินสำรองควรมีกี่เดือน
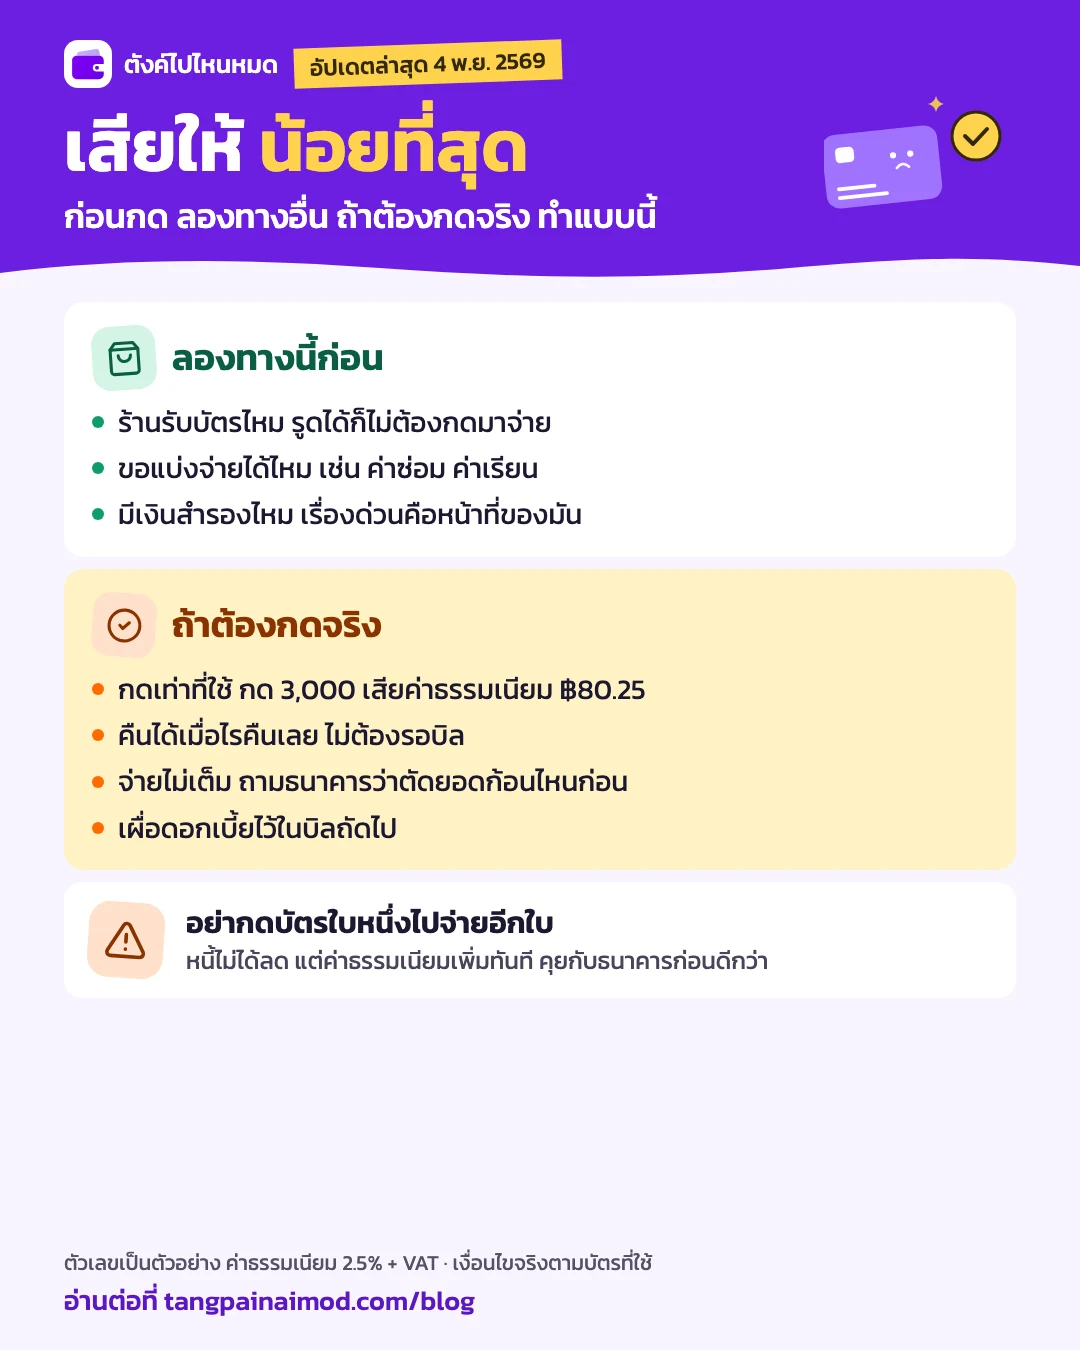
ถ้ากำลังคิดจะกดจากบัตรใบหนึ่งไปจ่ายบิลอีกใบ ลองหยุดคิดสักนิด เพราะหนี้ไม่ได้ลดลง แต่ค่าธรรมเนียมจะเพิ่มขึ้นทันที ลองอ่านทางออกเมื่อจ่ายขั้นต่ำไม่ไหว แล้วคุยกับธนาคารก่อนถึงวันครบกำหนดจะดีกว่า
ถ้าต้องกดจริง ทำยังไงให้เสียน้อยที่สุด
- กดเท่าที่ต้องใช้ ค่าธรรมเนียมคิดเป็นเปอร์เซ็นต์ของยอด กด 3,000 บาทเสีย 80.25 บาท ส่วนกด 10,000 บาทเสีย 267.50 บาท
- คืนได้เมื่อไรคืนเลย ไม่ต้องรอบิล ดอกเบี้ยคิดรายวัน จ่ายคืนเร็วขึ้น 10 วันก็ประหยัดไปราว 44 บาทต่อเงิน 10,000 บาท
- จ่ายไม่เต็มต้องถามเรื่องการตัดยอด ถ้าบัตรมีทั้งยอดรูดซื้อและยอดเงินสด ลองถามธนาคารว่าเงินที่จ่ายจะตัดก้อนไหนก่อน
- เผื่อดอกเบี้ยไว้ในบิลถัดไป ยอดนี้มักเล็กจนมองข้ามง่าย แต่ถ้าไม่จ่ายก็จะกลายเป็นยอดค้าง
ถ้าหนี้ก้อนนี้เริ่มค้างหลายเดือน ลองใส่ตัวเลขในเครื่องคำนวณจ่ายบัตรขั้นต่ำ เพื่อดูว่าต้องใช้เวลาอีกนานแค่ไหน
จดกดเงินสดยังไงให้ยอดไม่เพี้ยน
เงินที่กดมาไม่ใช่รายจ่าย เพราะมันแค่ย้ายจากวงเงินบัตรมาอยู่ในมือเรา รายจ่ายจริงคือสิ่งที่เอาเงินก้อนนั้นไปซื้อ บวกกับค่าธรรมเนียมและดอกเบี้ย
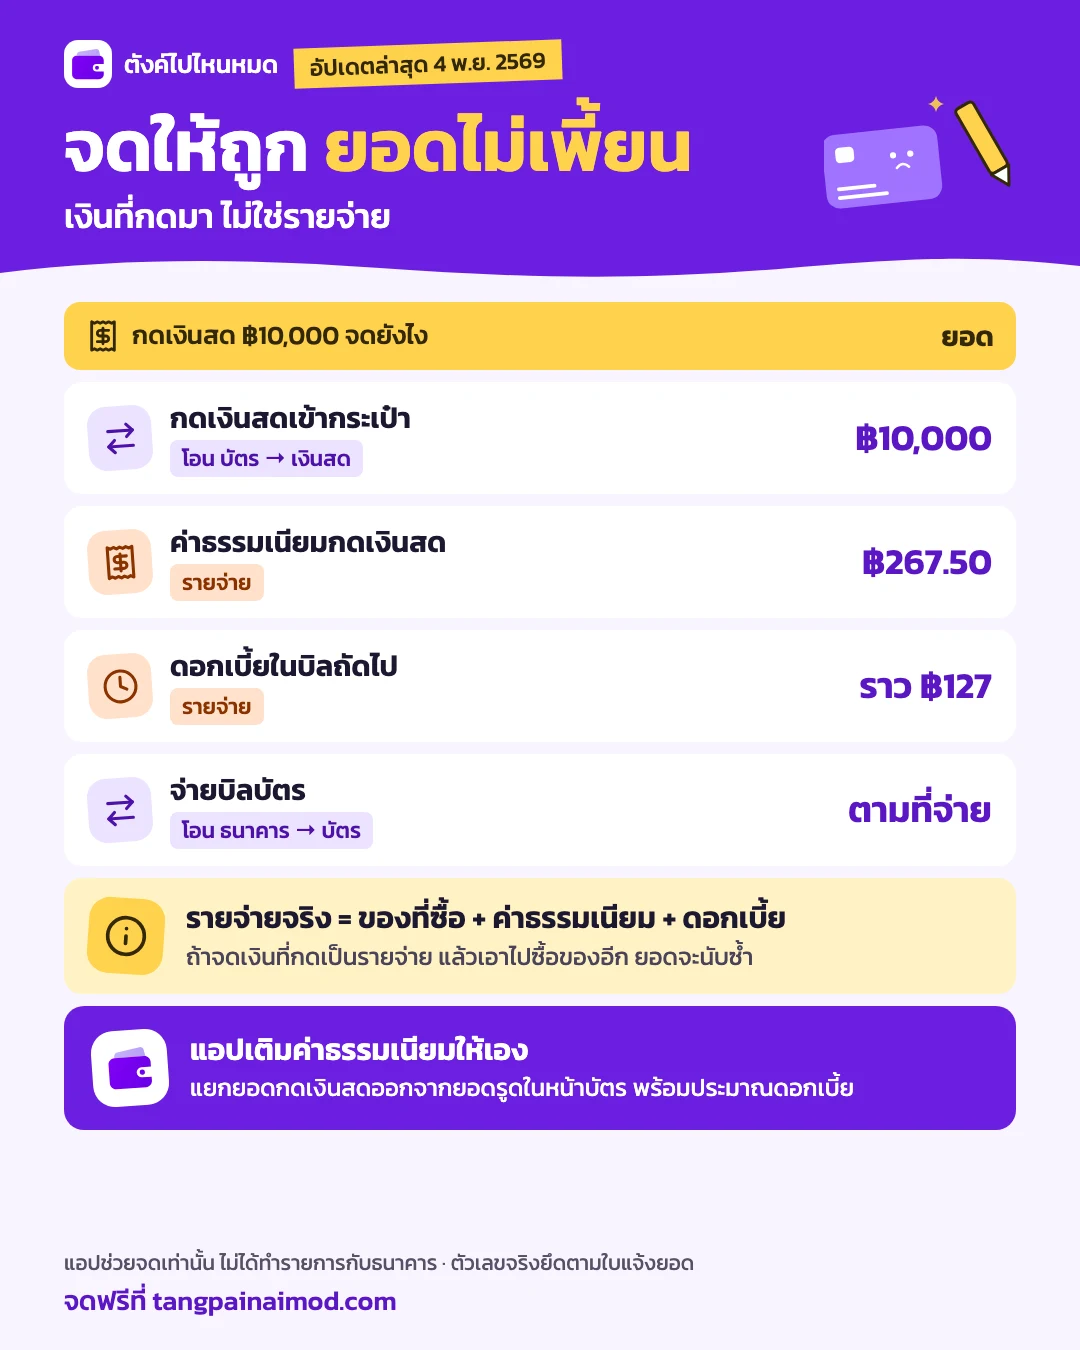
เหตุผลเดียวกันนี้อธิบายไว้ละเอียดกว่าในจดเงินโอนระหว่างบัญชียังไงไม่ให้รายจ่ายซ้ำ
ในแอปตังค์ไปไหนหมด เวลาจดโอนจากบัตรเข้าบัญชีของตัวเอง แอปจะเติมค่าธรรมเนียมตามผู้ออกบัตรให้ แล้วแยกยอดกดเงินสดออกจากยอดรูดซื้อในหน้าบัตร พร้อมประมาณดอกเบี้ยให้ด้วย ดูขั้นตอนได้ที่คู่มือกดเงินสด บัตรกดเงินสด และเงินสดผ่อน แอปเป็นแค่ตัวช่วยจด ไม่ได้ทำรายการกับธนาคารแทนคุณ และตัวเลขจริงต้องยึดตามใบแจ้งยอด
ข้อมูลทั่วไป ณ วันที่อัปเดต ไม่ใช่คำปรึกษาภาษีหรือการเงินเฉพาะตัว ตรวจกับกรมสรรพากรหรือหน่วยงานที่เกี่ยวข้องก่อนตัดสินใจ
คำถามที่พบบ่อย
กดเงินสดจากบัตรเครดิต 10,000 บาท เสียเท่าไร?
ถ้าค่าธรรมเนียม 2.5% + VAT 7% และดอกเบี้ย 16% ต่อปี จะเสียค่าธรรมเนียม 267.50 บาททันที บวกดอกเบี้ยวันละราว 4.38 บาท คืนเต็มใน 29 วันรวมราว 395 บาท อัตราจริงให้ดูประกาศของบัตรที่ใช้
กดเงินสดบัตรเครดิต มีช่วงปลอดดอกเบี้ยไหม?
ไม่มี ดอกเบี้ยเริ่มนับตั้งแต่วันที่กดจนถึงวันที่จ่ายคืน ต่างจากการรูดซื้อที่จ่ายเต็มภายในวันครบกำหนดแล้วไม่เสียดอกเบี้ย
จ่ายบิลเต็มแล้ว ทำไมยังมีดอกเบี้ยเงินสด?
เพราะดอกเบี้ยนับถึงวันที่จ่ายคืนจริง ยอดนี้จึงมักมาอยู่ในใบแจ้งยอดใบถัดไป แม้บิลใบก่อนจะจ่ายเต็มแล้ว ก็ยังต้องจ่ายดอกเบี้ยก้อนนี้ด้วย
กดเงินสดจากบัตรเครดิตกับบัตรกดเงินสด อันไหนถูกกว่า?
ขึ้นกับระยะเวลาที่ใช้เงิน ถ้าเทียบบัตรเครดิต 2.5% + VAT ดอกเบี้ย 16% กับบัตรกดเงินสดดอกเบี้ย 25% ไม่มีค่าถอน บัตรกดเงินสดถูกกว่าถ้าคืนเต็มภายในราว 108 วัน หลังจากนั้นบัตรเครดิตถูกกว่า
กดเงินสดบัตรเครดิตเป็นรายจ่ายไหม?
ตัวเงินที่กดไม่ใช่รายจ่าย เพราะแค่ย้ายจากวงเงินบัตรมาเป็นเงินในมือ ส่วนค่าธรรมเนียมและดอกเบี้ยเป็นรายจ่ายจริง ถ้าจดเงินก้อนนี้เป็นรายจ่ายแล้วเอาไปซื้อของอีก ยอดจะนับซ้ำ
แหล่งอ้างอิง
- ธนาคารกสิกรไทย: ประกาศอัตราดอกเบี้ยและค่าธรรมเนียมบัตรเครดิต ที่ อ 013/2569 (มีผล 1 กรกฎาคม 2569) · ตรวจ
- ธปท.: คำถาม-คำตอบ หลักเกณฑ์ค่าบริการ 19 รายการ (ค่าธรรมเนียมเบิกถอนเงินสดด้วยบัตรเครดิต มีผล 1 กรกฎาคม 2569) · ตรวจ
- ธปท.: กำหนดมาตรฐานค่าบริการและปรับค่าธรรมเนียม เพื่อลดภาระประชาชนและ SMEs · ตรวจ
- KTC: กดเงินสดจากบัตรเครดิตกับบัตรกดเงินสด ต่างกันอย่างไร · ตรวจ
ลองคำนวณเอง
จ่ายบัตรเครดิตขั้นต่ำ กี่เดือนหมด
ใส่ยอดค้างและอัตราขั้นต่ำของบัตร แล้วดูว่าถ้าไม่รูดเพิ่ม จะจ่ายหมดเมื่อไรและเสียดอกเบี้ยรวมเท่าไร